猜你想问
本周报告的核心内容是什么?
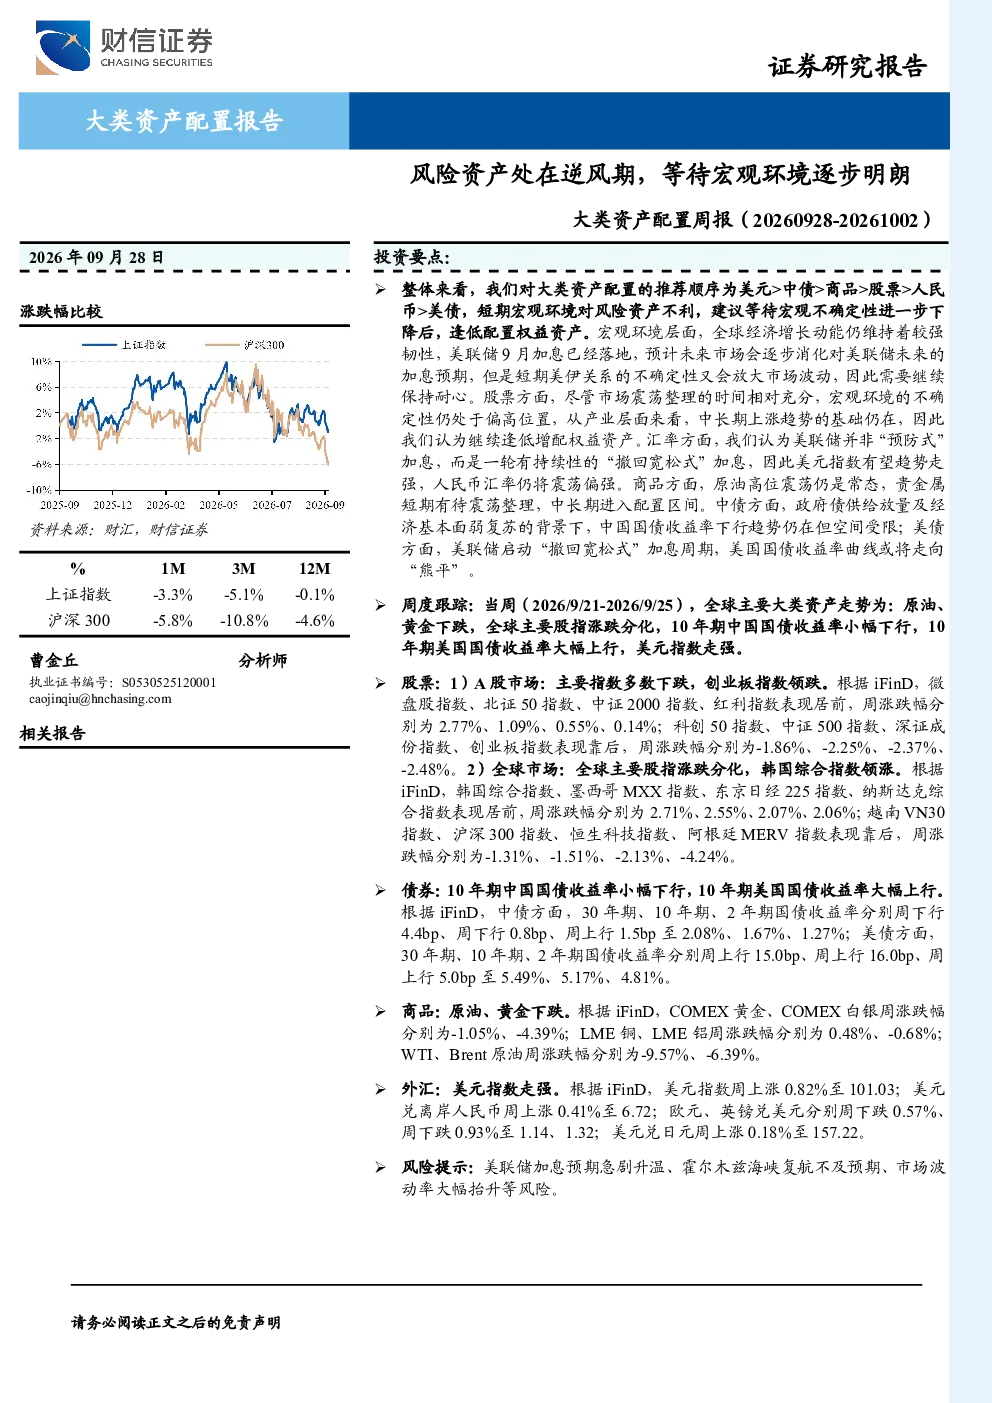
本周报告分析风险资产处于逆风期,建议等待宏观环境明朗后逢低配置权益资产。报告提出整体配置顺序为美元>中债>商品>股票>人民币>美债,并指出全球经济增长韧性较强,但美联储加息及美伊关系仍存不确定性。经济动能方面,中国经济动能小幅下行,美国经济动能企稳。货币政策方面,美联储加息预期升温,市场预计10月加息25bp概率为64.2%。资产比价方面,A股相比中债配置性价比上升,中美利差加深,恒生AH股溢价指数上升。
报告对大类资产的表现有何分析?
报告分析大类资产表现呈现分化趋势。股票方面,全球主要股指涨跌分化,韩国综合指数领涨,创业板指数领跌。债券方面,10年期中国国债收益率小幅下行,10年期美国国债收益率大幅上行。商品方面,原油、黄金下跌,国内能化板块领涨。外汇方面,美元指数走强,美元兑离岸人民币上涨。这些表现反映了不同资产类别在当前宏观环境下的不同受影响程度。
报告如何判断当前市场环境?
报告判断当前市场环境存在宏观不确定性,全球经济增长虽具韧性但面临美联储加息及美伊关系等风险。经济动能数据显示中国经济动能小幅下行,美国经济动能企稳。货币政策方面,美联储加息预期升温,市场预计10月加息25bp概率为64.2%,流动性方面,美联储隔夜逆回购协议规模维持低位,中国资金利率有所回落。波动率与风险方面,VIX指数小幅反弹,美国金融压力指数下降,原油波动率指数上升,显示市场情绪波动但仍需关注金融压力。
报告有哪些主要风险提示?
报告提示的主要风险包括美联储加息预期急剧升温可能带来的市场波动、霍尔木兹海峡复航不及预期可能影响全球能源供应及价格、市场波动率大幅抬升可能增加投资组合风险。此外,全球经济增长放缓、地缘政治冲突升级等宏观因素也可能对资产配置产生影响。投资者需密切关注这些风险因素,并做好相应的风险管理。
报告对资产配置有何建议?
报告建议短期策略为等待宏观不确定性下降后,逢低配置权益资产。整体配置顺序为美元>中债>商品>股票>人民币>美债。报告强调需保持耐心,关注全球经济增长韧性、美联储货币政策动向、中美利差变化、恒生AH股溢价指数等关键指标。投资者应根据自身风险偏好和投资目标,结合报告分析,制定合理的资产配置策略。