猜你想问
尿素日报核心内容是什么?
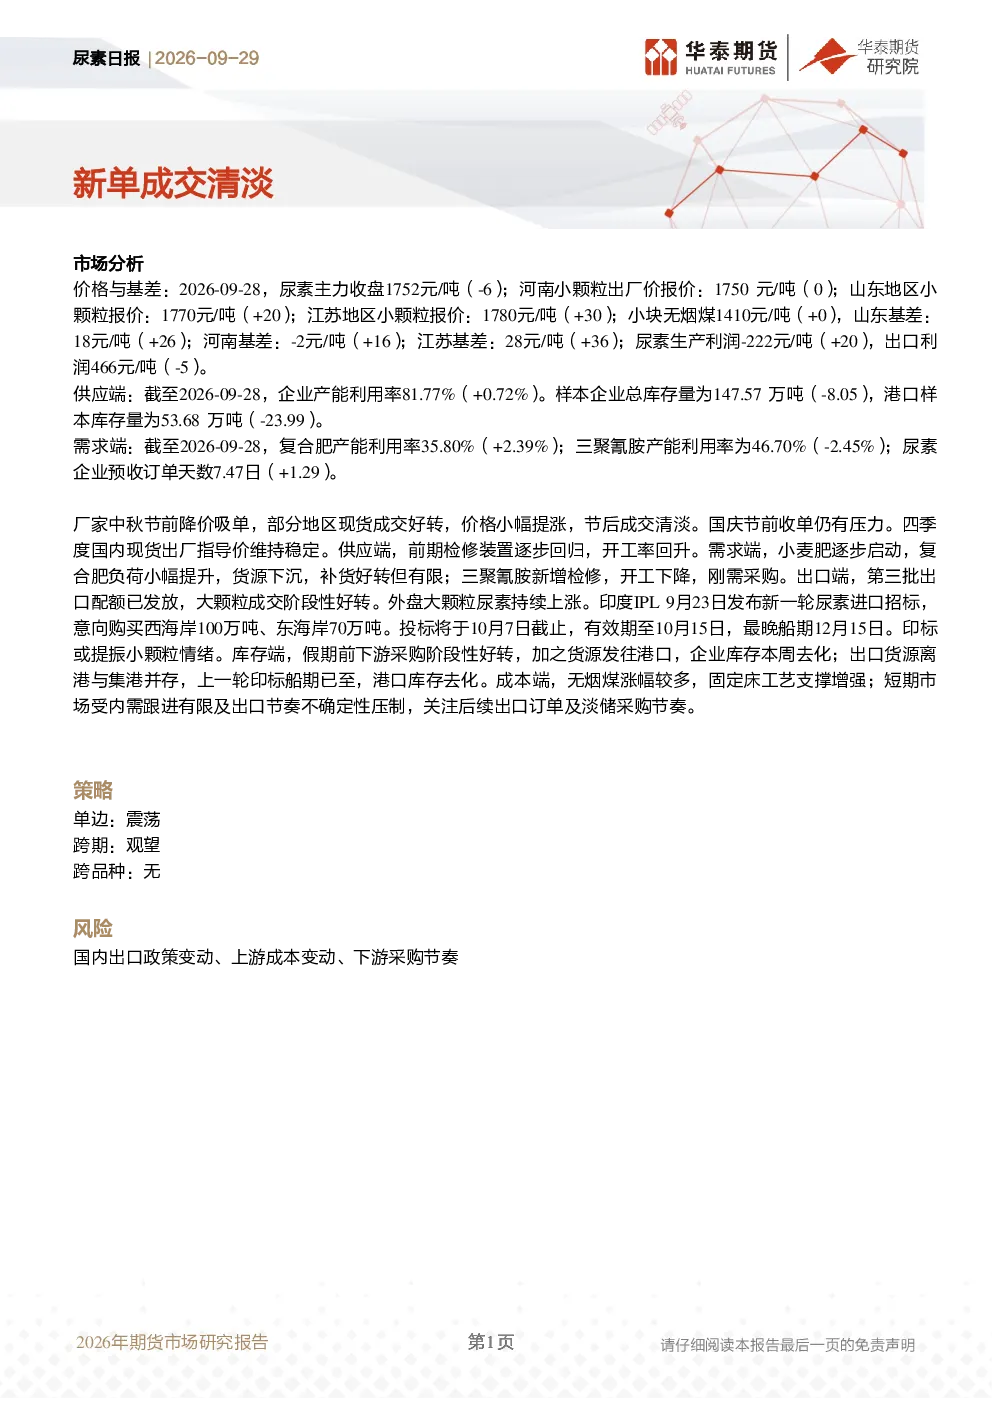
尿素日报主要分析了2026年9月28日的尿素市场情况,包括价格与基差、供应端、需求端、市场动态、成本端等多个维度。报告显示尿素主力收盘价为1752元/吨,下跌6元;山东、河南、江苏地区尿素价格及基差均出现变动;企业产能利用率上升,库存下降;复合肥和三聚氰胺产能利用率变化;厂家中秋节前降价吸单,节后成交清淡;出口配额发放,外盘尿素上涨;印度发布新一轮尿素进口招标等关键信息。
尿素行业未来发展趋势如何?
尿素行业未来发展趋势需关注供需关系变化。供应端,前期检修装置逐步回归,开工率回升;需求端,小麦肥逐步启动,复合肥负荷小幅提升,但补货好转有限;出口方面,第三批出口配额已发放,大颗粒成交阶段性好转,但需关注出口节奏不确定性。成本端,无烟煤涨幅较多,固定床工艺支撑增强。整体来看,市场受内需跟进有限及出口节奏不确定性压制,需持续关注后续出口订单及淡储采购节奏对市场的影响。
本报告重点分析了哪些方向?
本报告重点分析了尿素市场的多个方向:价格与基差变化,如尿素主力合约价格、各区域小颗粒价格及基差变动;供应端情况,包括产能利用率、企业及港口库存水平;需求端动态,如复合肥和三聚氰胺产能利用率及尿素企业预收订单天数;市场动态,涵盖厂家定价策略、成交情况、四季度价格预期等;成本端变化,如无烟煤价格及不同工艺成本支撑;以及出口情况,包括配额发放、外盘价格和印度进口招标等。
当前尿素市场现状如何判断?
当前尿素市场现状呈现供需阶段性平衡但结构性分化。供应端,企业产能利用率上升,库存下降,检修装置逐步回归;需求端,小麦肥启动带动部分需求,但复合肥负荷提升有限,下游补货好转但有限;价格方面,主力合约价格下跌,但部分地区现货价格提涨;出口方面,配额发放利好大颗粒,但整体出口节奏存在不确定性;成本端,无烟煤上涨对成本形成支撑。市场整体处于震荡调整阶段,需关注后续供需节奏变化。
本报告提示哪些风险?
本报告提示的主要风险包括:国内出口政策变动可能影响尿素出口量和利润;上游成本如无烟煤价格波动可能改变生产利润;下游采购节奏的不确定性影响市场供需平衡。此外,还需关注印度等主要进口国尿素采购计划的变化,以及国内外盘价差波动对市场情绪的影响。这些因素都可能对尿素市场短期走势产生重要影响,需持续跟踪相关动态。