猜你想问
这份研报主要讲了什么内容?
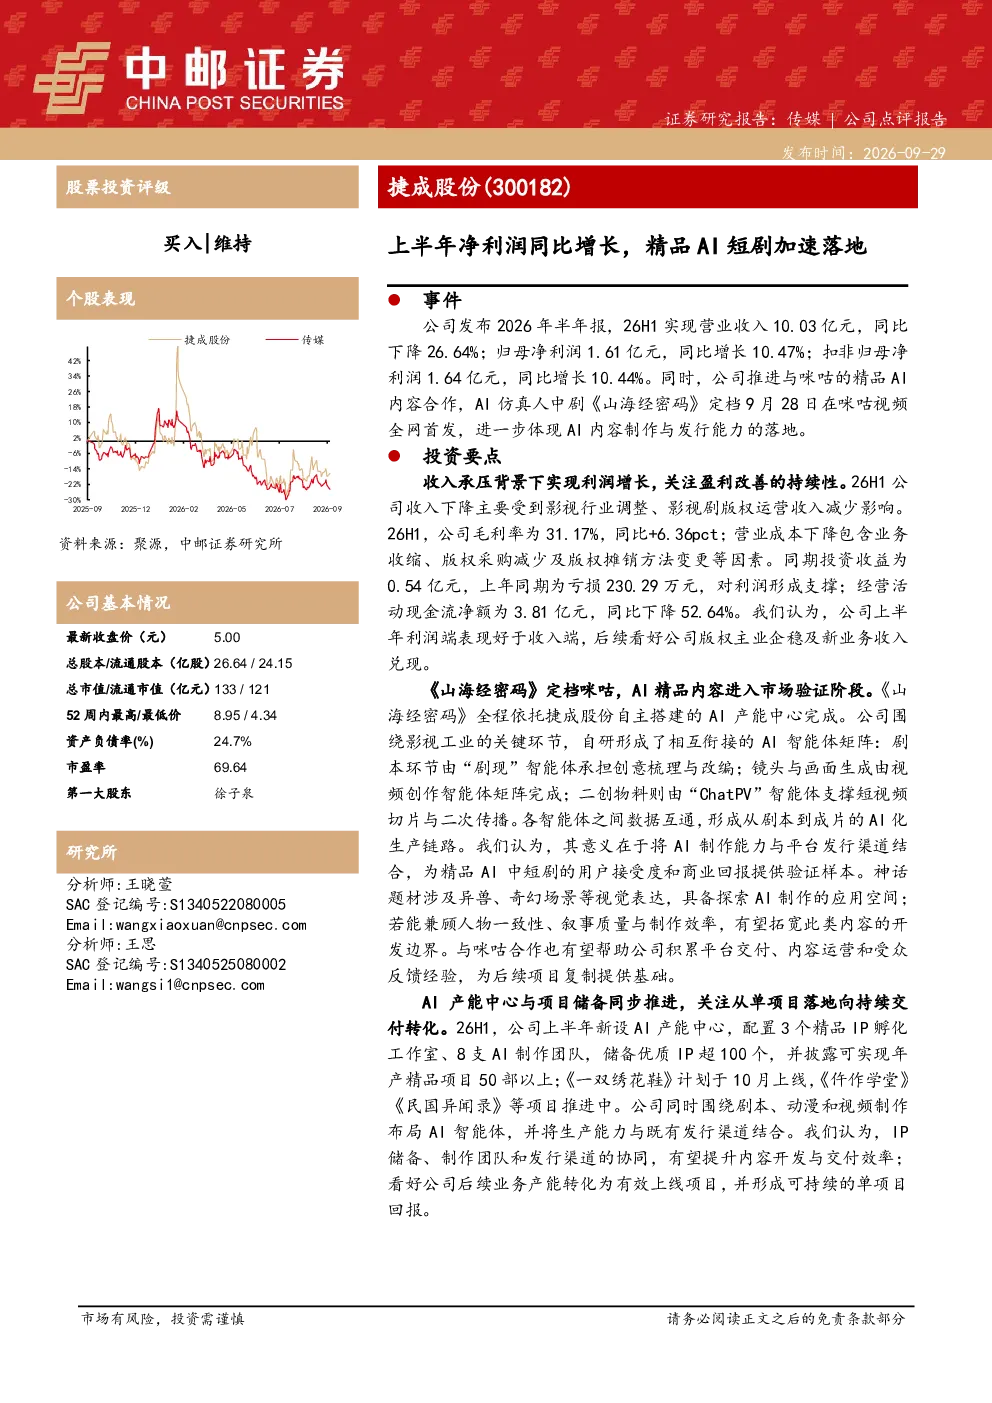
这份研报分析了公司2026年上半年的财务表现,指出尽管营业收入同比下降26.64%,但归母净利润同比增长10.47%。报告重点介绍了公司在AI短剧领域的布局,特别是《山海经密码》的AI制作与咪咕视频的合作,展示了AI产能中心的建设与项目储备情况,并预测了未来三年的营收与净利润增长。
AI短剧赛道的发展趋势如何?
AI短剧赛道正加速落地,公司通过自主搭建的AI产能中心,结合神话题材与咪咕视频渠道,验证了AI制作能力与商业回报。行业趋势显示,AI技术将提升内容开发效率,神话题材具备探索空间,与平台合作有助于积累运营经验,但市场竞争加剧和行业回暖不及预期是潜在挑战。
报告重点关注了哪些分析方向?
报告重点关注了公司利润端表现、AI产能中心建设、精品IP储备与商业化路径。分析指出,公司毛利率提升、投资收益转正支撑利润增长,但经营活动现金流下降需关注。AI短剧作为新业务增长点,通过《山海经密码》等项目验证用户接受度与商业价值,未来有望成为重要补充。
当前市场对该公司有何判断?
当前市场判断公司在新业务拓展上取得进展,AI短剧商业化提供验证样本,但需关注影视行业调整对收入的影响。公司通过提升毛利率、优化成本结构改善盈利能力,AI产能中心与项目储备同步推进,未来增长潜力取决于AI制作效率提升与项目商业回报兑现。
研报提示了哪些风险因素?
研报提示的风险因素包括市场竞争加剧、影视行业回暖不及预期、AI产业发展不及预期以及新业务经营不及预期。市场竞争可能影响AI短剧的商业回报,影视行业调整持续可能影响版权运营收入,AI技术发展存在不确定性,新业务拓展效果需持续观察。
你可能感兴趣
浙数文化(600633)2026年中报点评:扣非净利润同比增长,AI应用及内容新业态加速落地
华创证券2026-09-01
2023年上半年归母净利润同比增长7%,持续受益AI发展
信息技术国信证券2023-08-28
上半年净利润同比增长49%,端侧AI打开成长空间
信息技术国信证券2023-08-07
芯联集成-U(688469.SH)2Q26扣非归母净利润转正,AI业务收入上半年同比增长84%
国信证券2026-08-16
芯联集成-U(688469.SH)2Q26扣非归母净利润转正,AI业务收入上半年同比增长84%
国信证券2026-08-14
2024上半年净利润同比增长10%,迎AI发展机遇
国信证券2024-08-25
上半年净利润同比增长72%,规模效应加速兑现
国信证券2025-08-20
上半年归母净利润同比增长22%,新质生产力业务加速驱动
休闲服务国信证券2025-09-01
上半年净利润同比增长304%,海外盈利加速修复
交运设备国信证券2025-08-21
上半年业绩稳健增长,AI商业化落地加速
信息技术山西证券2026-09-02