猜你想问
纸浆行业最新市场动态是什么?
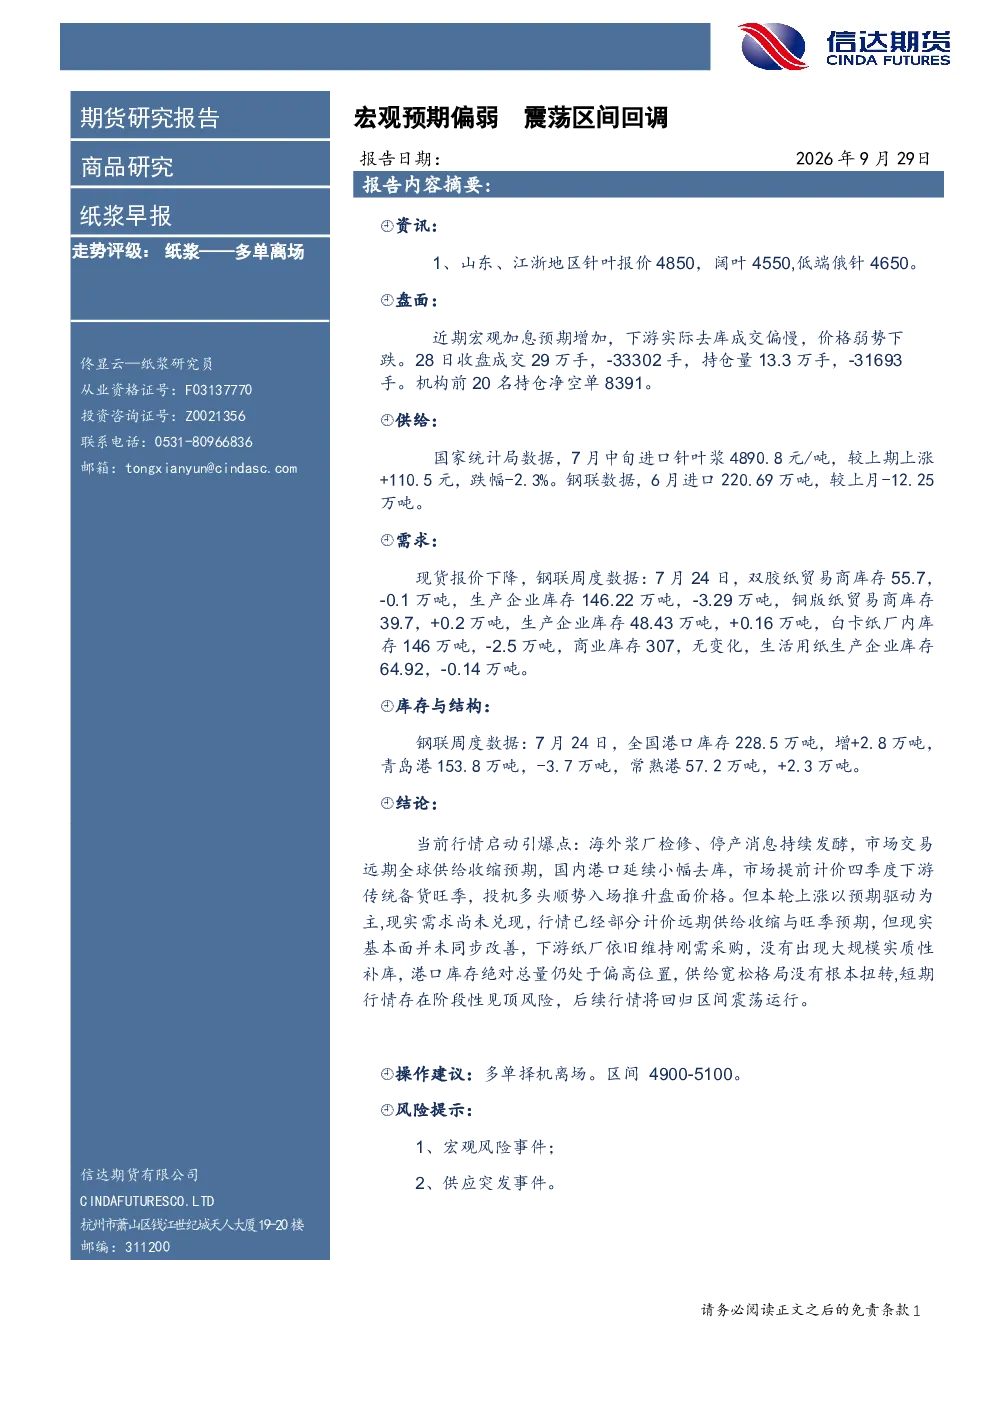
近期宏观加息预期增加,导致下游实际去库成交偏慢,纸浆价格弱势下跌。市场交易远期全球供给收缩预期,国内港口延续小幅去库,市场提前计价四季度下游传统备货旺季,投机多头顺势入场推升盘面价格。但本轮上涨以预期驱动为主,现实需求尚未兑现,行情已经部分计价远期供给收缩与旺季预期,但现实基本面并未同步改善,下游纸厂依旧维持刚需采购,没有出现大规模实质性补库,港口库存绝对总量仍处于偏高位置,供给宽松格局没有根本扭转,短期行情存在阶段性见顶风险,后续行情将回归区间震荡运行。
纸浆行业未来发展趋势如何?
当前纸浆行情启动的引爆点在于海外浆厂检修、停产消息持续发酵,市场交易远期全球供给收缩预期,国内港口延续小幅去库,市场提前计价四季度下游传统备货旺季。但本轮上涨以预期驱动为主,现实需求尚未兑现,行情已经部分计价远期供给收缩与旺季预期,但现实基本面并未同步改善,下游纸厂依旧维持刚需采购,没有出现大规模实质性补库,港口库存绝对总量仍处于偏高位置,供给宽松格局没有根本扭转,短期行情存在阶段性见顶风险,后续行情将回归区间震荡运行。
本报告主要分析了哪些方面?
本报告主要分析了纸浆行业的走势评级、盘面表现、供给情况、需求变化、库存与结构等方面。具体来看,走势评级为多单离场,盘面显示价格弱势下跌,供给端进口针叶浆价格上涨但跌幅收窄,需求端各类型纸张库存均有所下降,港口库存小幅增加。报告指出当前行情启动引爆点在于海外浆厂检修、停产消息持续发酵,市场交易远期全球供给收缩预期,国内港口延续小幅去库,市场提前计价四季度下游传统备货旺季,但现实基本面并未同步改善,下游纸厂依旧维持刚需采购,港口库存绝对总量仍处于偏高位置,供给宽松格局没有根本扭转,短期行情存在阶段性见顶风险,后续行情将回归区间震荡运行。
当前纸浆市场现状如何判断?
当前纸浆市场现状表现为价格弱势下跌,宏观加息预期增加导致下游实际去库成交偏慢。市场交易远期全球供给收缩预期,国内港口延续小幅去库,市场提前计价四季度下游传统备货旺季,投机多头顺势入场推升盘面价格。但本轮上涨以预期驱动为主,现实需求尚未兑现,行情已经部分计价远期供给收缩与旺季预期,但现实基本面并未同步改善,下游纸厂依旧维持刚需采购,没有出现大规模实质性补库,港口库存绝对总量仍处于偏高位置,供给宽松格局没有根本扭转,短期行情存在阶段性见顶风险,后续行情将回归区间震荡运行。
本报告提示了哪些风险?
本报告提示了两个主要风险:一是宏观风险事件,如加息预期增加可能影响下游需求;二是供应突发事件,如海外浆厂检修、停产消息变化可能影响市场预期。当前纸浆行情启动的引爆点在于海外浆厂检修、停产消息持续发酵,市场交易远期全球供给收缩预期,国内港口延续小幅去库,市场提前计价四季度下游传统备货旺季,但现实基本面并未同步改善,下游纸厂依旧维持刚需采购,没有出现大规模实质性补库,港口库存绝对总量仍处于偏高位置,供给宽松格局没有根本扭转,短期行情存在阶段性见顶风险,后续行情将回归区间震荡运行。这些因素都可能引发市场波动。