猜你想问
这份研报主要分析了什么内容?
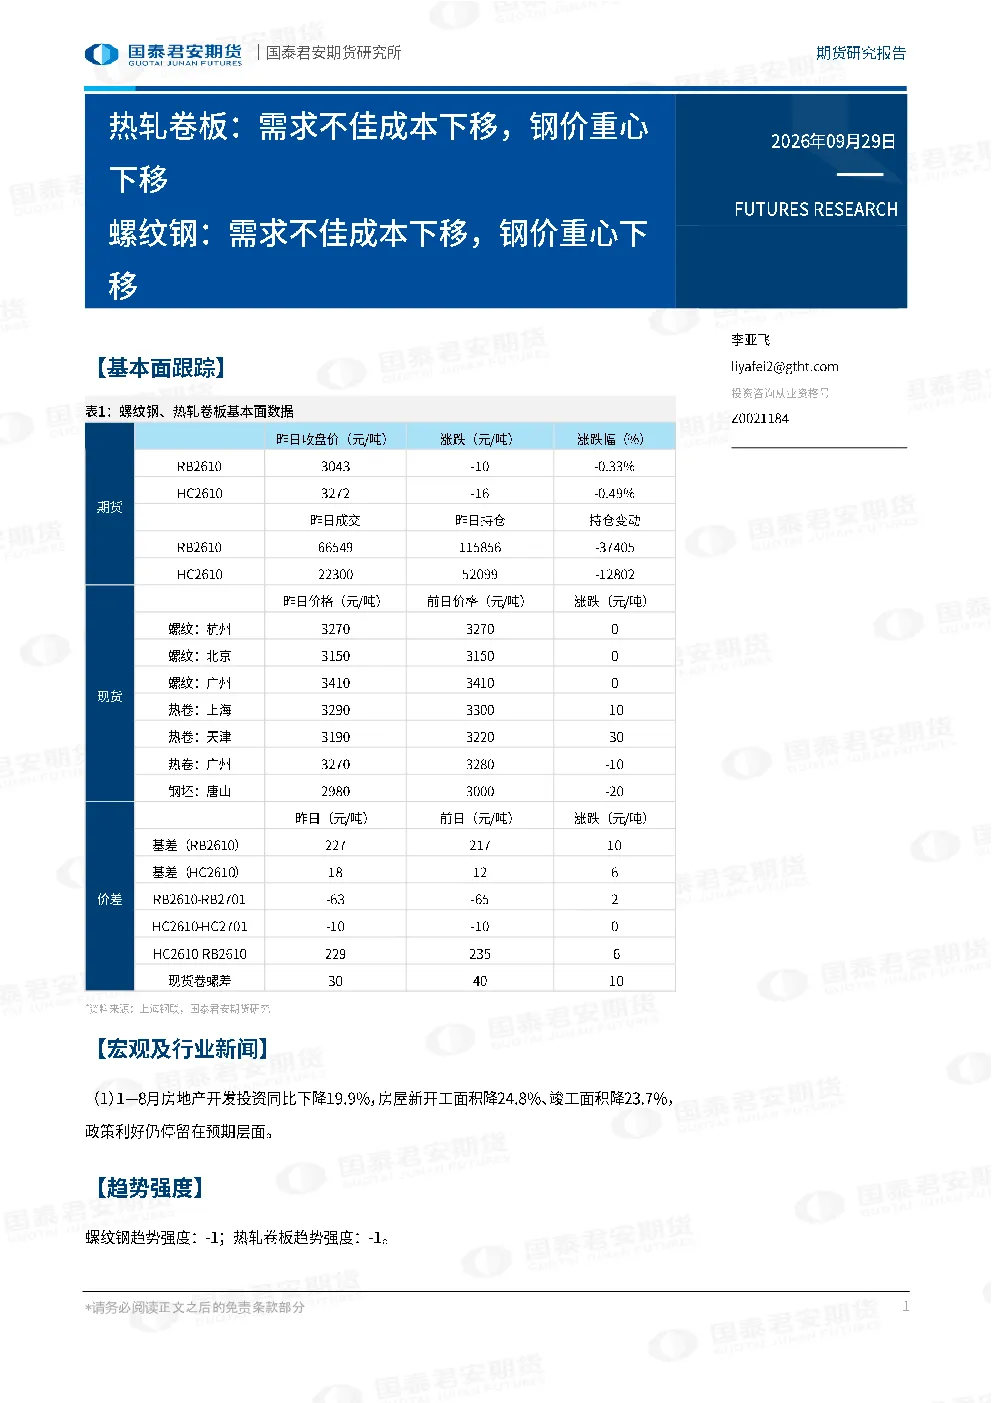
这份研报主要分析了热轧卷板和螺纹钢的市场情况。报告指出,当前市场需求不佳,导致成本下移,钢价重心也随之下移。具体来看,1-8月房地产开发投资同比下降19.9%,房屋新开工和竣工面积分别下降24.8%和23.7%,显示政策利好仍停留在预期层面,实际需求尚未有效提振。同时,螺纹钢和热轧卷板趋势强度均为-1,表明市场整体处于弱势状态。研报内容基于国泰君安期货有限公司的专业分析,力求客观公正,但不构成投资建议。
钢铁行业未来发展趋势如何?
钢铁行业未来发展趋势需关注市场需求和政策支持。当前房地产市场低迷对钢铁需求形成压制,同时成本端也面临压力,导致钢价重心下移。长期来看,钢铁行业需向高端化、智能化转型,提升产品附加值和竞争力。政策层面,国家可能通过稳增长措施刺激需求,但短期内市场仍面临挑战。投资者应关注行业结构性变化和政策动向,理性评估市场风险。
研报重点分析了哪些方面?
研报重点分析了热轧卷板和螺纹钢的市场供需关系、成本变化及价格趋势。报告指出,市场需求疲软是导致钢价下移的主因,而成本端压力也加剧了市场承压。此外,报告还评估了螺纹钢和热轧卷板的趋势强度,均为负值,显示市场短期缺乏上涨动力。研报内容涵盖基本面跟踪、趋势强度评估及风险提示,为投资者提供参考框架,但具体操作需结合自身判断。
当前钢铁市场现状如何判断?
当前钢铁市场现状表现为需求不足、价格承压。1-8月房地产投资下滑显著,房屋开工和竣工面积均大幅下降,直接削弱了钢铁需求。同时,成本端铁矿石等原材料价格波动,也使得钢厂盈利能力受考验。螺纹钢和热轧卷板趋势强度为-1,进一步印证市场弱势格局。整体来看,钢铁市场处于调整期,供需失衡是核心矛盾,短期内难以出现明显反弹。
研报有哪些风险提示需要注意?
研报风险提示主要包括市场不确定性、政策变动及信息准确性。首先,钢铁需求受宏观经济影响较大,若经济复苏不及预期,市场可能进一步承压。其次,政策效果存在滞后性,利好消息未必能立即转化为实际需求。此外,报告信息来源于公开资料,可能存在偏差,投资者需自行核实。最后,本报告不构成投资建议,所有市场决策需自行承担风险,包括价格波动可能带来的损失。