猜你想问
尿素市场最新价格走势如何?
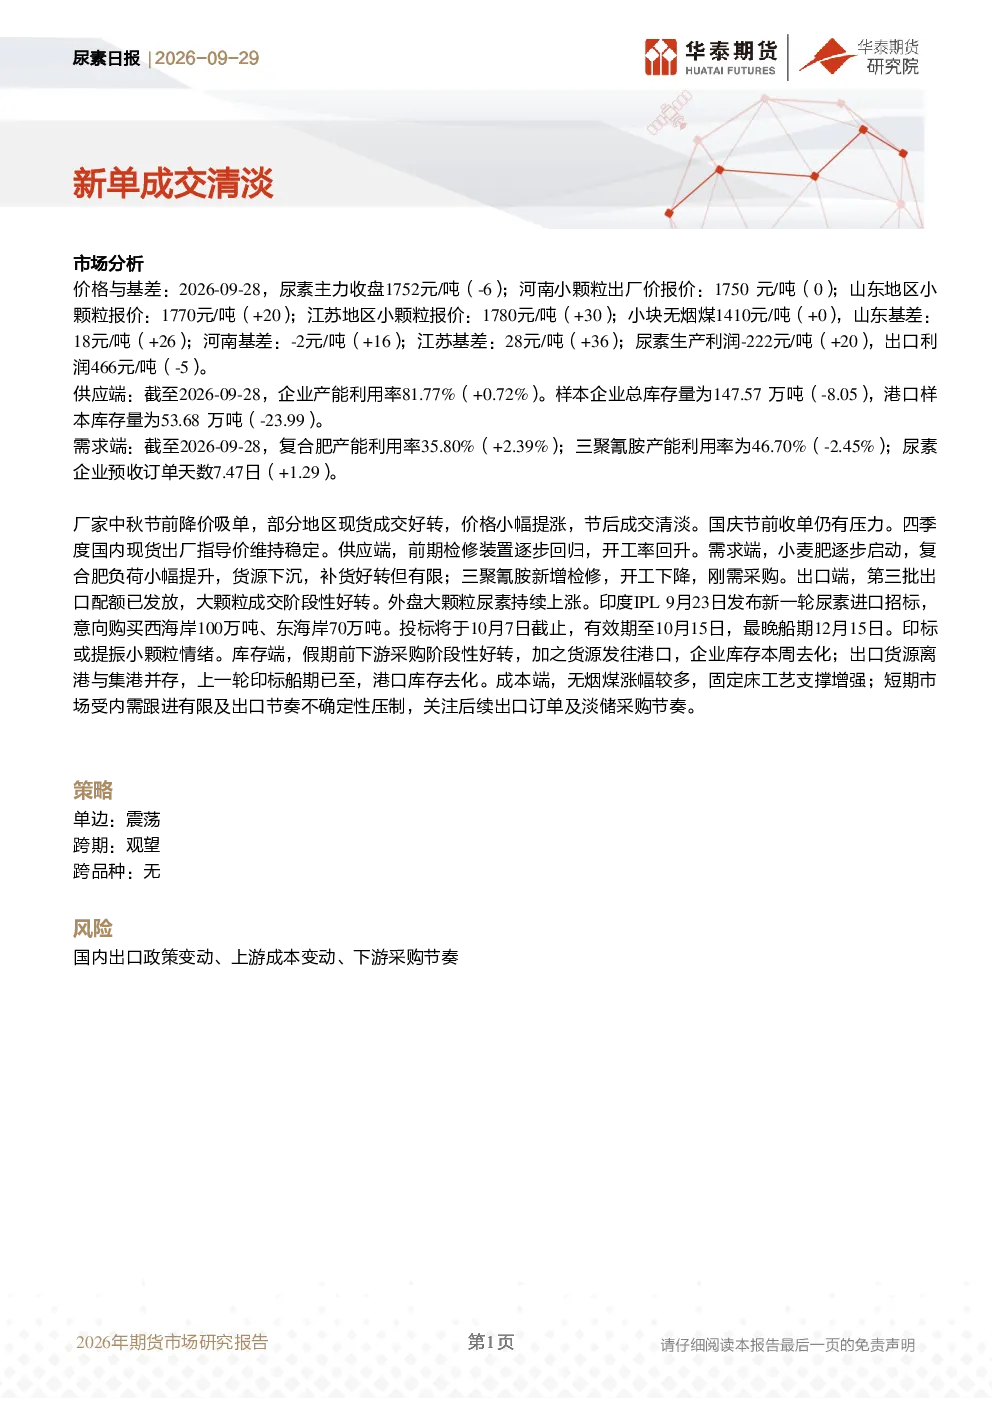
2026年9月28日,尿素主力收盘价为1752元/吨,下跌6元。河南小颗粒出厂价1750元/吨,持平;山东地区1770元/吨,上涨20元;江苏地区1780元/吨,上涨30元。山东基差18元/吨,上涨26元;河南基差-2元/吨,上涨16元;江苏基差28元/吨,上涨36元。尿素生产利润-222元/吨,上涨20元;出口利润466元/吨,下跌5元。价格波动受供需关系及成本影响,需持续关注市场动态。
当前尿素市场供需情况怎样?
截至2026年9月28日,尿素企业产能利用率81.77%,上升0.72%。样本企业总库存147.57万吨,下降8.05万吨;港口样本库存53.68万吨,下降23.99万吨。需求端,复合肥产能利用率35.80%,上升2.39%;三聚氰胺产能利用率46.70%,下降2.45%;尿素企业预收订单天数7.47天,上升1.29天。供应端逐步恢复,库存下降,需求端补货有限,市场整体呈现供需调整阶段。
尿素行业未来发展趋势如何?
四季度国内现货出厂指导价预计维持稳定。供应端,检修装置回归带动开工率回升。需求端,小麦肥逐步启动,复合肥负荷小幅提升,但整体补货力度有限。出口端,第三批出口配额发放,大颗粒成交好转,外盘尿素价格持续上涨。印度新一轮尿素招标或提振小颗粒情绪。市场需关注后续出口订单及淡储采购节奏,成本端无烟煤涨幅较多,对行业利润有影响。
当前尿素市场存在哪些风险?
主要风险包括:国内出口政策变动可能影响尿素出口量及利润;上游成本如无烟煤价格波动将直接影响生产成本;下游采购节奏变化可能影响市场供需平衡。此外,国际市场尿素价格波动及印度等主要进口国需求变化也对国内市场产生间接影响,需密切关注相关政策及市场变化。
本报告有哪些重点关注方向?
本报告重点分析了尿素基差结构、产量、生产利润与开工率、外盘价格与出口利润、下游开工与订单以及库存与仓单等关键数据。报告指出当前市场成交清淡,价格小幅波动,供应端逐步恢复,需求端补货有限,出口端阶段性好转。关注点包括出口订单兑现情况、淡季储备采购节奏以及成本端支撑力度。