猜你想问
FICC日报核心内容是什么?
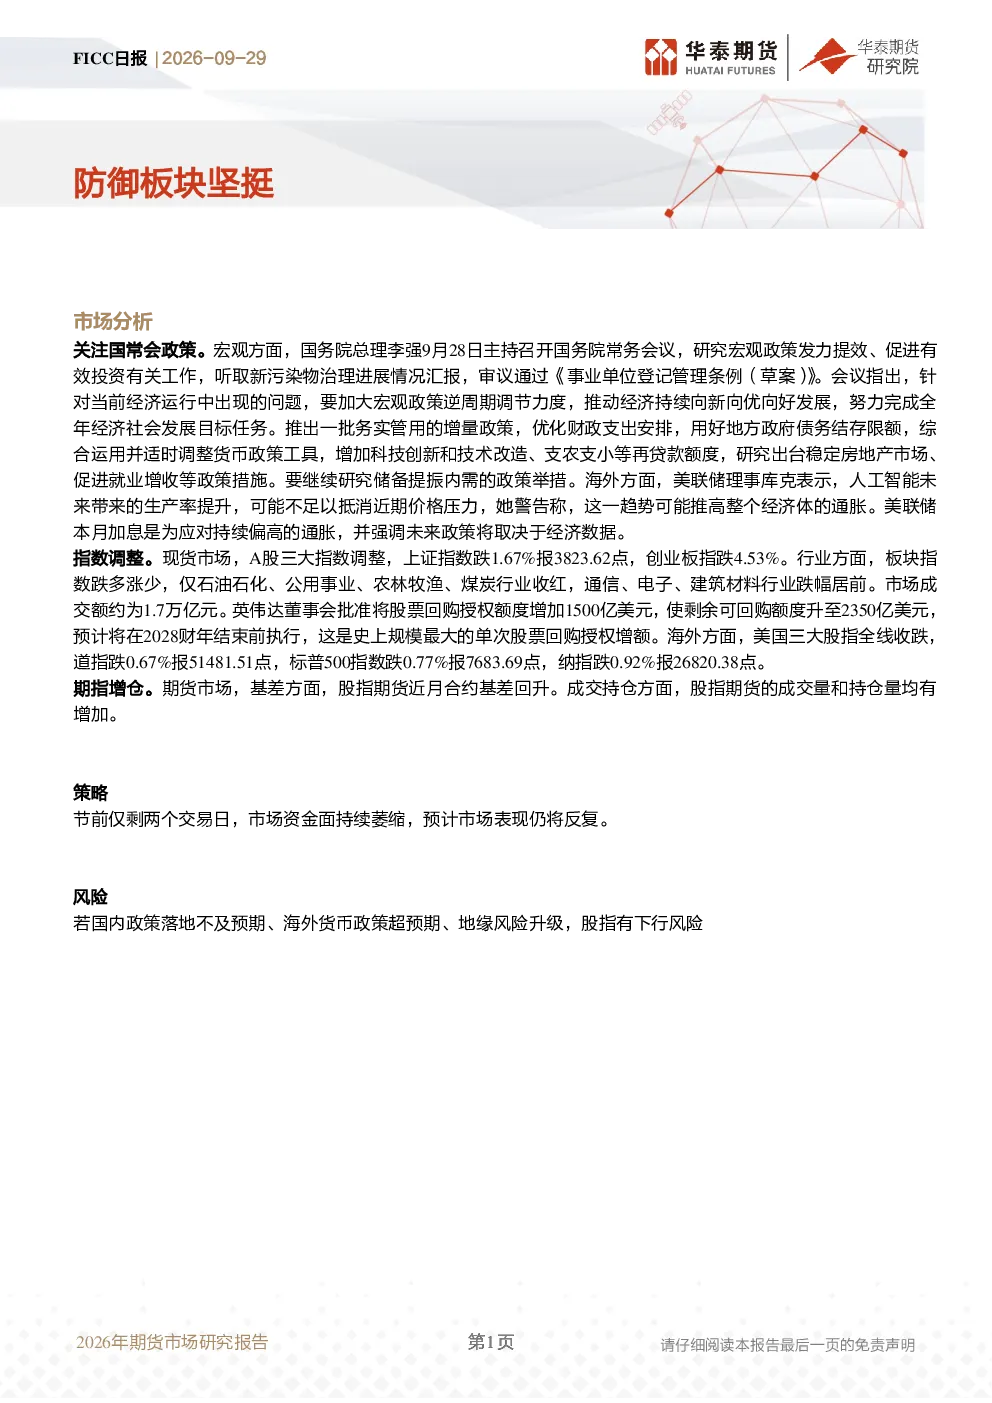
FICC日报聚焦防御板块表现,分析宏观政策对市场的影响,包括国务院常务会议推出的优化财政支出、增加再贷款额度等政策。同时关注海外美联储加息动态及人工智能对通胀的影响,结合A股三大指数调整情况,特别是石油石化、公用事业等防御性板块的逆势表现,以及沪深两市成交额和股指期货持仓变化,为投资者提供全面的防御性投资策略参考。
报告分析的行业发展趋势如何?
报告重点分析防御板块的行业发展趋势,指出石油石化、公用事业等板块在市场调整中表现坚挺,反映了投资者对稳定收益的偏好。同时,关注农林牧渔、煤炭等行业的逆势上涨,以及通信、电子等行业的下跌,体现了市场板块轮动的特点。海外市场方面,美国三大股指全线收跌,显示全球市场存在不确定性,投资者需关注行业间的差异化和防御性配置机会。
报告重点分析了哪些方向?
报告重点分析了宏观政策对市场的影响,包括国务院常务会议提出的逆周期调节措施和海外美联储的加息政策,以及它们对A股市场特别是防御性板块的影响。此外,报告还分析了A股三大指数的调整情况,特别是上证指数和创业板指的跌幅,以及成交额的萎缩,揭示了市场资金面的变化。同时,关注股指期货的增仓情况,为投资者提供多维度的市场分析视角。
当前市场现状如何判断?
当前市场现状表现为波动较大,政策预期和资金面是关键影响因素。国务院常务会议的增量政策为市场提供了一定的支撑,但海外美联储加息和地缘风险仍带来不确定性。A股市场方面,上证指数和创业板指的下跌,以及成交额的萎缩,显示市场情绪偏谨慎。防御性板块如石油石化、公用事业等表现相对较好,但整体市场仍需关注政策落地和资金流向的变化。
研报提示了哪些风险?
研报提示的主要风险包括国内政策落地不及预期、海外货币政策超预期以及地缘风险升级。国务院常务会议提出的政策效果取决于执行力度,若落地不及预期,可能影响市场信心。海外美联储加息政策对全球资本流动和资产价格有重要影响,若超预期调整,可能加剧市场波动。此外,地缘政治风险的不确定性也需关注,这些因素可能对股指造成下行压力,投资者需保持警惕。