猜你想问
Lumentum最新财报核心数据有哪些?
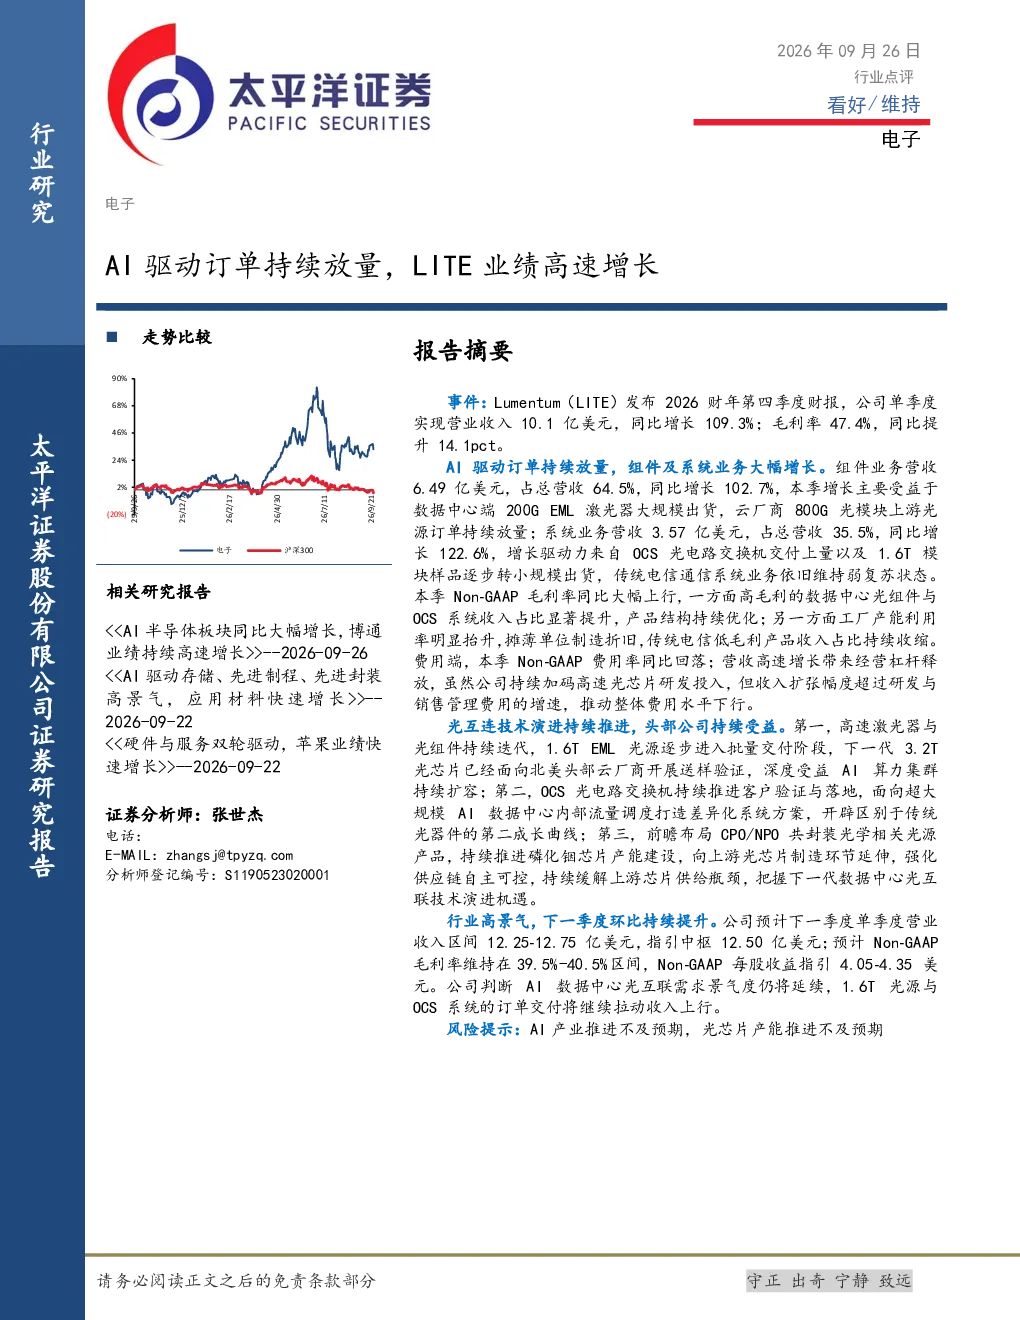
Lumentum发布2026财年第四季度财报,单季度实现营业收入10.1亿美元,同比增长109.3%,毛利率47.4%,同比提升14.1个百分点。AI驱动订单持续放量,组件业务营收6.49亿美元,同比增长102.7%,主要受益于数据中心端200G EML激光器大规模出货和云厂商800G光模块上游光源订单持续放量;系统业务营收3.57亿美元,同比增长122.6%,增长驱动力来自OCS光电路交换机交付上量以及1.6T模块样品逐步转小规模出货。Non-GAAP毛利率同比大幅上行,费用端,Non-GAAP费用率同比回落,营收高速增长带来经营杠杆释放。
光通信行业未来发展趋势如何?
光通信行业在AI驱动下持续高景气,高速激光器与光组件持续迭代,1.6T EML光源逐步进入批量交付阶段,下一代3.2T光芯片已面向北美头部云厂商开展送样验证。OCS光电路交换机持续推进客户验证与落地,面向超大规模AI数据中心内部流量调度打造差异化系统方案。公司前瞻布局CPO/NPO共封装光学相关光源产品,持续推进磷化铟芯片产能建设,向上游光芯片制造环节延伸。
报告主要分析了哪些业务方向?
报告重点分析了Lumentum的组件及系统业务。组件业务主要受益于数据中心端200G EML激光器大规模出货和云厂商800G光模块上游光源订单持续放量,营收同比增长102.7%。系统业务增长驱动力来自OCS光电路交换机交付上量以及1.6T模块样品逐步转小规模出货,营收同比增长122.6%。传统电信通信系统业务维持弱复苏状态。
当前光通信市场处于什么状态?
当前光通信市场处于高景气状态,AI驱动订单持续放量,公司下一季度预计单季度营业收入区间12.25-12.75亿美元,指引中枢12.50亿美元;预计Non-GAAP毛利率维持在39.5%-40.5%区间,Non-GAAP每股收益指引4.05-4.35美元。行业技术演进持续推进,高速激光器与光组件持续迭代,下一代光芯片已面向头部云厂商开展送样验证。
研报提示了哪些风险因素?
研报提示的主要风险因素包括AI产业推进不及预期,光芯片产能推进不及预期。AI产业的发展速度和规模可能影响公司订单持续放量,而光芯片产能建设若未达预期,可能影响公司技术向上游延伸的战略布局。此外,市场竞争加剧也可能对公司业绩造成影响。