猜你想问
这份研报的核心内容是什么?
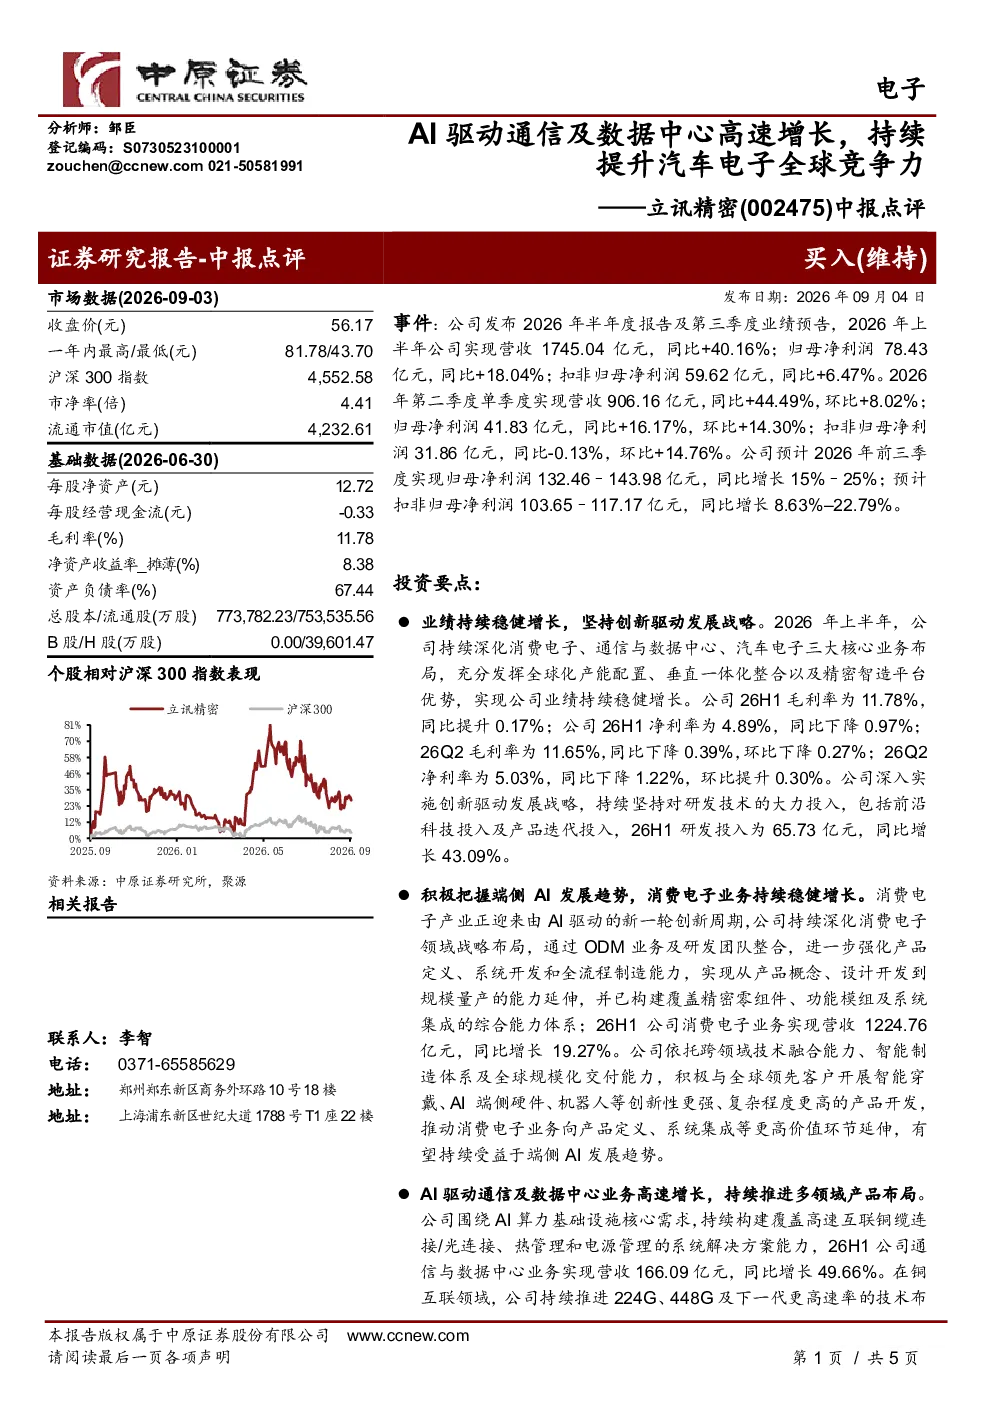
这份研报主要点评了立讯精密2026年上半年的业绩表现,指出公司实现营收1745.04亿元,同比增长40.16%;归母净利润78.43亿元,同比增长18.04%。报告分析了公司在消费电子、通信与数据中心、汽车电子三大核心业务的布局和创新驱动发展战略,其中消费电子板块营收1224.76亿元,同比增长19.27%;通信与数据中心板块营收166.09亿元,同比增长49.66%;汽车电子板块营收323.91亿元,同比增长274.10%。此外,报告还披露了公司2026年前三季度归母净利润预计132.46–143.98亿元,同比增长15%–25%以及研发投入65.73亿元,同比增长43.09%的关键数据。
AI驱动通信及数据中心高速增长的行业发展趋势如何?
AI驱动通信及数据中心高速增长的行业发展趋势主要体现在以下几个方面:首先,随着AI技术的快速发展,对算力基础设施的需求持续提升,推动通信与数据中心业务高速增长;其次,公司在铜互联、光互联、热管理、电源管理等领域的技术布局和产品落地,进一步巩固了其在AI算力基础设施领域的竞争优势;最后,全球AI产业的蓬勃发展,为通信与数据中心行业提供了广阔的市场空间和增长机遇。这些因素共同推动了该赛道的高速增长。
研报重点分析了哪些业务板块?
研报重点分析了立讯精密的消费电子、通信与数据中心、汽车电子三大核心业务板块。在消费电子板块,报告指出公司受益于AI驱动的新一轮创新周期,积极与全球领先客户合作,开发智能穿戴、AI端侧硬件、机器人等创新产品;在通信与数据中心板块,公司围绕AI算力基础设施需求,持续推进技术布局和产品落地;在汽车电子板块,报告强调公司内生与外延驱动业务高速发展,持续推进汽车电子业务战略升级,完善产品布局,提升全球竞争力。这些分析突出了公司在各业务板块的布局和发展战略。
当前市场对通信及数据中心行业的现状判断是什么?
当前市场对通信及数据中心行业的现状判断是,随着AI技术的广泛应用,对算力基础设施的需求持续增长,推动该行业进入高速发展期。一方面,通信技术不断升级,5G、6G等新技术的应用为数据中心提供了更高速、更稳定的连接;另一方面,数据中心作为AI算力的核心载体,其建设和运营需求不断上升。同时,市场竞争也日益激烈,企业需要不断加大研发投入和技术创新,以提升自身竞争力。这些因素共同构成了当前通信及数据中心行业的市场现状。
研报提到了哪些风险提示?
研报提到了以下几个风险提示:首先,行业竞争加剧可能导致公司市场份额下降;其次,全球地缘政治冲突加剧可能影响供应链稳定和市场需求;第三,新业务拓展不及预期可能影响公司未来的增长潜力;最后,下游需求不及预期可能导致公司业绩增长放缓。这些风险提示提醒投资者在关注公司业绩增长的同时,也要关注潜在的风险因素,以便做出更全面的投资决策。