猜你想问
英特尔最新财报核心数据有哪些?
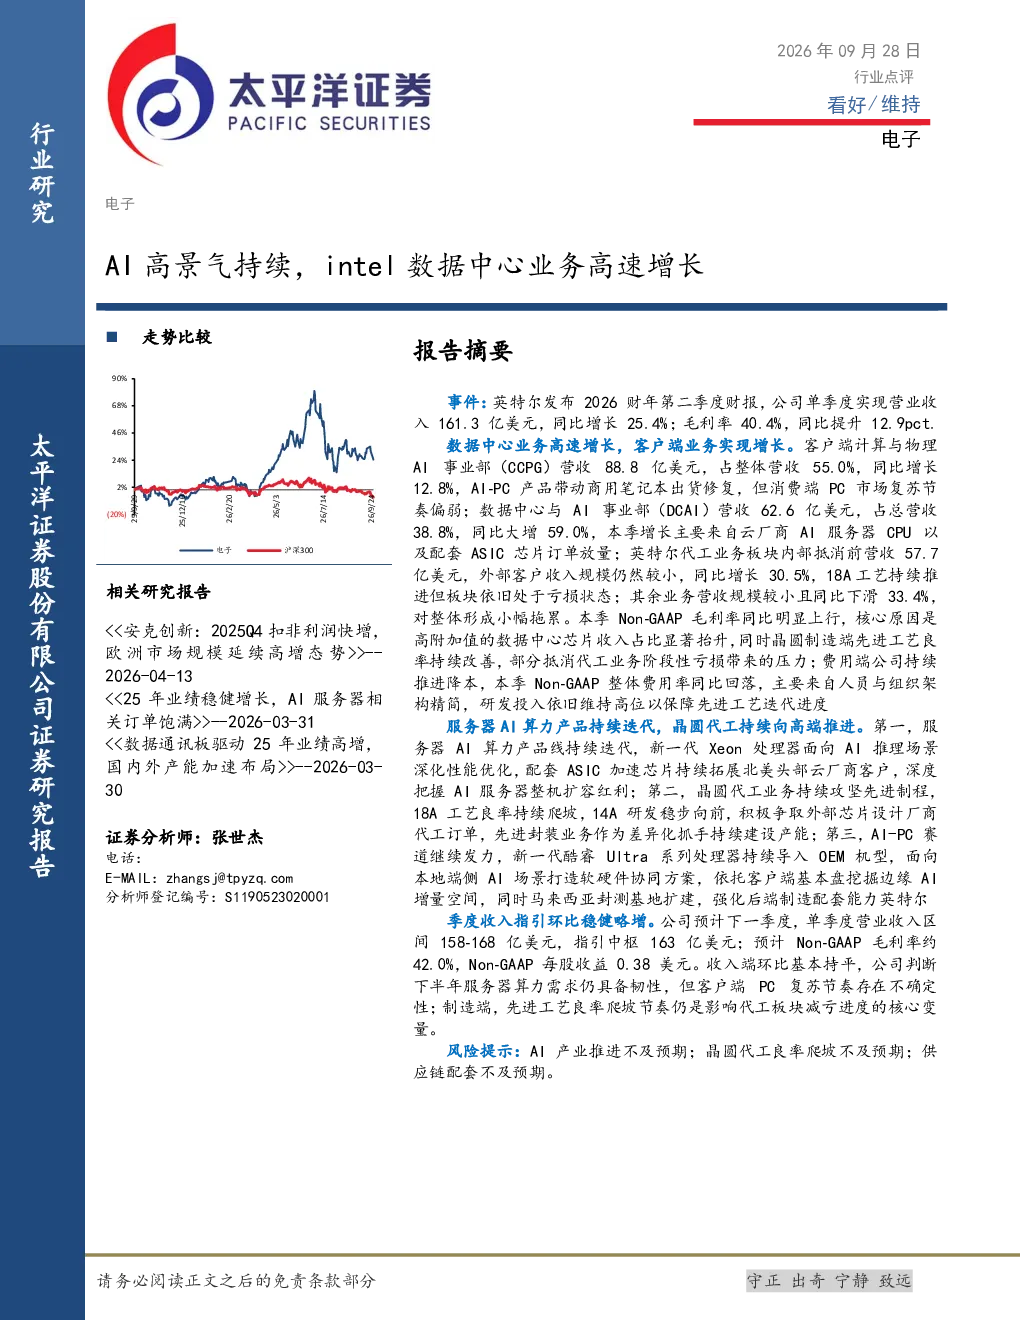
英特尔2026财年Q2单季度营收161.3亿美元,同比增长25.4%,毛利率提升12.9个百分点至40.4%。数据中心业务(DCAI)营收62.6亿美元,同比增长59.0%,主要受益于云厂商AI服务器CPU及配套ASIC芯片订单放量。客户端计算与物理AI事业部(CCPG)营收88.8亿美元,同比增长12.8%,AI-PC产品带动商用笔记本出货修复。代工业务营收57.7亿美元,同比增长30.5%,但18A工艺持续推进仍处于亏损状态。Non-GAAP毛利率同比明显上行,主要因数据中心芯片收入占比提升及晶圆制造良率改善。公司持续推进降本,Non-GAAP费用率同比回落,研发投入维持高位以保障先进工艺迭代。
数据中心AI赛道发展趋势如何?
数据中心AI赛道持续高景气,英特尔数据中心业务营收同比增长59.0%,主要受益于云厂商AI服务器CPU及配套ASIC芯片订单放量。新一代Xeon处理器面向AI推理场景优化,配套ASIC加速芯片拓展北美头部云厂商客户。公司持续推进服务器AI算力产品迭代,积极布局边缘AI增量空间。随着AI应用场景不断丰富,数据中心AI算力需求将持续增长,英特尔在AI服务器CPU及配套芯片领域具备领先优势。
英特尔报告重点分析了哪些业务方向?
英特尔报告重点分析了数据中心、客户端计算与物理AI、晶圆代工三大业务方向。数据中心业务表现亮眼,营收同比增长59.0%,成为公司增长主要驱动力。客户端计算业务受AI-PC产品带动,商用笔记本出货修复,营收同比增长12.8%。晶圆代工业务营收同比增长30.5%,持续攻坚先进制程,18A工艺良率爬坡,14A研发稳步推进。
当前半导体市场现状如何?
当前半导体市场呈现AI景气度高、数据中心需求强劲、客户端计算复苏的态势。英特尔2026财年Q2单季度营收同比增长25.4%,毛利率提升12.9个百分点至40.4%,Non-GAAP毛利率同比明显上行。数据中心业务成为增长主要动力,云厂商AI服务器CPU及配套ASIC芯片订单放量。AI-PC产品带动商用笔记本出货修复,客户端计算业务复苏。晶圆代工业务持续发展,但18A工艺仍处于亏损状态。
英特尔报告提示了哪些风险?
英特尔报告提示了AI产业推进不及预期、晶圆代工良率爬坡不及预期、供应链配套不及预期三大风险。AI产业推进不及预期可能导致公司AI产品需求下降。晶圆代工业务18A工艺良率爬坡仍面临挑战,若良率提升不及预期,可能影响代工业务盈利能力。供应链配套不及预期可能影响公司产品交付和产能扩张。