猜你想问
30年利差快速压缩的原因是什么?
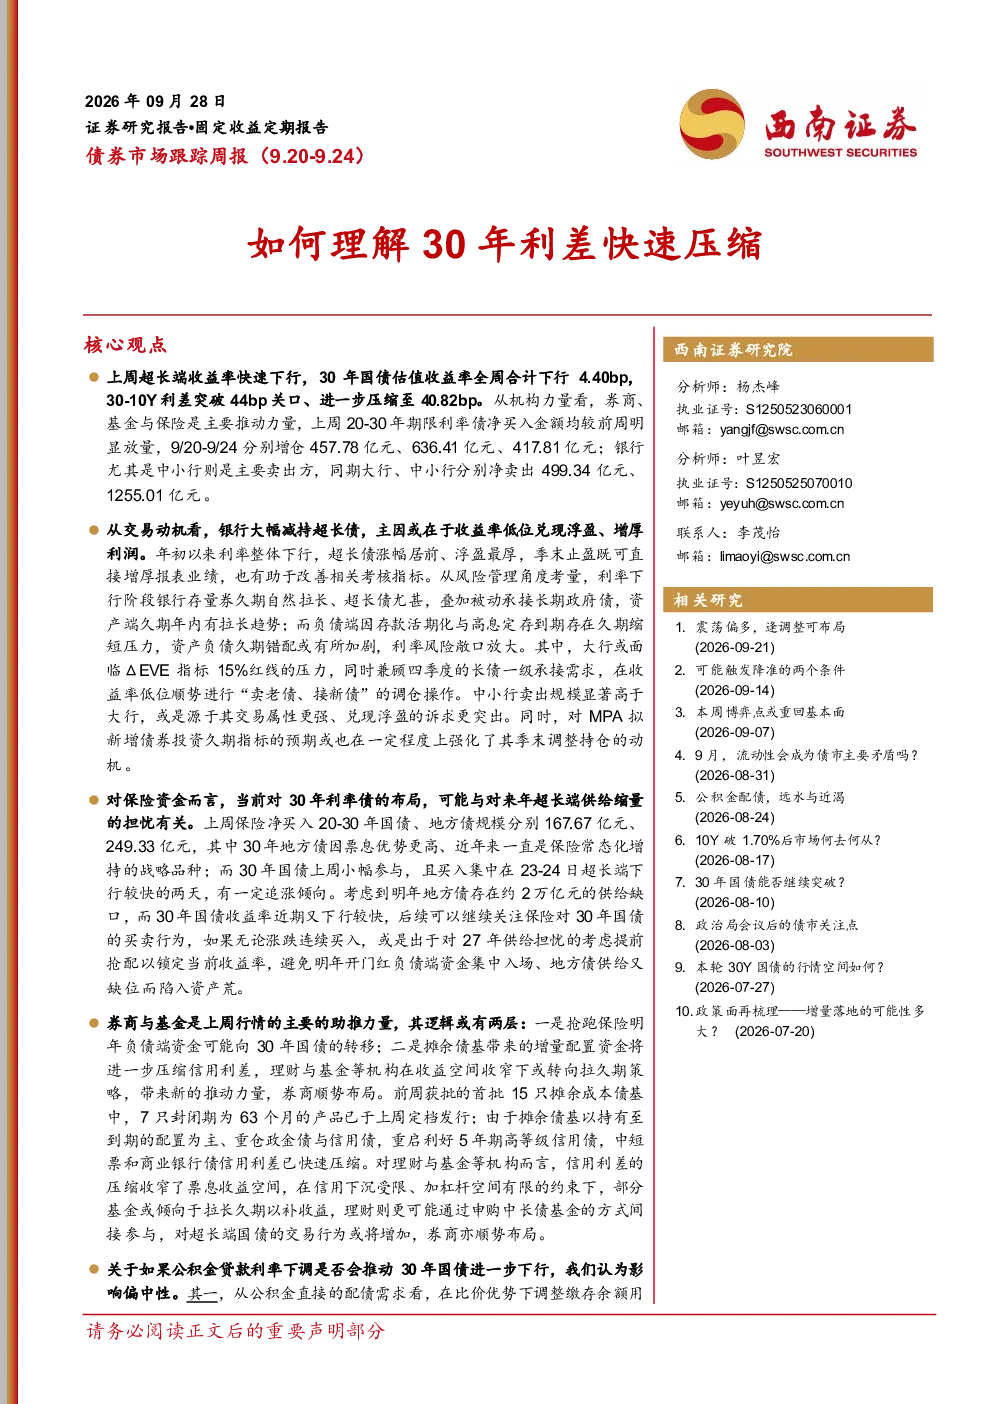
30年利差快速压缩的主要原因是上周超长端收益率快速下行,30年国债估值收益率全周合计下行4.40bp,推动30-10Y利差突破44bp关口、进一步压缩至40.82bp。主要推动力量为券商、基金与保险,上周20-30年期限利率债净买入金额均较前周明显放量;银行尤其是中小行则是主要卖出方。银行减持主因在于收益率低位兑现浮盈、增厚利润,同时利率下行阶段银行存量券久期自然拉长、超长债尤甚,叠加被动承接长期政府债,资产端久期年内有拉长趋势;负债端因存款活期化与高息定存到期存在久期缩短压力,资产负债久期错配或有所加剧。保险资金对30年利率债的布局,可能与对来年超长端供给缩量的担忧有关,上周保险净买入20-30年国债、地方债规模分别167.67亿元、249.33亿元。券商与基金是上周行情的主要的助推力量,其逻辑或有两层:一是抢跑保险明年负债端资金可能向30年国债的转移;二是摊余债基带来的增量配置资金将进一步压缩信用利差,理财与基金等机构在收益空间收窄下或转向拉久期策略,带来新的推动力量,券商顺势布局。
银行减持超长债的原因是什么?
银行减持超长债主因在于收益率低位兑现浮盈、增厚利润,同时利率下行阶段银行存量券久期自然拉长、超长债尤甚,叠加被动承接长期政府债,资产端久期年内有拉长趋势;负债端因存款活期化与高息定存到期存在久期缩短压力,资产负债久期错配或有所加剧。其中,大行或面临ΔEVE指标15%红线的压力,同时兼顾四季度的长债一级承接需求,在收益率低位顺势进行“卖老债、接新债”的调仓操作。中小行卖出规模显著高于大行,或是源于其交易属性更强、兑现浮盈的诉求更突出。同时,对MPA拟新增债券投资久期指标的预期或也在一定程度上强化了其季末调整持仓的动机。
保险资金对30年利率债的布局有何特点?
保险资金对30年利率债的布局可能与对来年超长端供给缩量的担忧有关。上周保险净买入20-30年国债、地方债规模分别167.67亿元、249.33亿元,其中30年地方债因票息优势更高、近年来一直是保险常态化增持的战略品种;而30年国债上周小幅参与,且买入集中在23-24日超长端下行较快的两天,有一定追涨倾向。考虑到明年地方债存在约2万亿元的供给缺口,而30年国债收益率近期又下行较快,后续可以继续关注保险对30年国债的买卖行为。保险作为负债驱动型配置盘,其超长端买入在下行阶段更多是资产荒压力下的被动锁收益,上行阶段反而更会主动增配。
券商与基金的助推逻辑是什么?
券商与基金是上周行情的主要的助推力量,其逻辑或有两层:一是抢跑保险明年负债端资金可能向30年国债的转移;二是摊余债基带来的增量配置资金将进一步压缩信用利差,理财与基金等机构在收益空间收窄下或转向拉久期策略,带来新的推动力量,券商顺势布局。前周获批的首批15只摊余成本债基中,7只封闭期为63个月的产品已于上周定档发行;由于摊余债基以持有至到期的配置为主、重仓政金债与信用债,重启利好5年期高等级信用债,中短票和商业银行债信用利差已快速压缩。
研报有哪些风险提示?
研报风险提示包括:(1)数据统计可能存在误差的风险。(2)宏观经济运行情况超预期的风险。(3)政策效果存在不确定性的风险。(4)历史数据并不代表未来的风险。此外,公积金贷款利率下调对债市影响偏中性,其直接的配债需求在比价优势下调整缴存余额用途受限,投资债券还存在流程完善、一级买入且持有至到期、负债端流动性需求等的约束,中长期配置空间受限。从风险偏好与政策信号看,公积金降息作为地产宽松信号,或抬升地产链权益风险偏好、并引发“地产政策再加码”预期,通过股债跷跷板对债市形成潜在扰动。从是否联动总量降息看,公积金贷款利率是政策性利率、不消耗银行净息差,属于定向支持地产的结构工具,其落地反而提示政策更倾向用结构工具。综合看,公积金降息对债市多空因素并存、但均不强。