猜你想问
这份研报主要讲了什么内容?
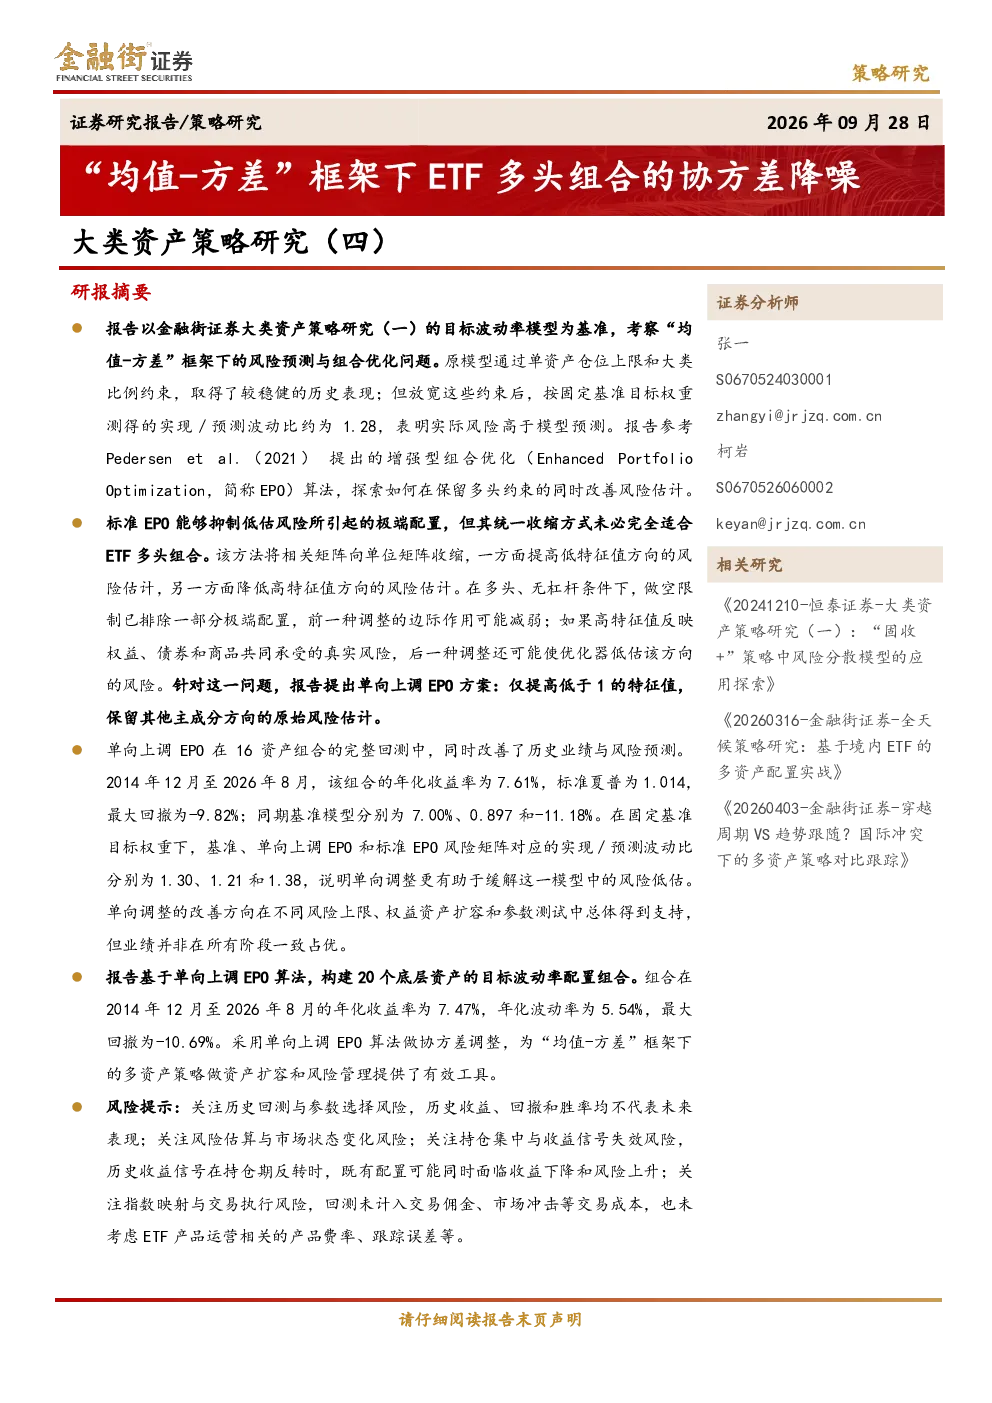
这份研报探讨了在“均值-方差”框架下如何通过ETF多头组合进行协方差降噪。报告以金融街证券的目标波动率模型为基础,分析了原模型在放宽约束后的风险预测问题,并提出了一种单向上调EPO算法来改善风险估计。通过实证检验,该算法在16资产组合中有效降低了实现/预测波动比,提升了组合业绩。报告还基于此算法构建了20资产配置组合,并提供了详细的风险提示。
当前ETF策略赛道的发展趋势如何?
当前ETF策略赛道正朝着更精细化的风险管理方向发展。传统“均值-方差”框架下的风险预测存在低估风险的问题,而报告提出的单向上调EPO算法为解决这一问题提供了新思路。该算法通过保留主成分方向的原始风险估计,仅对低于1的特征值进行上调,有效缓解了风险低估。这一优化方向在不同风险上限、权益资产扩容和参数测试中均得到验证,显示出ETF策略在风险管理上的持续创新空间。
报告重点分析了哪些方向?
报告重点分析了两个核心方向:一是目标波动率模型的风险预测能力,发现原模型在放宽约束后存在实际风险高于预测的问题;二是EPO算法的优化应用,提出单向上调EPO方案以改善ETF多头组合的风险估计。通过16资产和20资产组合的回测,验证了优化算法在提升历史业绩和降低风险预测偏差方面的有效性。此外,报告还探讨了算法优化后的多资产配置方案及其风险管理应用。
目前市场对ETF策略的判断是怎样的?
目前市场对ETF策略的判断呈现多元化特征。一方面,ETF策略因其分散化、透明度和低成本等优势,在被动投资领域持续受到关注;另一方面,如何提升风险预测的准确性成为策略优化的重要方向。报告提出的单向上调EPO算法为解决ETF组合中的风险低估问题提供了实践依据,显示出策略创新对市场表现的影响。但需注意,历史回测结果不代表未来表现,市场环境变化可能影响策略有效性。
研报中提到了哪些风险提示?
研报强调了四类主要风险:一是历史回测与参数选择风险,历史数据不代表未来收益;二是风险估算与市场状态变化风险,模型预测可能随市场变化失效;三是持仓集中与收益信号失效风险,持仓期收益信号反转可能导致收益下降和风险上升;四是指数映射与交易执行风险,回测未考虑交易成本和ETF产品特性。这些风险提示提醒投资者在应用报告结论时需谨慎评估,并结合市场实际情况进行风险管理。