猜你想问
这份研报主要分析了哪些内容?
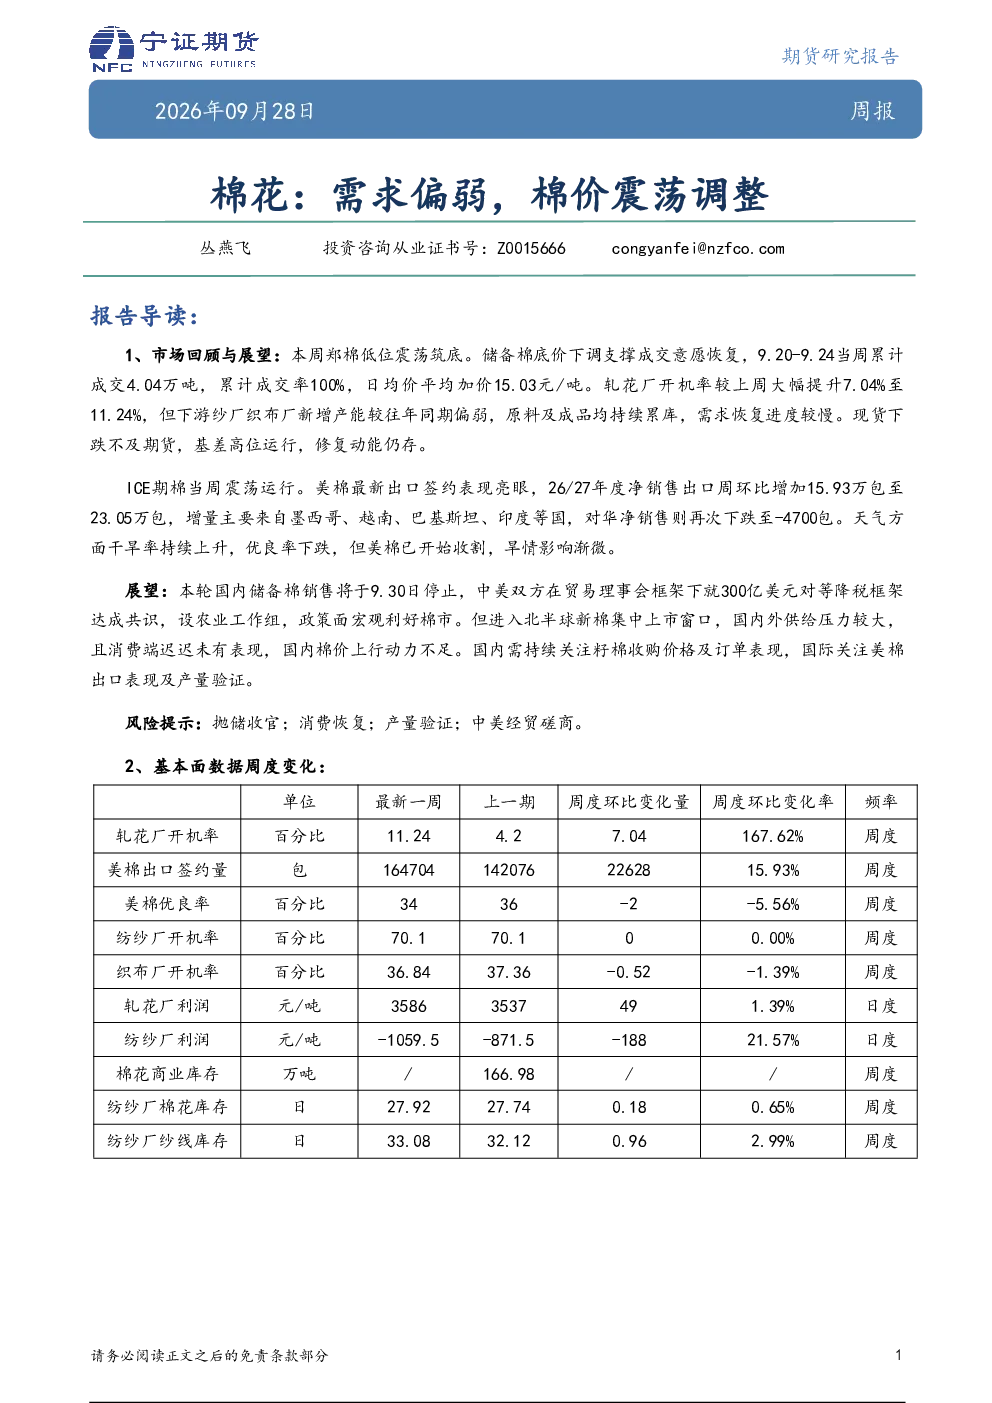
这份研报主要分析了棉花市场的供需情况,包括郑棉和ICE期棉的走势、储备棉抛储的影响、轧花厂和纺纱厂的开机率、国内外棉价差异以及棉花库存变化。报告还探讨了美棉出口表现、生长天气以及中美贸易谈判对棉价的影响,并提出了未来棉价可能面临的机遇和挑战。
棉花行业未来的发展趋势如何?
棉花行业未来面临国内外供给压力较大,消费端恢复迟缓的挑战。北半球新棉集中上市将加剧市场供应,而下游纱厂织布厂新增产能偏弱,导致原料及成品持续累库。同时,国际市场依赖美棉出口及产量验证,ICE期棉走势对国内棉价具有重要影响。政策面虽有宏观利好,但整体上棉价上行动力不足。
报告中重点分析了哪些方向?
报告重点分析了以下几个方面:一是储备棉抛储收官及政策利好对棉价的影响;二是轧花厂开机率提升与下游需求恢复缓慢的矛盾;三是美棉出口表现及生长天气对国际棉市的影响;四是棉花商业库存及纺纱厂库存天数的变化;五是轧花厂和纺纱厂的利润情况。这些分析有助于理解当前棉价震荡调整的原因。
当前棉花市场处于什么状态?
当前棉花市场处于供需错配状态,棉价震荡调整。储备棉底价下调支撑成交,但新棉上市及消费恢复迟缓限制上涨空间。现货价格下跌不及期货,基差高位运行,修复动能仍存。国内外供给压力较大,而需求端恢复缓慢。ICE期棉震荡运行,美棉出口签约表现亮眼,但对中国出口下降。
这份研报提示了哪些风险?
这份研报提示了以下几个风险:一是储备棉抛储收官后市场供应可能增加;二是消费端恢复迟缓可能持续压制棉价;三是美棉产量验证和出口表现存在不确定性;四是中美经贸磋商的进展可能影响市场预期。这些风险因素需要密切关注,以便及时调整投资策略。
你可能感兴趣
棉花:关注下游需求 棉价偏弱震荡
国泰君安期货2024-11-05
棉花:下游需求不强 棉价偏弱震荡
国泰君安期货2024-10-30
棉花:下游需求较弱 棉价偏弱震荡
国泰君安期货2024-03-20
棉花:终端需求不振棉价偏弱震荡
国泰君安期货2024-03-24
棉花:关注下游需求,棉价偏弱震荡
国泰君安期货2024-11-04
棉花:下游需求不强 棉价偏弱震荡
国泰君安期货2024-10-29
棉花:关注下游需求,棉价偏弱震荡
国泰君安证券2024-03-15
棉花:关注下游需求,棉价偏弱震荡
国泰君安证券2024-03-13
棉花:下游需求较弱 棉价偏弱震荡
国泰君安期货2024-03-21
棉花:下游需求不强,棉价偏弱震荡
国泰君安证券2024-10-31