猜你想问
这份研报主要分析了什么内容?
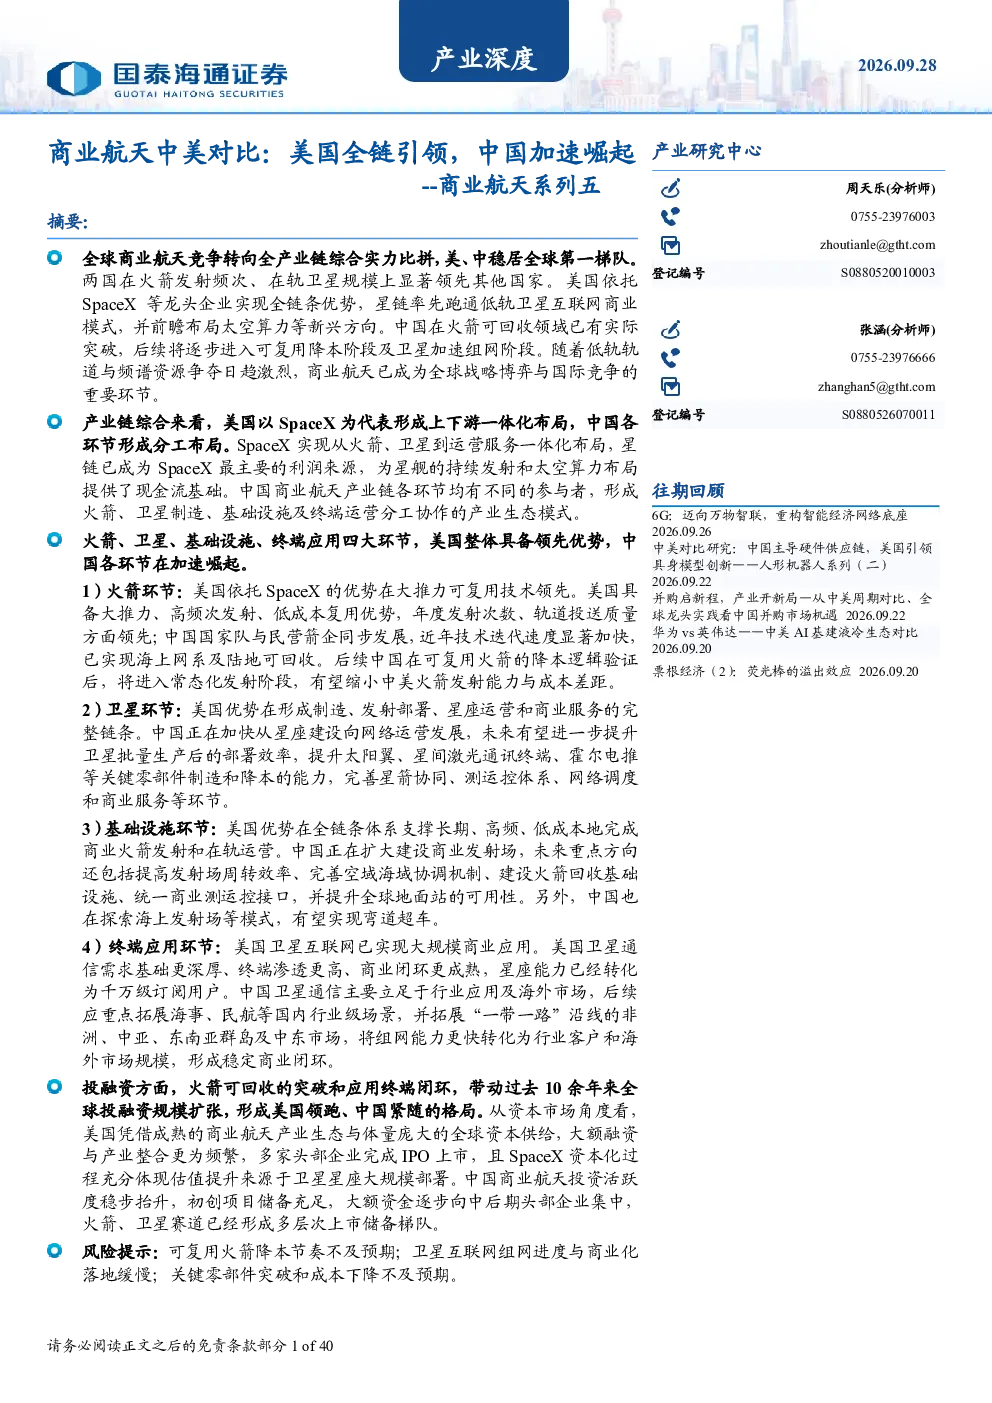
这份研报主要对比分析了中美两国在商业航天产业的产业链布局、火箭技术与发射能力、卫星制造与星座组网、发射基础设施与测控、终端应用与商业模式以及投融资与资本市场等多个维度的差异。报告指出美国以SpaceX为代表形成上下游一体化布局,而中国产业链各环节形成分工布局。美国在火箭可复用技术、卫星批产能力、星座部署规模等方面领先,但中国近年来技术迭代速度显著加快,正持续缩小与美国的技术差距。
商业航天赛道未来发展趋势如何?
商业航天赛道呈现中美双强格局,行业壁垒持续抬高。美国依托SpaceX占据主导地位,中国则依托国内庞大政企与消费级内需,具备支撑巨型星座规模化落地的本土市场基础。未来,低轨空间频段资源将日益短缺,抢占优质频段具备重要战略意义。天地一体化的大带宽通信网络是下一代通信发展的主要方向,商业航天将成为补齐全球立体通信能力的重要基础设施。6G网络将推动通信覆盖由地面二维向空天地三维拓展,商业航天将成为重要基础设施。
研报重点分析了哪些方向?
研报重点分析了中美商业航天产业链布局全景对比、火箭技术与发射能力对比、卫星制造与星座组网对比、发射基础设施与测控对比以及终端应用与商业模式对比等五个方向。报告详细对比了两国在火箭可复用技术、卫星批产能力、星座部署规模、发射效率、测控体系、商业模式成熟度以及投融资规模等方面的差异,并指出中国在部分细分技术赛道如海上发射领域已形成自身独特竞争力。
当前商业航天市场现状如何?
当前商业航天市场呈现中美双强格局,行业壁垒持续抬高。美国以SpaceX为代表占据全球主要市场份额,其卫星通信已形成规模化商用,商业模式体系成熟。中国商业航天产业正加速发展,产业链各环节参与者众多,形成分工协作的产业生态模式。中国在卫星发射频率、卫星批量生产等方面追赶动力充足,但整体技术水平和商业化程度仍与美国存在差距。市场投融资规模以美国领跑,中国次之,火箭和卫星为最活跃赛道。
研报提示了哪些风险?
研报提示了三个主要风险:一是可复用火箭研制及回收试验不及预期,这将影响火箭发射成本和商业可行性;二是巨型星座组网进度与商业化落地缓慢,可能导致投资回报周期延长;三是关键零部件突破和成本下降不及预期,可能制约产业链整体发展速度。这些风险可能影响商业航天产业的持续健康发展,需要产业链各方密切关注并积极应对。