猜你想问
这份研报主要分析了什么内容?
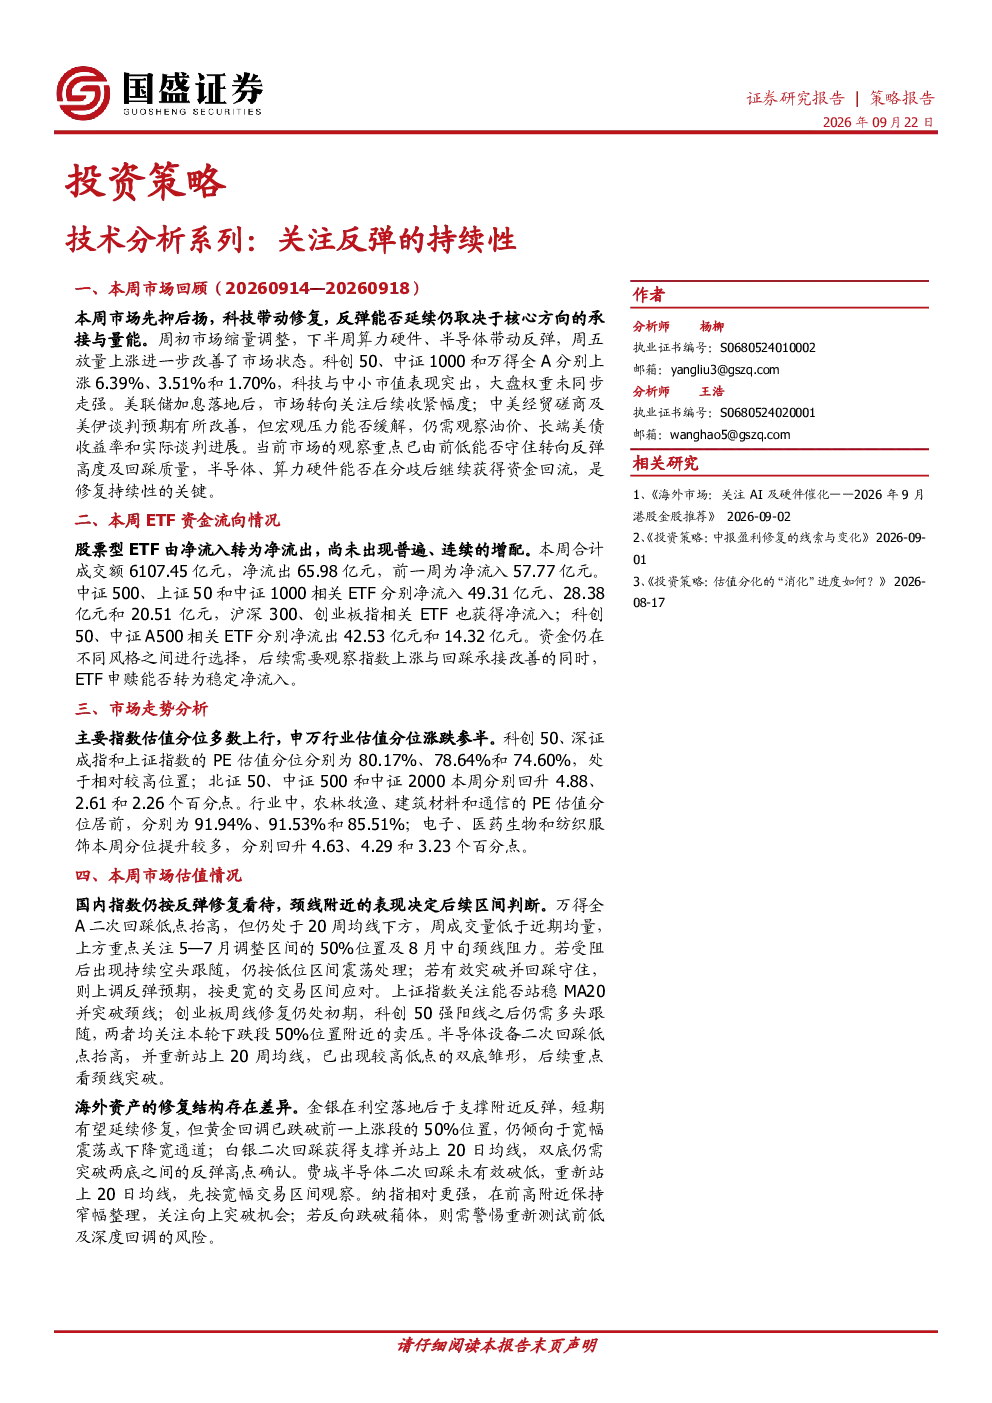
这份研报主要分析了本周市场的反弹持续性。报告回顾了市场先抑后扬的表现,指出科技股带动修复,但反弹的持续性取决于核心方向的承接和量能。报告重点分析了美联储加息后的市场反应、中美经贸磋商及美伊谈判的预期改善,以及宏观压力对市场的影响。此外,还分析了ETF资金流向情况、主要指数和行业的估值情况,并对市场走势进行了分析,包括国内指数的反弹修复情况、海外资产的修复结构差异等。最后,报告概览了本周的国内外宏观事件和产业事件要闻。
报告对科技行业的发展趋势有何分析?
报告对科技行业的发展趋势进行了分析。报告指出,科技股在本周带动市场修复,其中算力硬件和半导体表现突出。报告关注半导体、算力硬件在分歧后能否继续获得资金回流,认为这是修复持续性的关键。此外,报告还分析了海外科技资产的走势,如费城半导体和纳指的修复结构差异。报告强调,智谱、Kimi、华为等企业的产业事件也为科技行业的发展提供了新的方向,后续需关注算力收入与回款、应用付费转化、产品交付及订单兑现等方面的发展。
报告重点分析了哪些市场方向?
报告重点分析了以下几个市场方向:首先,报告分析了国内指数的反弹修复情况,指出国内指数仍按反弹修复看待,颈线附近的表现决定后续区间判断。其次,报告分析了ETF资金流向情况,指出股票型ETF由净流入转为净流出,资金仍在不同风格之间进行选择。再次,报告分析了主要指数和行业的估值情况,指出多数指数估值分位上行,但科创50、深证成指和上证指数的PE估值分位处于相对较高位置。最后,报告分析了海外资产的修复结构差异,指出金银、白银、费城半导体和纳指的修复结构存在差异,需要关注各自的走势。
报告对当前市场现状有何判断?
报告对当前市场现状进行了判断。报告指出,本周市场先抑后扬,科技股带动修复,但反弹的持续性取决于核心方向的承接和量能。报告认为,国内指数仍按反弹修复看待,颈线附近的表现决定后续区间判断。报告还指出,ETF资金流向由净流入转为净流出,资金仍在不同风格之间进行选择。此外,报告分析了主要指数和行业的估值情况,指出多数指数估值分位上行,但科创50、深证成指和上证指数的PE估值分位处于相对较高位置。最后,报告分析了海外资产的修复结构差异,指出金银、白银、费城半导体和纳指的修复结构存在差异,需要关注各自的走势。
研报提到了哪些风险提示?
研报提到了以下几个风险提示:首先,技术分析的局限性,即技术分析并非万能,有其自身的局限性。其次,地缘政治及外部环境的不确定性,地缘政治冲突和外部环境的变化可能对市场造成影响。最后,宏观与产业政策变动的风险,宏观政策和产业政策的调整可能对市场产生重大影响。这些风险提示提醒投资者在投资决策中需充分考虑各种风险因素,谨慎操作。