猜你想问
这份研报的核心内容是什么?
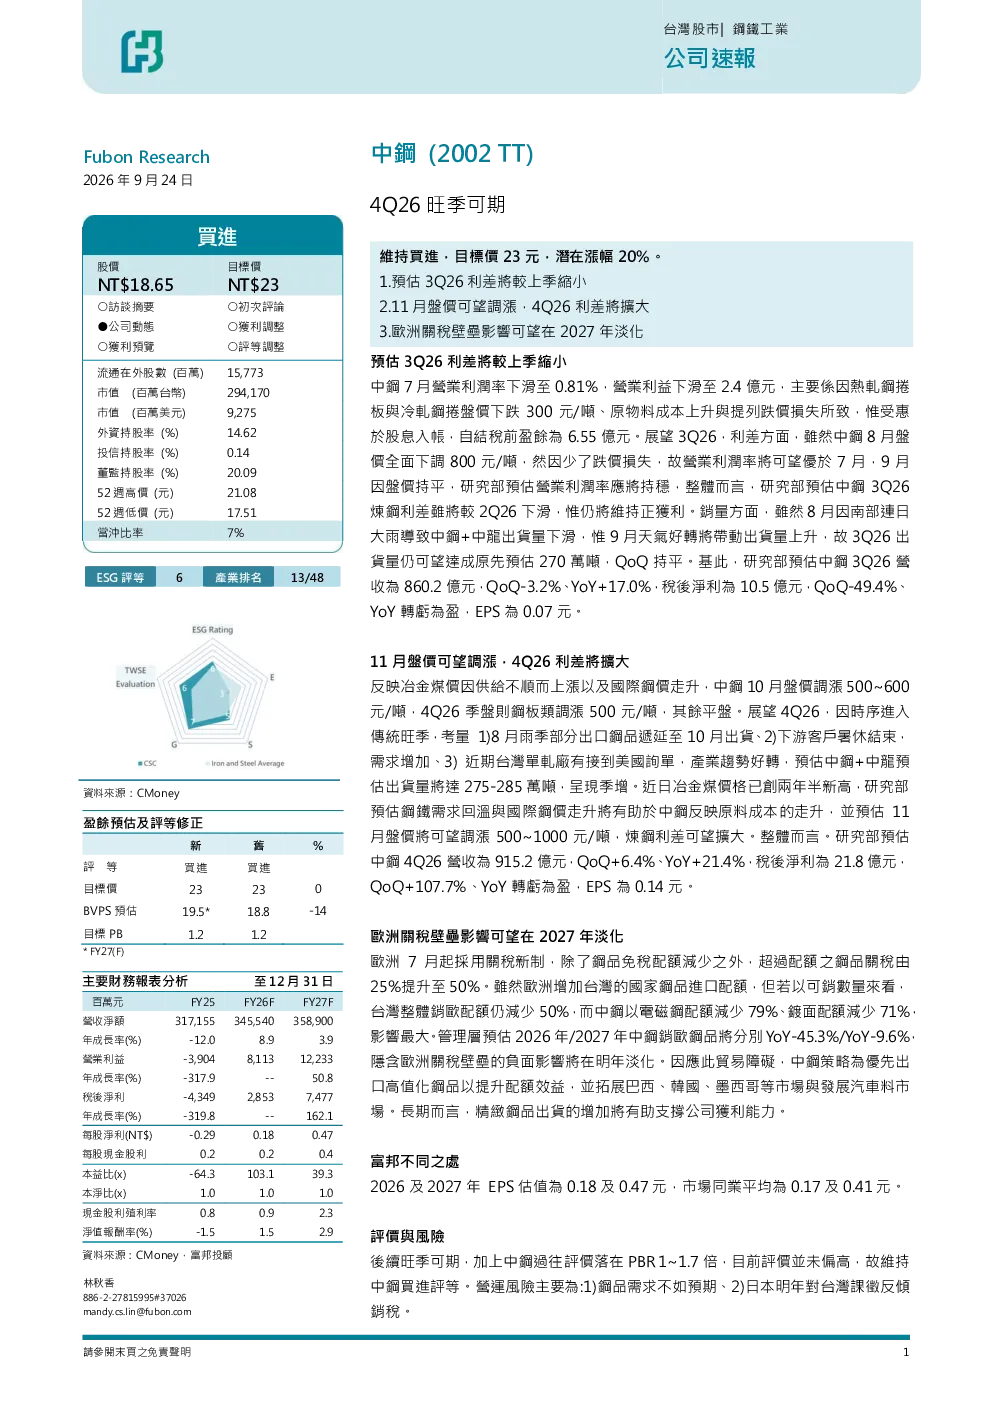
这份研报主要分析了中钢在2026年第三季度和第四季度的展望。预计3Q26利差将较2Q26缩小,但4Q26利差将扩大,11月盘价可望调漲。3Q26出货量预计达270万吨,QoQ持平;营收预计为860.2亿元,QoQ-3.2%、YoY+17.0%;税后净利预计为10.5亿元,QoQ-49.4%、YoY转亏为盈。4Q26出货量预计达275-285万吨,呈季增;营收预计为915.2亿元,QoQ+6.4%、YoY+21.4%;税后净利预计为21.8亿元,QoQ+107.7%、YoY转亏为盈。研报还提到了欧洲关税新制的影响,预计中钢销欧钢品YoY将下降,但2027年负面影响将淡化。建议优先出口高值化钢品,拓展巴西、韩国、墨西哥市场及发展汽车料市场。
钢铁行业未来发展趋势如何?
钢铁行业未来发展趋势受多因素影响。欧洲关税新制对中钢等出口企业短期造成压力,预计2026年YoY下降45.3%,2027年YoY下降9.6%。长期来看,行业需通过高值化产品出口、拓展新兴市场(如巴西、韩国、墨西哥)及发展汽车料市场来应对挑战。富邦证券对2026及2027年EPS估值分别为0.18元和0.47元,高于市场同业平均水平,显示行业仍有结构性机会。但整体需关注全球宏观经济波动及下游需求变化带来的不确定性。
研报重点分析了哪些方向?
研报重点分析了中钢2026年第三季度和第四季度的业绩展望,包括利差变化、销量、营收和净利润预测。同时,关注了欧洲关税新制对中钢出口业务的影响,并提出了应对策略,如优先出口高值化产品、拓展新兴市场等。此外,研报还对比了富邦证券的EPS估值,并提示了行业面临的运营风险,如钢品需求不及预期、日本可能对台湾征收反倾销税等。
当前市场对中钢的判断是什么?
当前市场对中钢的判断较为积极。研报维持买入评级,认为中钢在4Q26旺季有望实现业绩季增,利差扩大,净利润显著改善。尽管欧洲关税新制带来短期压力,但长期通过高值化产品和新兴市场拓展,中钢仍具备增长潜力。富邦证券的EPS估值高于市场平均水平,也印证了市场对其未来发展的信心。不过,投资者需关注全球宏观经济波动及下游需求变化带来的不确定性。
研报提示了哪些风险?
研报提示了中钢面临的主要风险,包括全球宏观经济波动导致钢品需求不及预期,以及日本可能对台湾征收反倾销税带来的贸易壁垒风险。此外,欧洲关税新制短期对出口业务造成压力,预计2026年YoY下降45.3%,2027年YoY下降9.6%。尽管预计2027年负面影响将淡化,但短期内需应对市场变化。投资者需密切关注这些风险因素,并评估其对中钢业绩的潜在影响。