猜你想问
这份研报主要讲了什么内容?
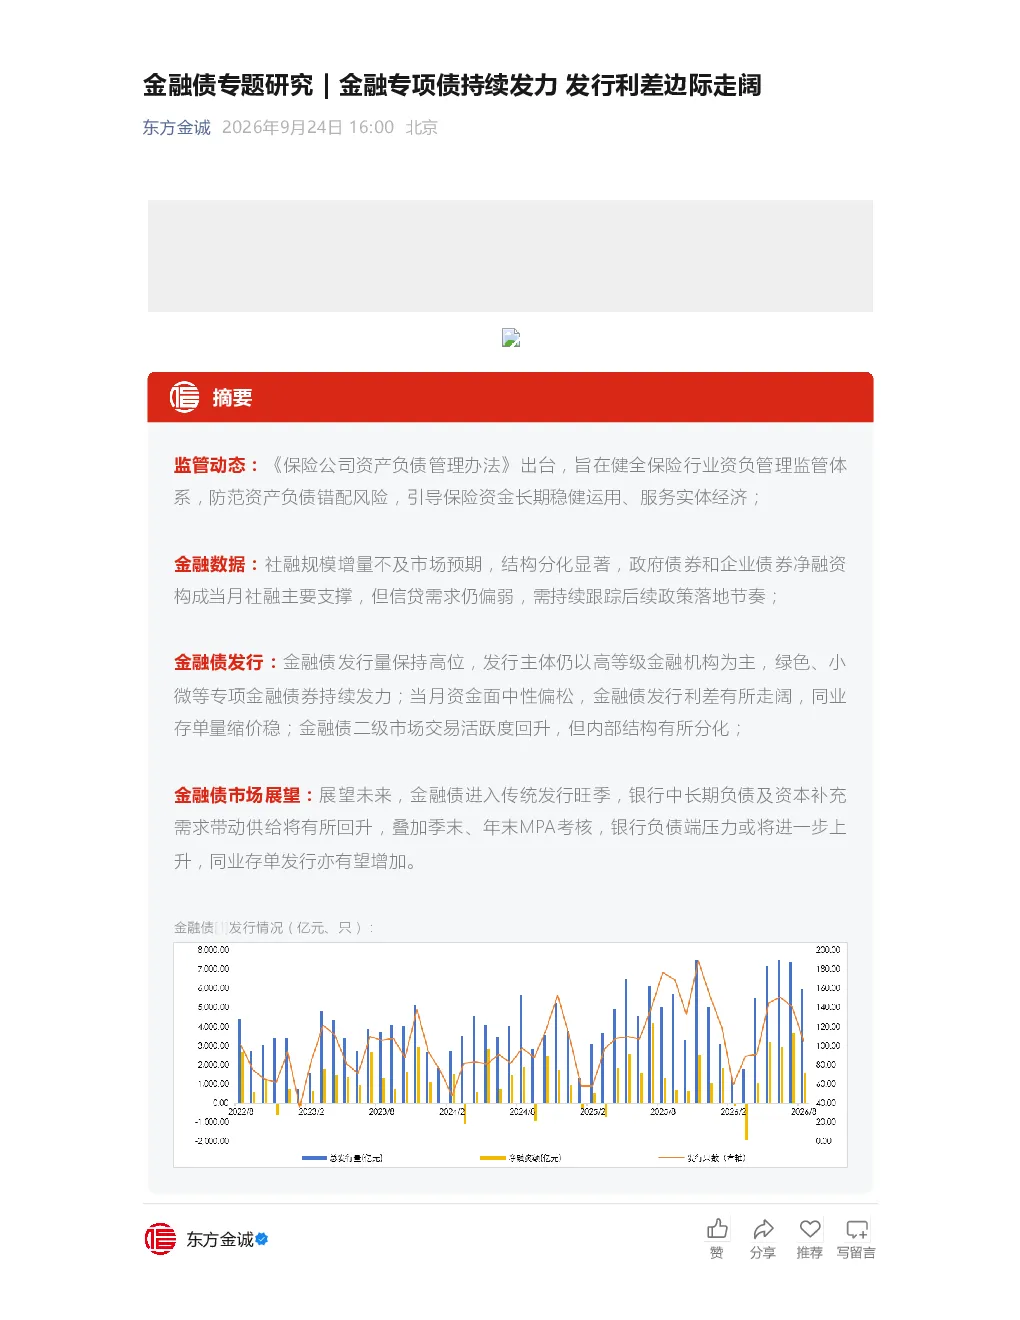
这份研报主要分析了金融债的发行情况、监管动态、二级市场表现以及未来趋势。报告指出,金融债发行量环比下降但整体仍处高位,境内商业银行债发行呈现结构性分化,绿色金融债、小微债券、三农专项债持续发力。金融债发行加权平均利率环比上升,各品种金融债发行利差普遍走阔,主体AA+商业银行次级债和主体AA+级证券公司债利差增幅明显。此外,报告还分析了8月社融规模增量不及预期、信贷需求偏弱等情况,并指出未来金融机构面临一定兑付压力。
金融债行业未来发展趋势如何?
金融债行业未来发展趋势显示,金融债将进入传统发行旺季,银行中长期负债及资本补充需求将带动供给回升。同时,季末、年末MPA考核可能加剧银行负债端压力,预计同业存单发行量或将增加。此外,监管政策持续引导保险资金长期稳健运用,服务实体经济,对金融债市场产生积极影响。
研报重点分析了哪些方向?
研报重点分析了金融债的发行量、发行主体、发行利率与利差、同业存单以及二级市场表现。报告指出,8月金融债发行量环比下降但整体仍处高位,主体AAA级债券发行占比96.20%。金融债发行加权平均利率环比上升,各品种金融债发行利差普遍走阔。同业存单发行规模和数量环比下降,平均发行利率环比上升。二级市场交易活跃度回升,但内部结构分化,商业银行债仍是配置主力。
当前金融债市场现状如何?
当前金融债市场现状显示,金融债交易活跃度回升,但内部结构分化,商业银行债仍是配置主力。金融债发行加权平均利率仍处低位,但各品种金融债发行利差普遍走阔,主体AA+商业银行次级债和主体AA+级证券公司债利差增幅明显。同时,8月金融债偿还量环比上升,未来金融机构面临一定兑付压力。
研报提示了哪些风险?
研报提示的风险包括,未来金融机构面临一定兑付压力,季末、年末MPA考核可能加剧银行负债端压力,同业存单发行量或将增加。此外,金融债发行利差走阔可能增加发行成本,需持续跟踪政策落地节奏,关注金融监管政策变化对市场的影响。