猜你想问
美国PMI数据超预期意味着什么?
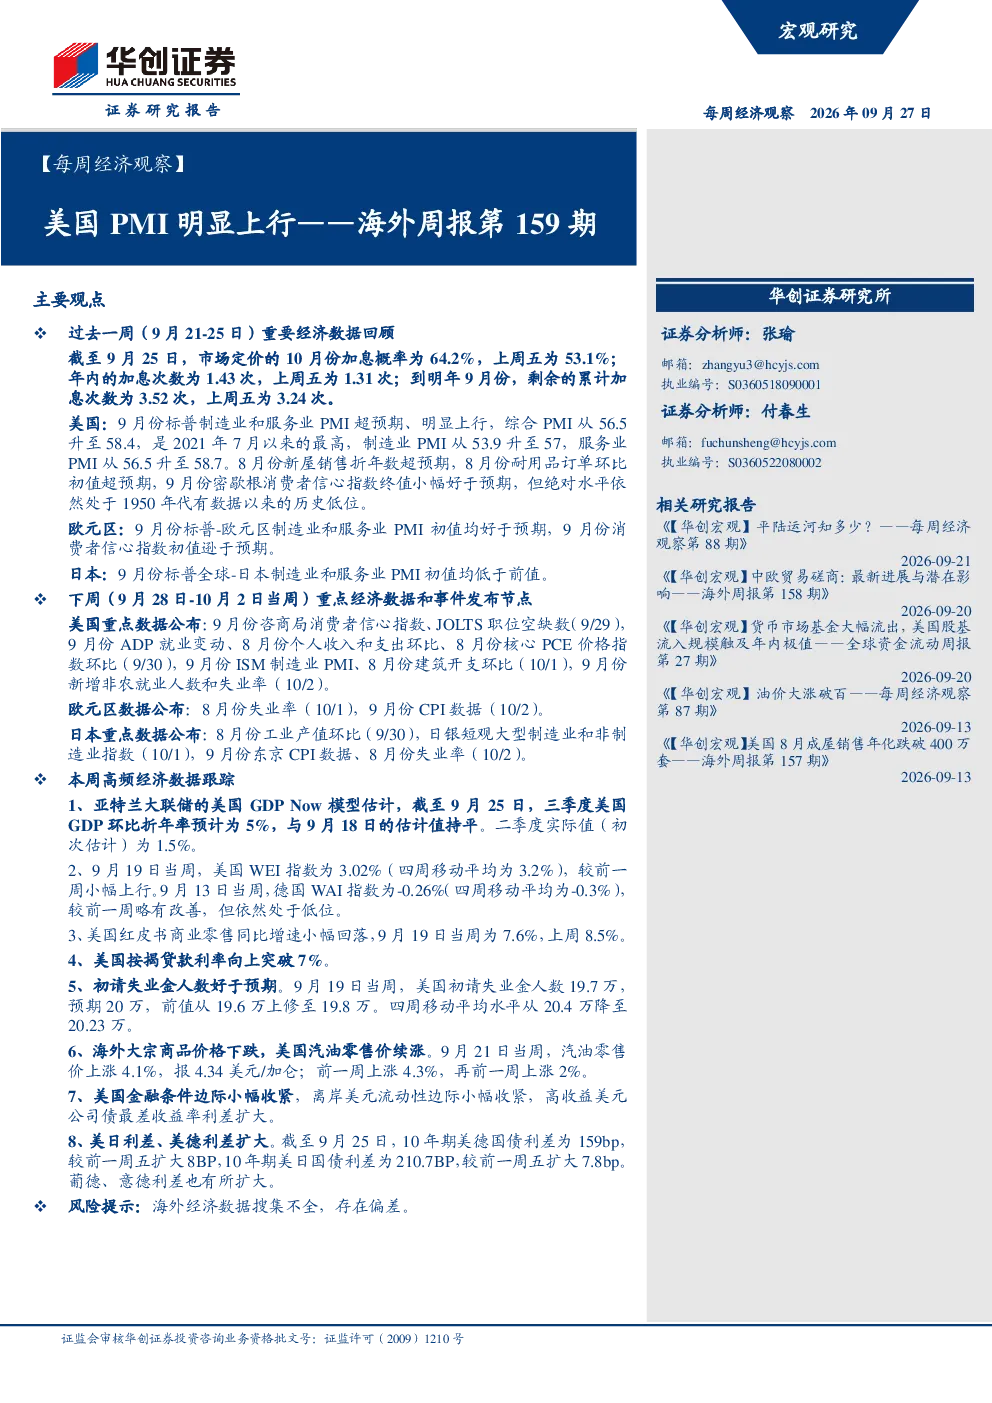
美国PMI数据超预期表明经济活动加速,综合PMI从56.5升至58.4,达到2021年7月以来的最高水平。制造业和服务业PMI均显著提升,显示企业扩张加快。同时,新屋销售和耐用品订单数据超预期,但消费者信心指数仍处于历史低位,提示经济复苏存在结构性问题。这些数据对评估美国经济韧性和未来增长潜力具有重要参考价值。
本周哪些海外经济数据值得关注?
本周将公布多项重要经济数据,包括美国9月份消费者信心指数、JOLTS职位空缺数、ADP就业变动、个人收入和支出、核心PCE价格指数、ISM制造业PMI、建筑开支、新增非农就业人数和失业率等;欧元区8月份失业率和9月份CPI数据;日本8月份工业产值环比、日银短观指数、9月份东京CPI数据和8月份失业率等。这些数据将提供关键线索,帮助判断主要经济体的复苏进程和通胀压力。
报告如何评估当前海外经济趋势?
报告显示美国经济展现较强韧性,PMI数据持续改善,但消费者信心疲软。欧元区PMI好于预期,但消费者信心逊于预期,显示经济复苏不均衡。日本PMI初值回落,经济面临下行压力。高频数据显示金融条件边际收紧,大宗商品价格下跌,但高收益美元债利差扩大,美日、美德利差扩大,提示全球流动性环境变化和风险偏好分化。
海外经济数据对投资有何启示?
海外经济数据反映主要经济体的复苏态势和通胀动态,对资产配置具有重要参考意义。美国PMI强劲但消费者信心低迷,提示经济过热风险与需求不足并存。欧元区和日本经济分化,需关注政策应对措施。金融条件收紧和利差变化,可能影响全球资本流动和资产价格表现。投资者需结合数据变化调整策略,关注结构性机会和潜在风险。
本报告提示哪些风险因素?
报告提示的主要风险包括:美国消费者信心持续低迷可能拖累消费支出;欧元区经济复苏分化可能加剧区域风险;日本PMI回落显示经济下行压力;金融条件收紧和利差扩大可能引发流动性风险;高收益美元债利差扩大提示信用风险上升。这些因素可能影响市场情绪和资产价格,需密切关注其演变动态。