猜你想问
这份LPG季度报告的核心内容是什么?
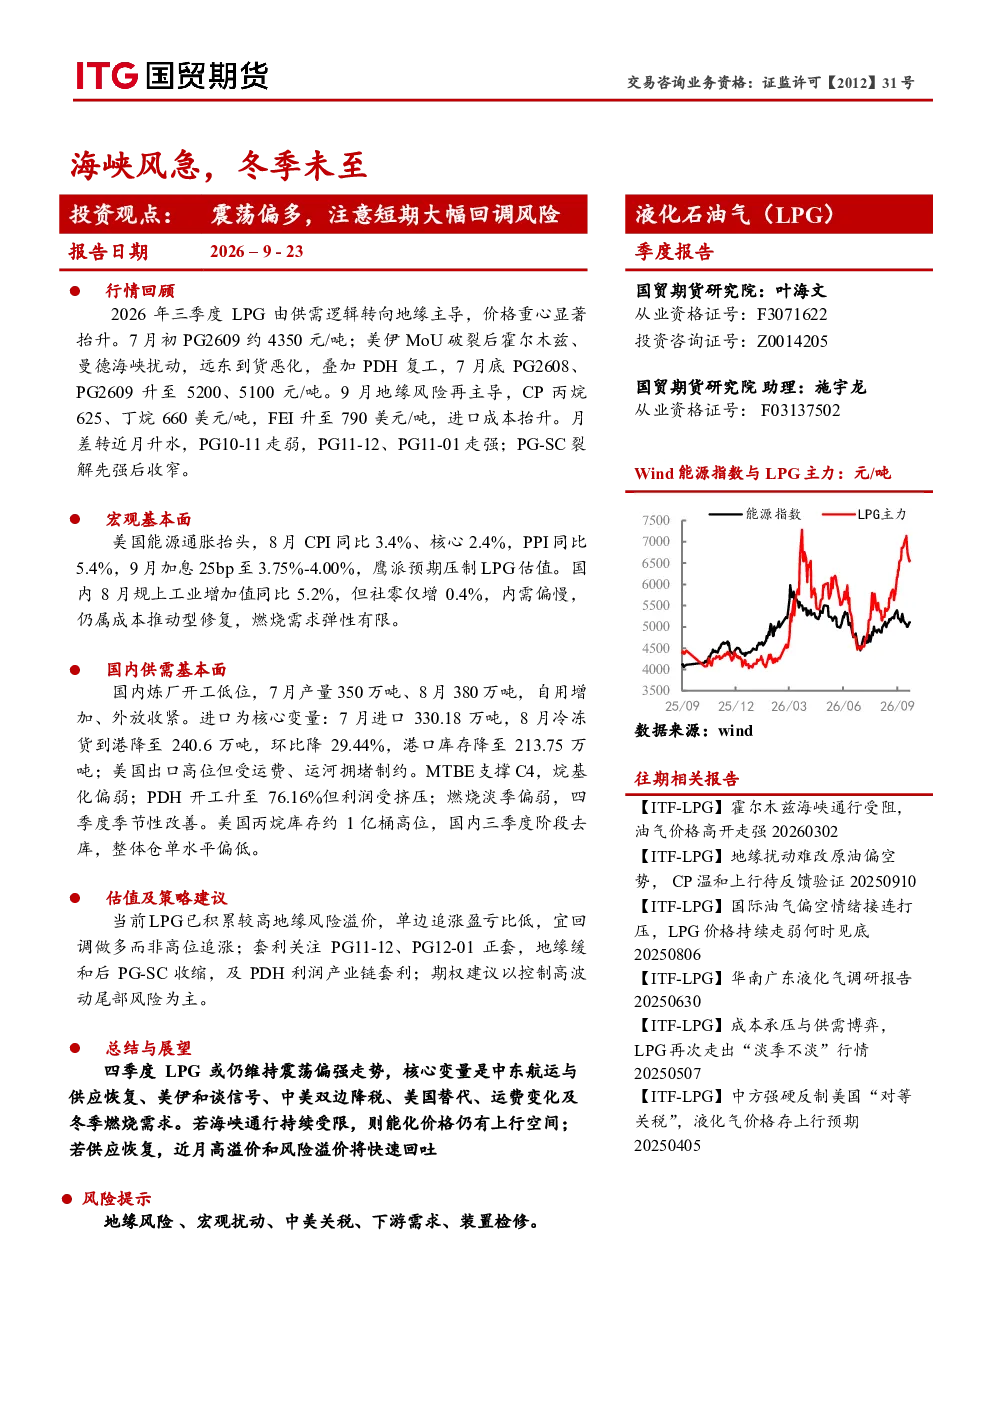
本季度LPG市场由供需逻辑转向地缘主导,价格重心显著抬升。报告回顾了三季度价格波动,分析了美国加息、国内供需变化、地缘风险等因素对市场的影响。报告指出,当前LPG已积累较高地缘风险溢价,建议回调做多而非高位追涨,并关注套利机会和期权策略。四季度市场或仍维持震荡偏强走势,核心变量包括中东航运与供应恢复、美伊和谈信号、中美双边降税、美国替代、运费变化及冬季燃烧需求。
LPG赛道未来发展趋势如何?
LPG赛道未来发展趋势受多重因素影响。报告显示,中东航运与供应恢复、美伊和谈信号、中美双边降税、美国替代、运费变化及冬季燃烧需求是四季度市场核心变量。若海峡通行持续受限,能化价格仍有上行空间;若供应恢复,近月高溢价和风险溢价将快速回吐。此外,PDH开工率上升但利润受挤压,烯烃深加工需求受MTBE支撑,烷基化需求表现相对偏弱,传统燃烧需求三季度偏弱,四季度将季节性改善。
报告重点分析了哪些方向?
报告重点分析了三季度LPG市场由供需逻辑转向地缘主导的价格波动,美国加息、国内供需变化、地缘风险等因素的影响。报告还深入探讨了国内炼厂开工、进口变化、美国出口制约、MTBE支撑C4、烷基化偏弱、PDH开工率上升但利润受挤压、美国丙烷库存高位、国内三季度阶段去库、烯烃深加工需求、烷烃深加工需求、传统燃烧需求季节性变化等基本面因素。此外,报告还分析了库存及交割情况,以及估值及策略建议。
当前LPG市场现状如何判断?
当前LPG市场现状表现为价格重心显著抬升,由供需逻辑转向地缘主导。美国加息鹰派预期压制LPG估值,国内内需偏慢,仍属成本推动型修复,燃烧需求弹性有限。国内炼厂开工低位,进口为核心变量,环比下降,港口库存降至213.75万吨。美国出口高位但受运费、运河拥堵制约。美国丙烷库存约1亿桶高位,国内三季度阶段去库,整体仓单水平偏低。烯烃深加工需求受MTBE支撑,烷基化需求表现相对偏弱,PDH开工率上升但利润受挤压,传统燃烧需求三季度偏弱,四季度将季节性改善。
研报提示了哪些风险?
研报提示了地缘风险、宏观扰动、中美关税、下游需求、装置检修等风险。地缘风险方面,霍尔木兹、曼德海峡扰动导致远东到货恶化,影响价格波动。宏观扰动方面,美国加息鹰派预期压制LPG估值。中美关税可能影响进出口成本。下游需求方面,烯烃深加工和烷烃深加工需求受多种因素制约,传统燃烧需求弹性有限。装置检修可能影响短期供需平衡。这些因素均需密切关注,以规避潜在风险。