猜你想问
这份研报的核心观点是什么?
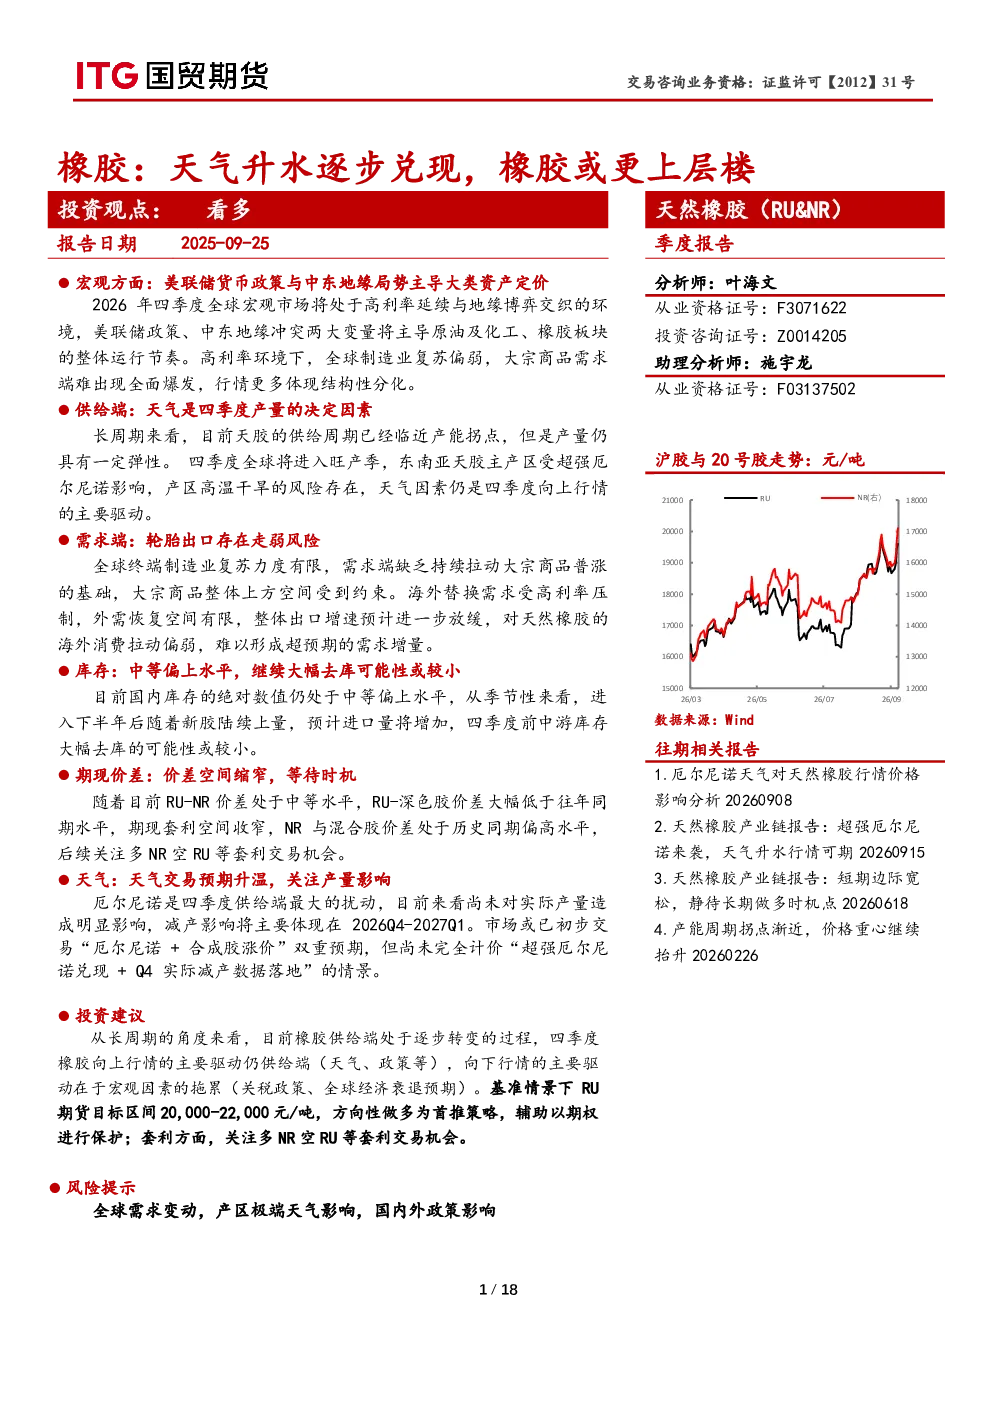
本报告看多橡胶板块,主要基于天气升水逐步兑现的逻辑。报告指出,2026年四季度全球宏观市场将处于高利率延续与地缘博弈交织的环境,美联储政策、中东地缘冲突将主导原油及化工、橡胶板块的运行节奏。高利率环境下,全球制造业复苏偏弱,大宗商品需求端难出现全面爆发,行情更多体现结构性分化。天然橡胶供给周期已临近产能拐点,但产量仍具有一定弹性。四季度全球将进入旺产季,东南亚主产区受超强厄尔尼诺影响,高温干旱风险存在,天气因素仍是四季度向上行情的主要驱动。全球终端制造业复苏力度有限,需求端缺乏持续拉动大宗商品普涨的基础。海外替换需求受高利率压制,外需恢复空间有限,整体出口增速预计进一步放缓,对天然橡胶的海外消费拉动偏弱。国内库存绝对数值处于中等偏上水平,四季度前中游库存大幅去库可能性或较小。RU-NR价差处于中等水平,RU-深色胶价差大幅低于往年同期,期现套利空间收窄,NR与混合胶价差处于历史同期偏高水平。厄尔尼诺是四季度供给端最大的扰动,尚未对实际产量造成明显影响,减产影响将主要体现在2026Q4-2027Q1。市场已初步交易“厄尔尼诺+合成胶涨价”双重预期,但尚未完全计价“超强厄尔尼诺兑现+ Q4实际减产数据落地”的情景。基准情景下RU期货目标区间20,000-22,000元/吨,方向性做多为首推策略,辅助以期权进行保护。关注多NR空RU等套利交易机会。
橡胶行业未来发展趋势如何?
橡胶行业未来发展趋势呈现结构性分化。供给端,天然橡胶供给周期已临近产能拐点,但产量仍具有一定弹性。四季度全球将进入旺产季,东南亚主产区受超强厄尔尼诺影响,高温干旱风险存在,天气因素仍是四季度向上行情的主要驱动。需求端,全球终端制造业复苏力度有限,需求端缺乏持续拉动大宗商品普涨的基础。海外替换需求受高利率压制,外需恢复空间有限,整体出口增速预计进一步放缓,对天然橡胶的海外消费拉动偏弱。期现价差方面,RU-NR价差处于中等水平,RU-深色胶价差大幅低于往年同期,期现套利空间收窄,NR与混合胶价差处于历史同期偏高水平。市场已初步交易“厄尔尼诺+合成胶涨价”双重预期,但尚未完全计价“超强厄尔尼诺兑现+ Q4实际减产数据落地”的情景。未来需关注全球需求变动、产区极端天气影响、国内外政策影响等风险因素。
报告重点分析了哪些方向?
报告重点分析了橡胶板块的供给端和需求端。供给端方面,关注天然橡胶供给周期拐点、四季度旺产季、东南亚主产区受超强厄尔尼诺影响的高温干旱风险,以及天气因素对四季度行情的主要驱动作用。需求端方面,分析全球制造业复苏力度、海外替换需求受高利率压制、外需恢复空间有限、整体出口增速放缓等因素对橡胶消费的影响。此外,报告还分析了库存情况、期现价差、套利机会、厄尔尼诺影响及市场预期等方向。基准情景下RU期货目标区间20,000-22,000元/吨,方向性做多为首推策略,辅助以期权进行保护。关注多NR空RU等套利交易机会。
当前橡胶市场现状如何判断?
当前橡胶市场现状呈现供给端和需求端的结构性分化。供给端,天然橡胶供给周期已临近产能拐点,但产量仍具有一定弹性。四季度全球将进入旺产季,东南亚主产区受超强厄尔尼诺影响,高温干旱风险存在,天气因素仍是四季度向上行情的主要驱动。需求端,全球终端制造业复苏力度有限,需求端缺乏持续拉动大宗商品普涨的基础。海外替换需求受高利率压制,外需恢复空间有限,整体出口增速预计进一步放缓,对天然橡胶的海外消费拉动偏弱。库存方面,国内库存绝对数值处于中等偏上水平,四季度前中游库存大幅去库可能性或较小。期现价差方面,RU-NR价差处于中等水平,RU-深色胶价差大幅低于往年同期,期现套利空间收窄,NR与混合胶价差处于历史同期偏高水平。市场已初步交易“厄尔尼诺+合成胶涨价”双重预期,但尚未完全计价“超强厄尔尼诺兑现+ Q4实际减产数据落地”的情景。当前市场需关注天气、需求、库存、价差等多重因素变化。
研报提示哪些风险?
研报提示的主要风险包括全球需求变动、产区极端天气影响、国内外政策影响。全球需求方面,制造业复苏力度有限可能导致大宗商品需求端难出现全面爆发,影响橡胶消费。产区极端天气方面,东南亚主产区受超强厄尔尼诺影响存在高温干旱风险,可能影响橡胶产量。国内外政策方面,美联储政策、中东地缘冲突等可能主导原油及化工、橡胶板块的运行节奏,带来不确定性。此外,需关注库存变化、期现价差、套利机会等因素变化带来的风险。厄尔尼诺是四季度供给端最大的扰动,尚未对实际产量造成明显影响,减产影响将主要体现在2026Q4-2027Q1。市场已初步交易相关预期,但需警惕预期差带来的风险。