猜你想问
国债期货震荡上行的主要原因是哪些?
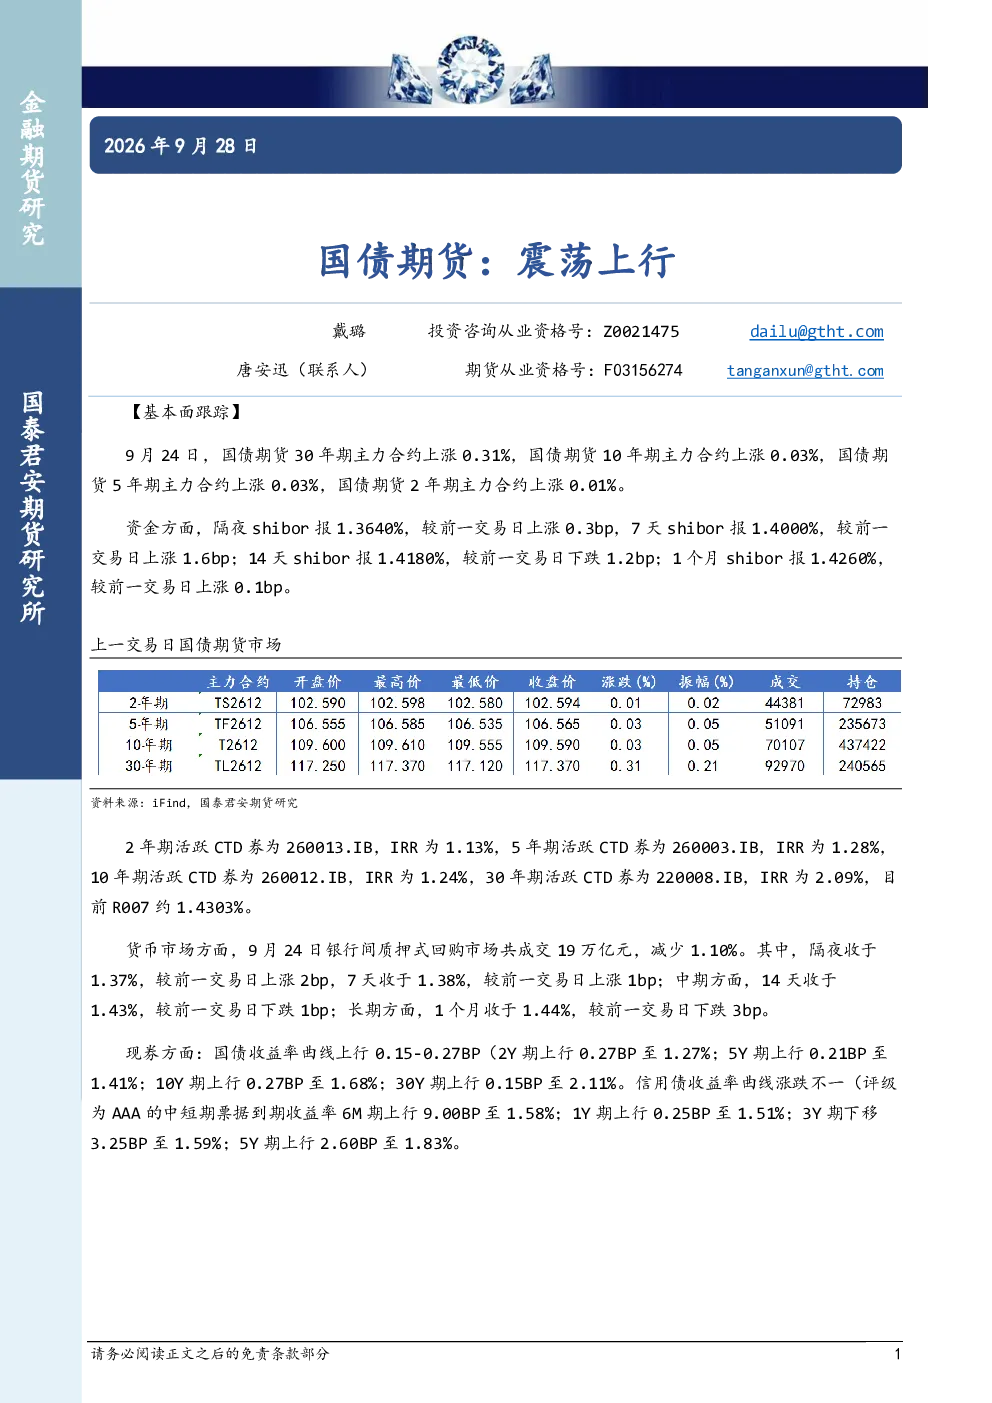
国债期货主力合约震荡上行,主要受资金面和现券收益率影响。9月24日数据显示,shibor整体上行,7天shibor上涨1.6bp至1.40%,14天shibor下跌1.2bp至1.4180%,活跃券IRR方面,2年期为1.13%,5年期为1.28%,10年期为1.24%,30年期为2.09%,R007约1.4303%。同时,货币市场成交19万亿元,隔夜回购利率上涨2bp至1.37%,7天上涨1bp至1.38%,14天和1个月均下跌。现券收益率上行,2年期至30年期分别上行0.27BP至1.27%、0.21BP至1.41%、0.27BP至1.68%、0.15BP至2.11%。这些数据表明市场流动性变化和利率预期共同影响了国债期货走势。信用债收益率涨跌不一,AAA级中短期票据6M期上行9.00BP至1.58%,显示信用环境存在分化。
国债期货行业发展趋势如何?
国债期货行业发展趋势需结合宏观政策和市场情绪分析。央行8月债券回购日均成交6.5万亿元,同比减少14.8%,反映市场流动性可能存在阶段性收紧压力。国债期货趋势强度为0,表明当前市场处于震荡阶段,缺乏明确方向性。从长期看,国债期货走势与宏观经济周期、货币政策立场及通胀预期密切相关。短期内,资金面波动、信用债市场表现以及海外利率变动都可能对国债期货产生影响。投资者需关注shibor、R007等关键利率指标变化,以及央行公开市场操作和货币政策会议信号。
这份报告重点分析了哪些方向?
这份报告重点分析了国债期货的基本面跟踪、资金流向及收益率变化。报告显示,9月24日国债期货主力合约震荡上行,30年期上涨0.31%,10年期上涨0.03%,5年期和2年期均上涨0.03%。资金方面,7天shibor上涨1.6bp至1.40%,14天shibor下跌1.2bp至1.4180%,R007约1.4303%。活跃券IRR方面,2年期为1.13%,5年期为1.28%,10年期为1.24%,30年期为2.09%。此外,报告还分析了货币市场成交、现券收益率及信用债收益率变化,如2年期至30年期现券收益率分别上行0.27BP至1.27%、0.21BP至1.41%、0.27BP至1.68%、0.15BP至2.11%,以及AAA级中短期票据6M期上行9.00BP至1.58%。这些数据为理解当前市场状况提供了全面参考。
当前市场现状如何判断?
当前市场现状表现为国债期货震荡上行,但整体趋势强度为0,显示市场处于多空博弈的平衡状态。资金面上,shibor整体上行,7天shibor上涨1.6bp至1.40%,14天shibor下跌1.2bp至1.4180%,R007约1.4303%,表明短期资金利率存在波动。货币市场方面,隔夜回购利率上涨2bp至1.37%,7天上涨1bp至1.38%,14天和1个月均下跌,显示流动性短期趋紧但中长期有所缓解。现券收益率整体上行,2年期至30年期分别上行0.27BP至1.27%、0.21BP至1.41%、0.27BP至1.68%、0.15BP至2.11%,反映市场对利率走势存在一定预期。信用债市场分化,AAA级中短期票据6M期上行9.00BP至1.58%,提示信用风险可能阶段性上升。
这份研报有哪些风险提示?
这份研报提示的主要风险包括:1)流动性风险,shibor整体上行且货币市场短期利率上涨,可能影响市场资金成本;2)信用风险,信用债收益率涨跌不一,AAA级中短期票据6M期大幅上行9.00BP至1.58%,需关注信用环境变化;3)政策风险,央行8月债券回购日均成交同比减少14.8%,显示货币政策存在不确定性,可能影响市场预期;4)利率风险,现券收益率整体上行,尤其是长期国债收益率上升,可能对国债期货形成压力。此外,国债期货趋势强度为0,市场震荡加剧时可能增加交易风险。投资者需密切关注宏观政策动向、资金面变化及信用债市场表现,合理控制仓位。