猜你想问
美债抛售潮对黄金价格有何影响?
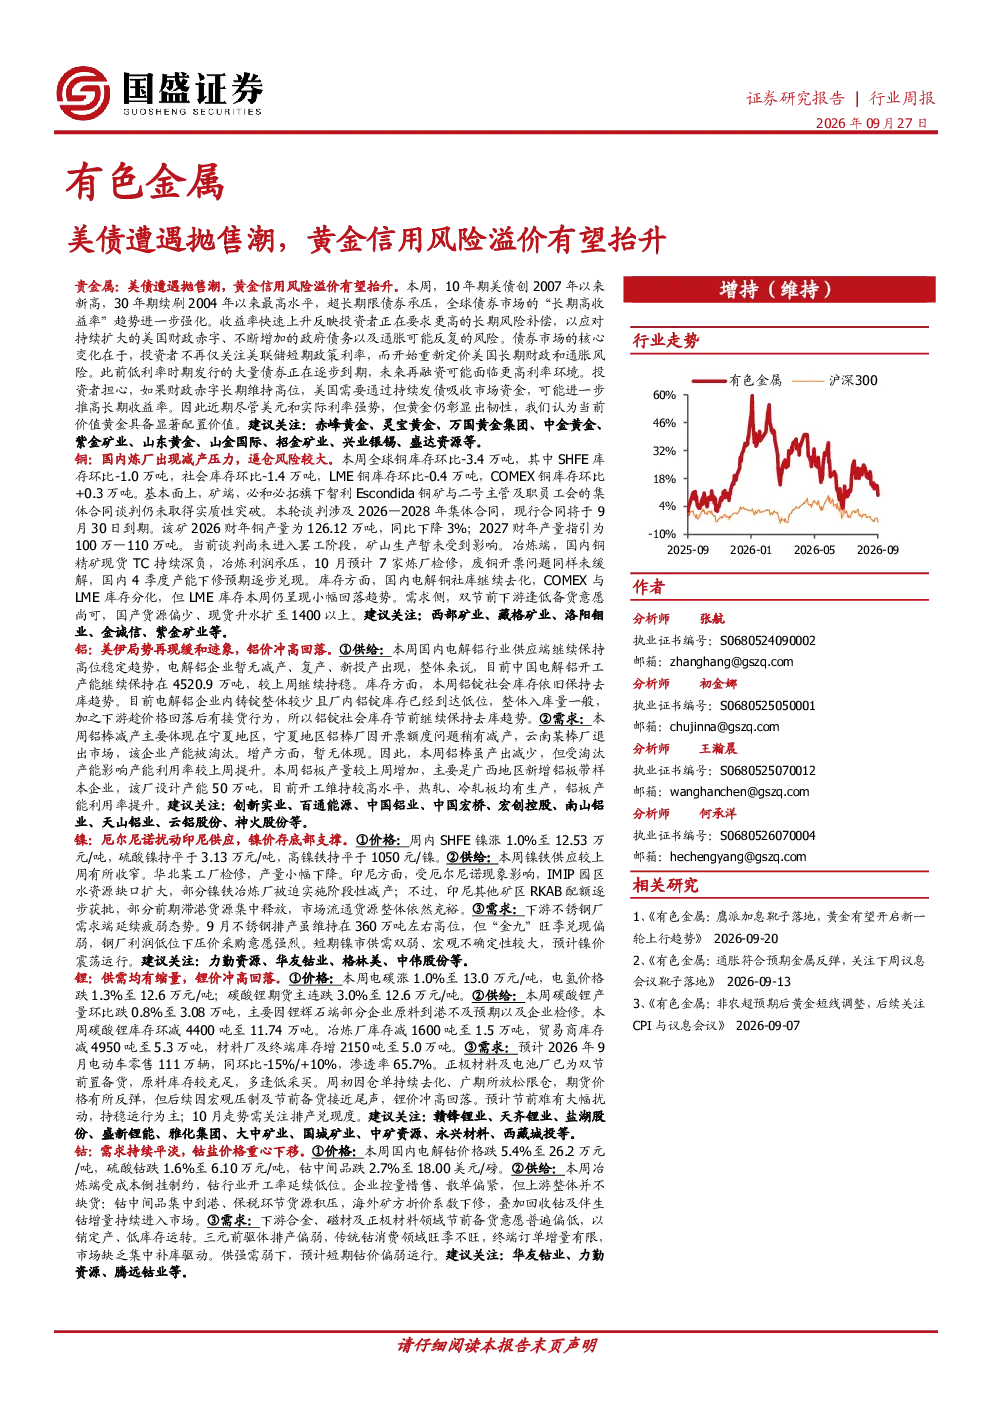
美债遭遇抛售潮,10年期美债创2007年以来新高,30年期续刷2004年以来最高水平,投资者要求更高的长期风险补偿,黄金信用风险溢价有望抬升。尽管美元和实际利率强势,黄金仍彰显出韧性,具备显著配置价值。报告建议关注赤峰黄金、灵宝黄金、万国黄金集团等贵金属相关企业。
有色金属行业近期发展趋势如何?
有色金属行业近期呈现分化态势。贵金属方面,黄金信用风险溢价有望抬升;铜方面,全球铜库存降至低位,但国内炼厂减产压力和逼仓风险较大;铝方面,国内电解铝供应端高位稳定,库存持续去库,但需求端存在不确定性;镍、锂、钴等品种则面临供需双淡或价格冲高回落的局面。报告建议关注各品种的基本面变化和行业发展趋势。
报告重点分析了哪些有色金属品种?
报告重点分析了贵金属、铜、铝、镍、锂、钴、钨、钼、稀土、锡、钽、铟等12种有色金属品种。其中,贵金属聚焦黄金信用风险溢价变化;铜关注全球库存和国内炼厂减产;铝分析供需平衡和库存变化;镍、锂、钴等则探讨供需状况和价格走势。报告建议投资者根据各品种的具体情况进行分析。
当前有色金属市场现状如何?
当前有色金属市场呈现震荡分化态势。部分品种如黄金受益于美债抛售潮和信用风险溢价抬升而表现强势;铜、铝等品种则面临供需错配和基本面约束;镍、锂、钴等品种价格冲高回落,市场情绪偏谨慎。报告建议投资者关注宏观经济、供需变化和库存动态等因素对市场的影响。
投资有色金属行业需注意哪些风险?
投资有色金属行业需注意全球经济复苏不及预期、地缘政治和美联储超预期紧缩等风险。报告指出,全球经济复苏不确定性增加可能影响金属需求;地缘政治冲突可能扰乱供应链;美联储货币政策变化可能影响金属价格。建议投资者密切关注相关风险因素,合理配置资产。
你可能感兴趣
美债遭遇抛售,黄金破位下跌
东证期货2023-10-08
沪锡周报:美元走势偏强,叠加科技股遭遇抛售潮,锡价回落
广发期货2026-06-28
有色金属行业周报:信用风险导致铜被抛售
有色金属中泰证券2014-03-11
南华宏观周报:美债抛售潮来袭,财政部扩大回购“救市”20260823
南华期货2026-08-23
石油石化行业周报:沙特油田遭遇袭击,风险溢价有望提升
基础化工长城证券2019-09-15
有色金属行业跟踪周报:贵金属市场对美联储加息预期计价充分,土耳其央行抛售黄金加剧市场波动
有色金属东吴证券2026-03-31
FICC策略:美债在抛售潮后企稳了吗?
国泰君安证券2025-04-29
美债抛售潮的原因:去美元化、流动性冲击与中期财政扩张
东吴证券2025-04-13
有色金属行业第39周周观点:美债遭抛售货币政策不确定性增强;关注深加工产业链投资机会
有色金属华创证券2016-09-19
策略周报:北上抛售潮有望打破
德邦证券2023-09-03