猜你想问
这份研报的核心内容是什么?
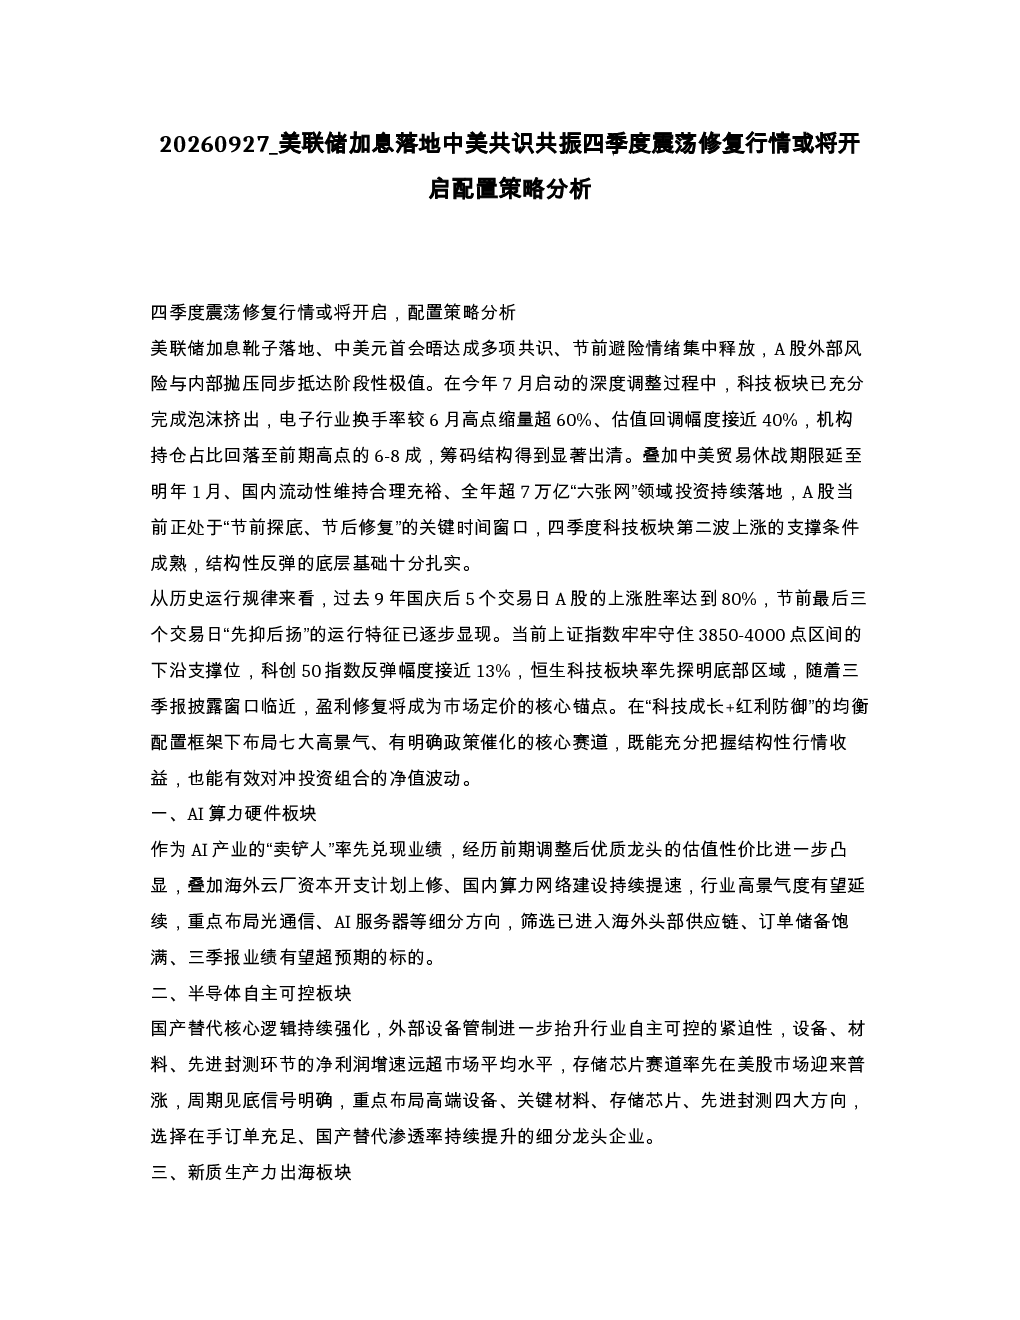
研报分析四季度A股或将开启震荡修复行情,核心配置策略围绕“科技成长+红利防御”展开。建议关注AI算力硬件、半导体自主可控、新质生产力出海、资源品与工业金属、非银金融、稳增长基建链条、高股息红利资产等板块。
报告中提到的赛道/行业发展趋势有哪些?
报告建议关注AI算力硬件、半导体自主可控、新质生产力出海等赛道。AI算力硬件作为AI产业的“卖铲人”,具备第二波上涨支撑;半导体自主可控逻辑持续强化;新质生产力出海企业盈利增速最高。此外,资源品与工业金属、非银金融、稳增长基建链条、高股息红利资产也是配置重点。
这份报告重点分析了哪些方向?
报告重点分析了AI算力硬件、半导体自主可控、新质生产力出海、资源品与工业金属、非银金融、稳增长基建链条、高股息红利资产等方向。AI算力硬件建议关注光通信、AI服务器等细分方向;半导体自主可控建议布局高端设备、关键材料、存储芯片、先进封测;新质生产力出海建议关注高端制造出海、创新药CXO、新能源出口。
当前市场现状如何被判断?
当前市场处于“节前探底、节后修复”的关键窗口,科技板块已完成泡沫挤出,具备第二波上涨支撑。上证指数守住3850-4000点区间下沿,科创50指数反弹近13%,恒生科技板块率先探明底部。历史数据显示,国庆后A股上涨胜率达80%。
研报中提示了哪些相关风险?
报告指出,2026年剩余时间A股难现全面普涨,震荡休整、结构性轮动为主。投资策略应紧扣三季报业绩主线,以AI算力硬件、半导体自主可控为进攻核心,搭配新质生产力出海增强组合弹性,均衡配置资源品、非银金融、稳增长基建板块,以高股息红利资产为底仓对冲波动。投资组合需注意行业周期波动和政策变动风险。
你可能感兴趣
棉花周报:美联储加息靴子落地,资本市场整体表现平稳美棉需求强劲ICE期棉收于涨停,郑棉期价或将震荡走强
华融融达期货2022-03-22
中信建投加息靴子将落地A股或迎反攻行情 策略周中谈第68期
未知机构2026-09-16
中泰策略中美通话分析春节行情或将进入高潮1我们前两周指出
未知机构2025-01-19
保险短期震荡后估值修复行情或将继续,券商重视投资端改革行动方案落地预期
金融国金证券2024-06-03
债市每日观察:美联储加息靴子落地,中美债市或携手上涨
国泰君安证券2018-06-14
策略点评:美联储加息接近尾声,铜价或将高位震荡
财信证券2023-03-31
2024年四季度策略报告:中美经济政策宽松预期共振背景下 氧化铝和电解铝价格或先强后弱
宏源期货2024-09-30
2024年四季度策略报告:中美经济政策预期共振背景下或使沪铜价格先强后弱
宏源期货2024-09-30
国债期货周报:走势观点:美联储加息靴子落地,年底配置行情推动上涨
国投期货2015-12-21
房地产行业2023年四季度投资策略暨中报总结:曙光已现,把握基本面修复与政策共振行情
房地产国信证券2023-09-19