行情综述
本周黑色产业链呈现“成材去库提速、铁水回落、原料库存压力上升”的组合。9月24日螺纹均价较9月18日上涨10元/吨,热卷、冷卷、中厚板分别下降4、4、6元/吨;DCE成材与双焦主力小幅反弹,铁矿下跌0.28%。供需方面,247家钢厂日均铁水下降1.97万吨至235.66万吨,高炉产能利用率降至88.49%;钢材社会库存下降42.11万吨至996.39万吨,低产量与节前备货推动去库。原料方面,铁矿47港及钢厂库存分别增加80.57、231.95万吨;焦煤矿山精煤库存大增39.96万吨,焦化提产后焦炭库存转为小幅累积。钢企盈利率下降至6.93%。短期看,成材低供给与去库形成支撑,但需求持续性及原料供给压力仍需验证。
钢铁行业概况&指数表现
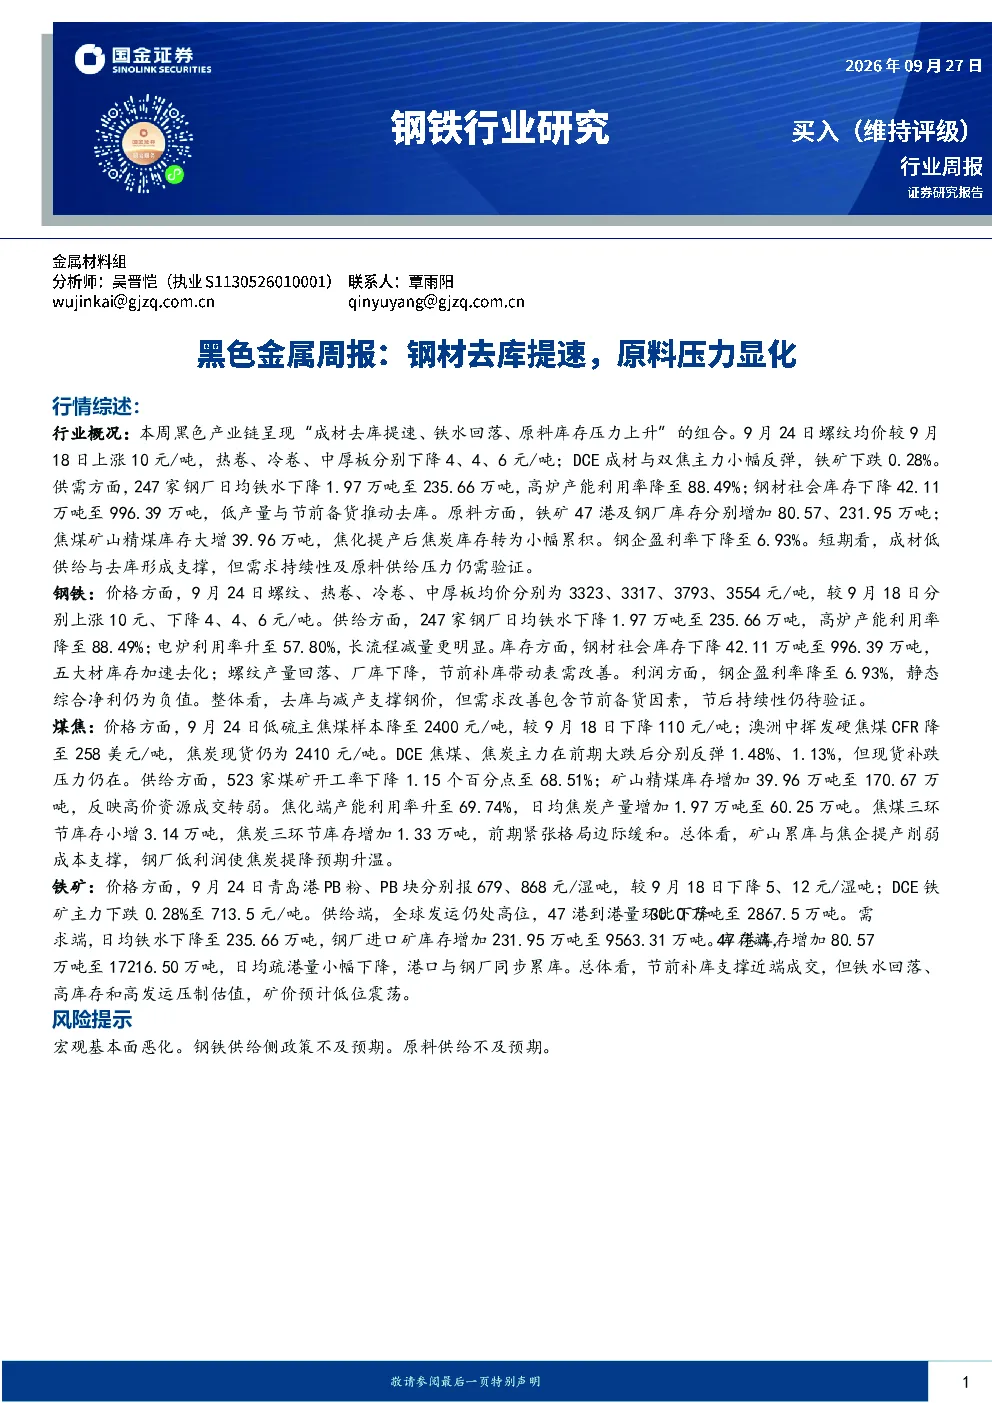
行业概况:本周黑色产业链呈现“成材去库提速、铁水回落、原料压力显化”的组合。9月24日螺纹均价较9月18日上涨10元/吨,热卷、冷卷、中厚板分别下降4、4、6元/吨;DCE成材与双焦主力小幅反弹,铁矿下跌0.28%。供需方面,247家钢厂日均铁水下降1.97万吨至235.66万吨,高炉产能利用率降至88.49%;钢材社会库存下降42.11万吨,五大材库存去化加快,低产量与节前补库共同推升表需。原料方面,铁矿47港和钢厂库存分别增加80.57、231.95万吨,供给增量继续沉淀;焦煤矿山精煤库存增加39.96万吨,焦化提产推动焦炭库存转增。利润方面,钢企盈利率降至6.93%,综合净利仍处负值。我们认为,成材供给收缩和库存去化暂时托底价格,但节前备货难代表趋势性需求,节后库存与钢厂减产仍是方向性验证。指数表现:9月18日至24日上证综指下跌0.60%,跟踪中证钢铁指数的钢铁ETF净值下跌1.35%,相对大盘跑输0.75个百分点。板块承压主要反映旺季需求成色不足、钢企盈利率继续下探及原料价格下行预期;钢材库存加速去化和铁水回落虽缓解供给压力,但节前备货能否延续仍待观察。短期超额收益仍需成材成交持续、利润修复及节后库存表现验证。
细分行业基本面综述
钢铁:价格方面,9月24日螺纹、热卷、冷卷、中厚板均价分别为3323、3317、3793、3554元/吨,较9月18日分别上涨10元、下降4、4、6元/吨,长材略强于板材。供给方面,247家钢厂高炉产能利用率下降0.74个百分点至88.49%,日均铁水下降1.97万吨至235.66万吨;高炉开工率降至82.01%,电炉利用率升至57.80%,减量主要来自长流程。库存及需求方面,数据库样本钢材社会库存下降42.11万吨至996.39万吨;五大材总库存下降55.76万吨,螺纹产量下降8.72万吨、表需增加19.24万吨,节前补库推动去库加速。9月24日建筑钢材成交较9月18日回升,而钢银成交略降,高频指标仍分化。利润方面,钢企盈利率下降0.86个百分点至6.93%,综合净利仍为负值。我们认为,减产与去库缓解成材压力,但节后若成交回落,库存可能重新累积,钢价上行空间仍受弱利润约束。煤焦:价格方面,9月24日低硫主焦煤样本报2400元/吨,较9月18日下降110元/吨;澳洲中挥发硬焦煤CFR降至258美元/吨,焦炭现货样本报2410元/吨、周环比持平。DCE焦煤、焦炭主力在前期大跌后分别反弹1.48%、1.13%,更多体现超跌修复,现货补跌压力仍在。供给方面,523家煤矿开工率下降1.15个百分点至68.51%,复产仍慢;但矿山精煤库存增加39.96万吨至170.67万吨,低开工与上游累库并存,说明下游采购转弱。焦化端产能利用率上升2.27个百分点至69.74%,日均焦炭产量增加1.97万吨至60.25万吨。库存方面,焦煤三环节库存增加3.14万吨至2038.46万吨;焦炭三环节库存增加1.33万吨至822.87万吨,钢厂补库而焦企、港口去库。我们认为,焦煤矿山累库和焦企提产使成本支撑转弱,钢企盈利率降至6.93%,焦炭提降预期升温;盘面反弹持续性取决于现货止跌与复产进度。铁矿:价格方面,9月24日青岛港PB粉、PB块分别报679、868元/湿吨,较9月18日下降5、12元/湿吨;DCE铁矿主力713.5元/吨、下跌0.28%。供给端,9月14日至20日全球发运量3425.8万吨,虽环比回落仍处高位;47港到港量下降30.0万吨至2867.5万吨。需求端,日均铁水下降1.97万吨至235.66万吨,钢厂进口矿库存增加231.95万吨至9563.31万吨,主要反映节前补库而非消耗增强。库存端,47港库存增加80.57万吨至17216.50万吨,港口与钢厂同步累库。总体看,补库短期支撑成交,但铁水回落、高发运与高港存共同指向平衡转松;节后若检修延续,矿价仍有下行压力。
黑色产业链景气指标更新
2.1 利润:钢企盈利率下降至6.93%,综合净利仍为负值。
2.2 开工率:523家煤矿开工率下降1.15个百分点至68.51%;高炉产能利用率降至88.49%;电炉利用率升至57.80%。
黑色产业链价格数据更新
3.1 钢材:9月24日螺纹、热卷、冷卷、中厚板均价分别为3323、3317、3793、3554元/吨。
3.2 原料:9月24日低硫主焦煤样本报2400元/吨,澳洲中挥发硬焦煤CFR降至258美元/吨,焦炭现货样本报2410元/吨。
3.3 产业链期现:DCE焦煤、焦炭主力在前期大跌后分别反弹1.48%、1.13%。
3.4 海运:全球发运量3425.8万吨,47港到港量下降30.0万吨至2867.5万吨。
黑色产业链供需数据更新
4.1 钢铁:247家钢厂日均铁水下降1.97万吨至235.66万吨;钢材社会库存下降42.11万吨至996.39万吨。
4.2 铁矿:9月14日至20日全球发运量3425.8万吨;47港库存增加80.57万吨至17216.50万吨。
4.3 双焦:523家煤矿精煤库存增加39.96万吨至170.67万吨;焦化端产能利用率上升2.27个百分点至69.74%。
4.4 废钢:废钢到货量及库存数据未详细更新。
风险提示
宏观基本面恶化。钢铁供给侧政策不及预期。原料供给不及预期。