猜你想问
报告主要关注哪些经济现象?
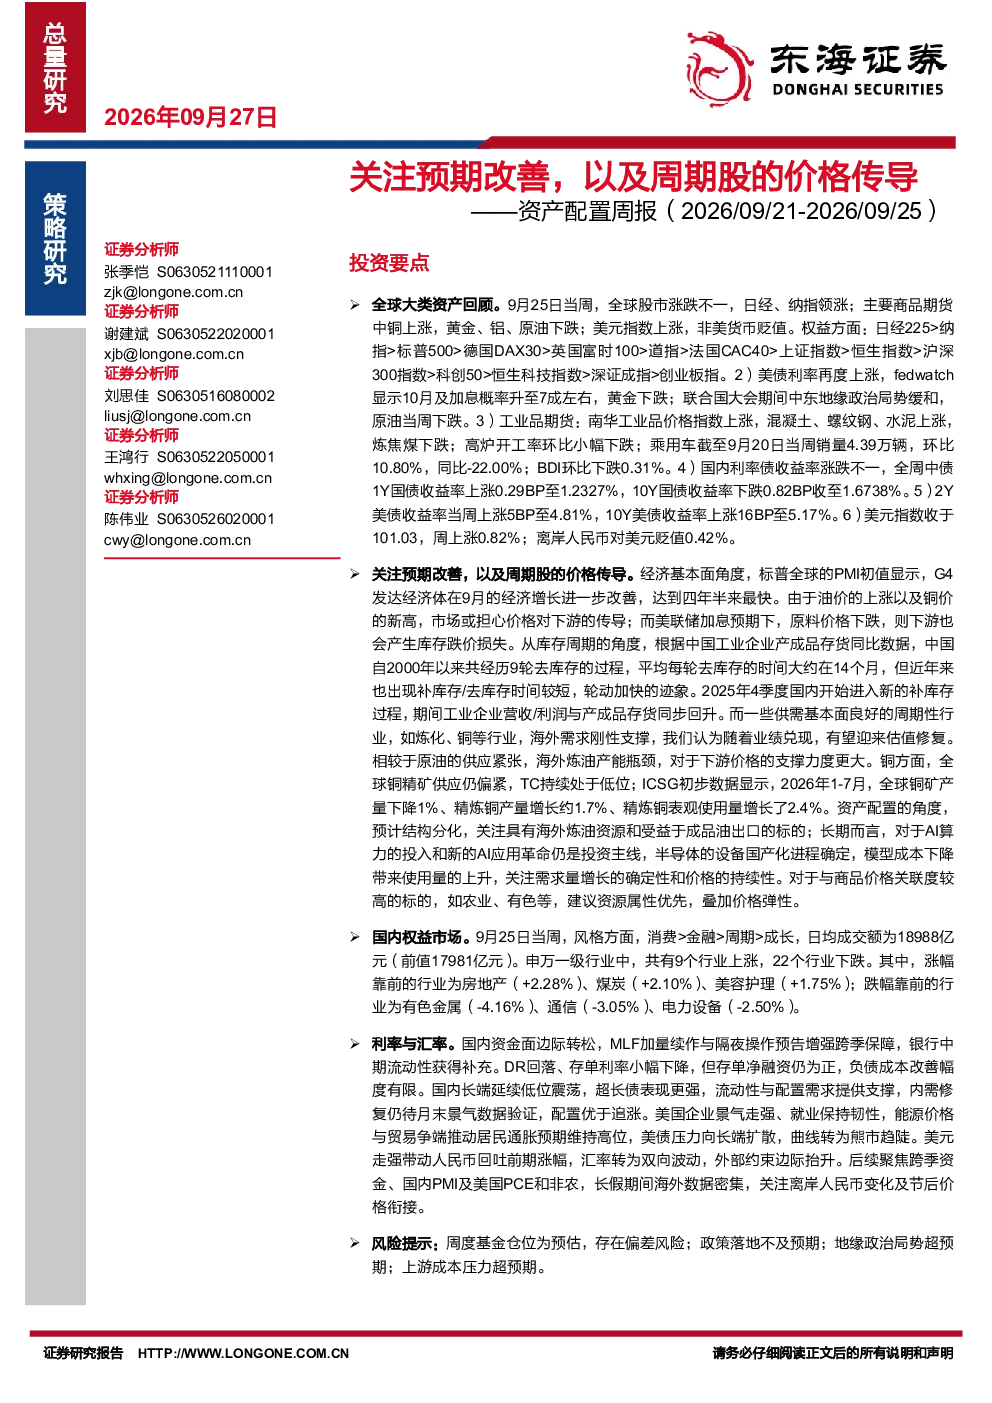
本报告核心关注预期改善和周期股价格传导。报告指出G4发达经济体经济增长改善,但油价和铜价上涨可能传导至下游,同时美联储加息预期下原料价格下跌可能导致下游库存跌价损失。周期性行业如炼化和铜受海外需求支撑,有望迎来估值修复。资产配置预计结构分化,需关注海外炼油资源和成品油出口受益标的;长期关注AI算力投入和半导体国产化进程;农业和有色等资源属性优先,叠加价格弹性。
周期性行业未来发展趋势如何?
周期性行业受海外需求支撑,有望迎来估值修复。报告指出炼化和铜等行业表现较好,主要得益于全球铜精矿供应偏紧,TC持续处于低位,国内供应偏紧,库存持续下降。同时,高频数据显示消费、高端制造、科技、金融等行业表现较好,主要指数估值分位数水平显示周期、消费、高端制造、科技、金融等行业估值处于历史相对低位,具备潜在增长空间。
报告重点分析了哪些方向?
报告重点分析了全球大类资产回顾、国内权益市场回顾、利率及汇率跟踪、大宗商品跟踪、行业及主题、资金及流动性跟踪等多个方向。具体包括全球股市涨跌、主要商品期货价格变动、美元指数走势、美债利率变化、国内利率债收益率变化、南华工业品价格指数变化、乘用车销量、主要行业估值分位数水平、融资余额变化、普通股票型基金和偏股混合型基金仓位变化等。
当前市场状况如何判断?
当前市场状况呈现多维度变化。全球股市涨跌不一,日经225和纳指领涨;主要商品期货中铜上涨,黄金、铝、原油下跌;美元指数上涨,非美货币贬值。国内权益市场风格方面,消费>金融>周期>成长,申万一级行业中9个行业上涨,22个行业下跌。涨幅靠前的行业为房地产、煤炭、美容护理;跌幅靠前的行业为有色金属、通信、电力设备。资金面边际转松,MLF加量续作,跨季流动性保障增强。汇率方面,美元走强带动人民币回吐前期涨幅,汇率转为双向波动。
报告提示了哪些风险?
报告提示了周度基金仓位预估存在偏差风险;政策落地不及预期;地缘政治局势超预期;上游成本压力超预期等风险。例如,报告指出中东地缘政治局势缓和,原油下跌,但地缘政治局势仍可能超预期引发市场波动。同时,美联储加息预期下原料价格下跌可能导致下游库存跌价损失,上游成本压力可能超预期传导至下游。此外,北京市推出首个地方商品房销售制度细则等政策落地效果仍需观察。