猜你想问
欧洲水电产量下降的主要原因是什么?
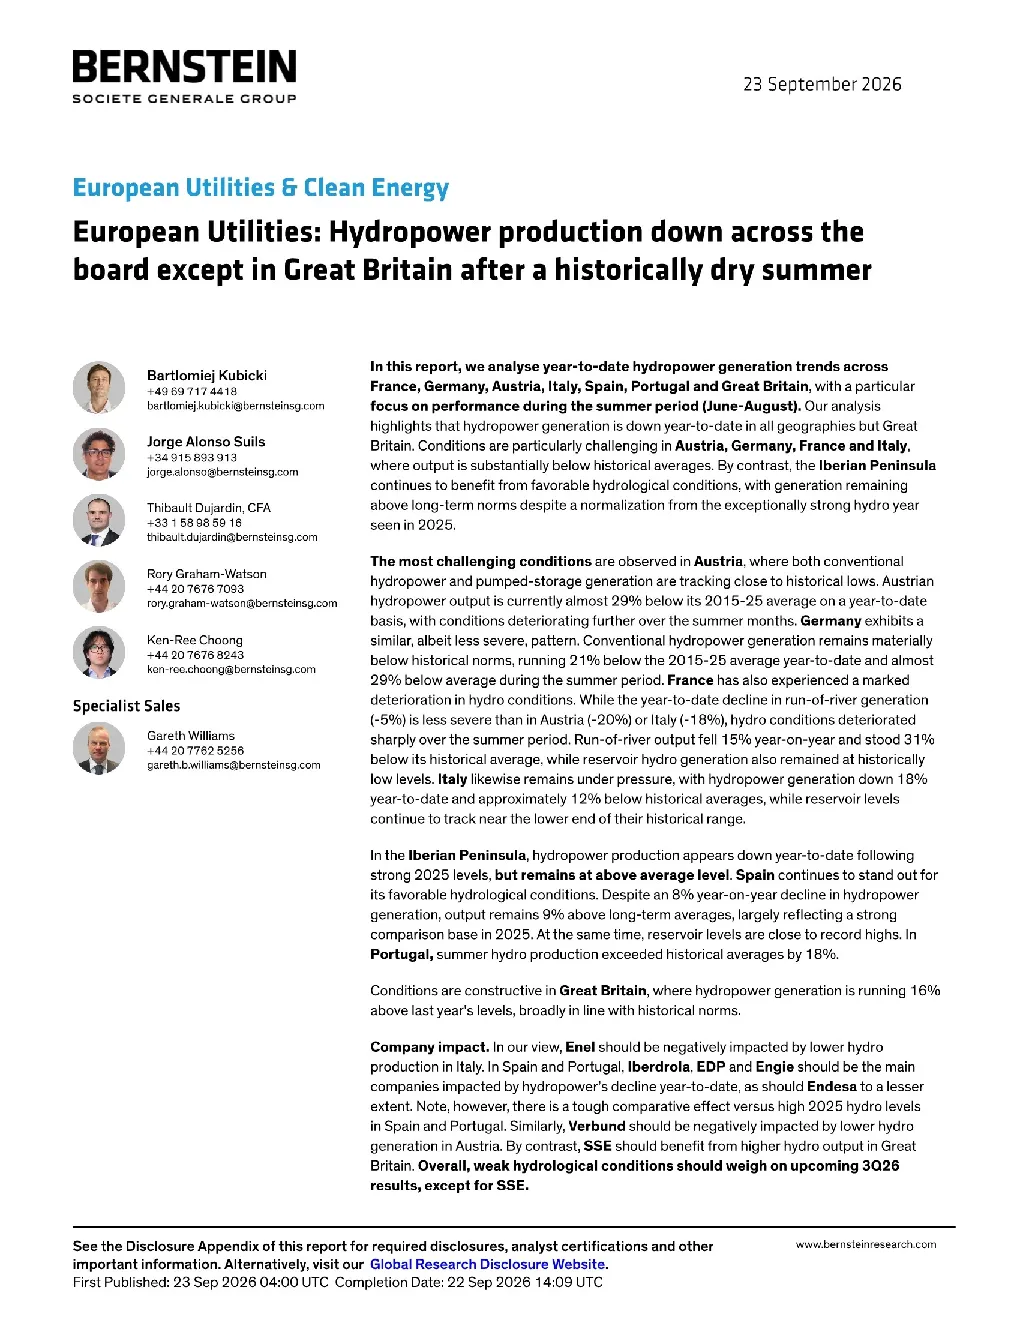
欧洲水电产量下降的主要原因是2026年夏季遭遇历史性的干旱天气。奥地利、德国、法国和意大利的水电产量远低于历史平均水平,其中奥地利下降29%,德国下降21%,法国下降5%,意大利下降18%。这些国家的水库水位显著下降,影响了径流式水电发电量。相比之下,英国和伊比利亚半岛受益于有利的 hydrological 条件,英国水电产量同比增长16%,西班牙和葡萄牙的水电产量虽然同比下降,但仍然高于长期平均水平,且水库水位接近历史最高水平。
欧洲水电行业未来发展趋势如何?
欧洲水电行业未来发展趋势受气候变化和水资源管理政策影响显著。当前干旱事件凸显了水资源短缺对水电发电的冲击,未来可能需要更多抽水蓄能设施和跨流域调水工程来增强水电系统的韧性。同时,欧洲各国可能加大对水电的长期投资,以减少对化石燃料的依赖,并提高可再生能源发电比例。此外,水价和水资源利用效率的监管政策也将影响各国的水电产量和行业布局。
报告重点分析了哪些国家的水电情况?
报告重点分析了奥地利、德国、法国、意大利、西班牙、葡萄牙和英国的水电情况。奥地利和德国是受干旱影响最严重的国家,水电产量分别同比下降29%和21%。法国和意大利也分别下降了5%和18%。西班牙和葡萄牙虽然同比下降,但产量仍高于长期平均水平。英国则表现突出,水电产量同比增长16%,成为欧洲水电产量增长的主要来源。这些数据反映了各国水电资源禀赋和水利设施状况的差异。
当前欧洲水电市场面临哪些现状?
当前欧洲水电市场面临的主要现状是水资源短缺导致发电量普遍下降,但各国情况差异明显。奥地利、德国、法国和意大利的水电产量大幅低于历史同期水平,影响了这些国家的电力供应和公用事业公司业绩。而英国和伊比利亚半岛则因有利的水文条件,水电产量保持增长。此外,抽水蓄能发电在德国等国家表现出较强的韧性,部分抵消了径流式水电的下降。欧洲水电市场正经历结构性变化,需要适应气候变化带来的长期影响。
研报提示哪些投资风险?
研报提示的主要投资风险包括水资源短缺对水电发电量的持续影响,以及由此对欧洲公用事业公司业绩的潜在冲击。尤其是在意大利、西班牙和葡萄牙,水电产量下降可能导致电力供应紧张和成本上升。此外,气候变化加剧可能使干旱事件频发,进一步影响水电行业的稳定性。投资者需关注各国政府的应对措施,如水资源管理政策调整、抽水蓄能投资增加等,这些因素可能改变欧洲水电行业的长期发展格局。