猜你想问
黄金的交易行为为何更像风险资产?
报告指出黄金与传统收益率的关联时而破裂,与股票的关联时而转正,其避险资产地位受到质疑。黄金价格与风险资产呈现相关性,而非传统剧本。过去半个世纪货币价值剧烈变化,黄金可能预示货币价值改变。报告分析了去美元化、贬值叙事、财政主导等叙事,认为多元化是黄金主要支撑因素,包括储备多元化和机构多元化。储备多元化体现为黄金争夺战与霍尔木兹海峡冲突、高能源价格等非通胀因素相关;机构多元化则表现为国债基金等增加另类资产配置,导致黄金在另类资产组合中比例上升。
有色金属行业发展趋势如何?
报告未明确有色金属行业发展趋势,但分析了黄金作为风险资产的现象及其多元化支撑因素。黄金价格与风险资产相关性增强,可能预示货币价值改变。储备多元化方面,东欧在全球央行流动中发挥重要作用,BRICS+央行购买正常化影响显著;机构多元化方面,国债基金等增加另类资产配置,推动黄金在另类资产组合中比例上升。这些因素可能对有色金属市场产生间接影响,但报告未提供直接行业分析。
报告重点分析了哪些方向?
报告重点分析了黄金交易行为为何更像风险资产,并探讨了四种解释黄金现象的叙事。一是去美元化,认为东欧在全球央行流动中发挥重要作用,去美元化影响不显著;二是贬值叙事,认为与黄金流动无明确统计关联;三是财政主导,报告认为证据表明多元化是黄金主要支撑因素;四是多元化支撑黄金,包括储备多元化和机构多元化。储备多元化与霍尔木兹海峡冲突、高能源价格相关;机构多元化则表现为国债基金等增加另类资产配置。
当前黄金市场现状如何?
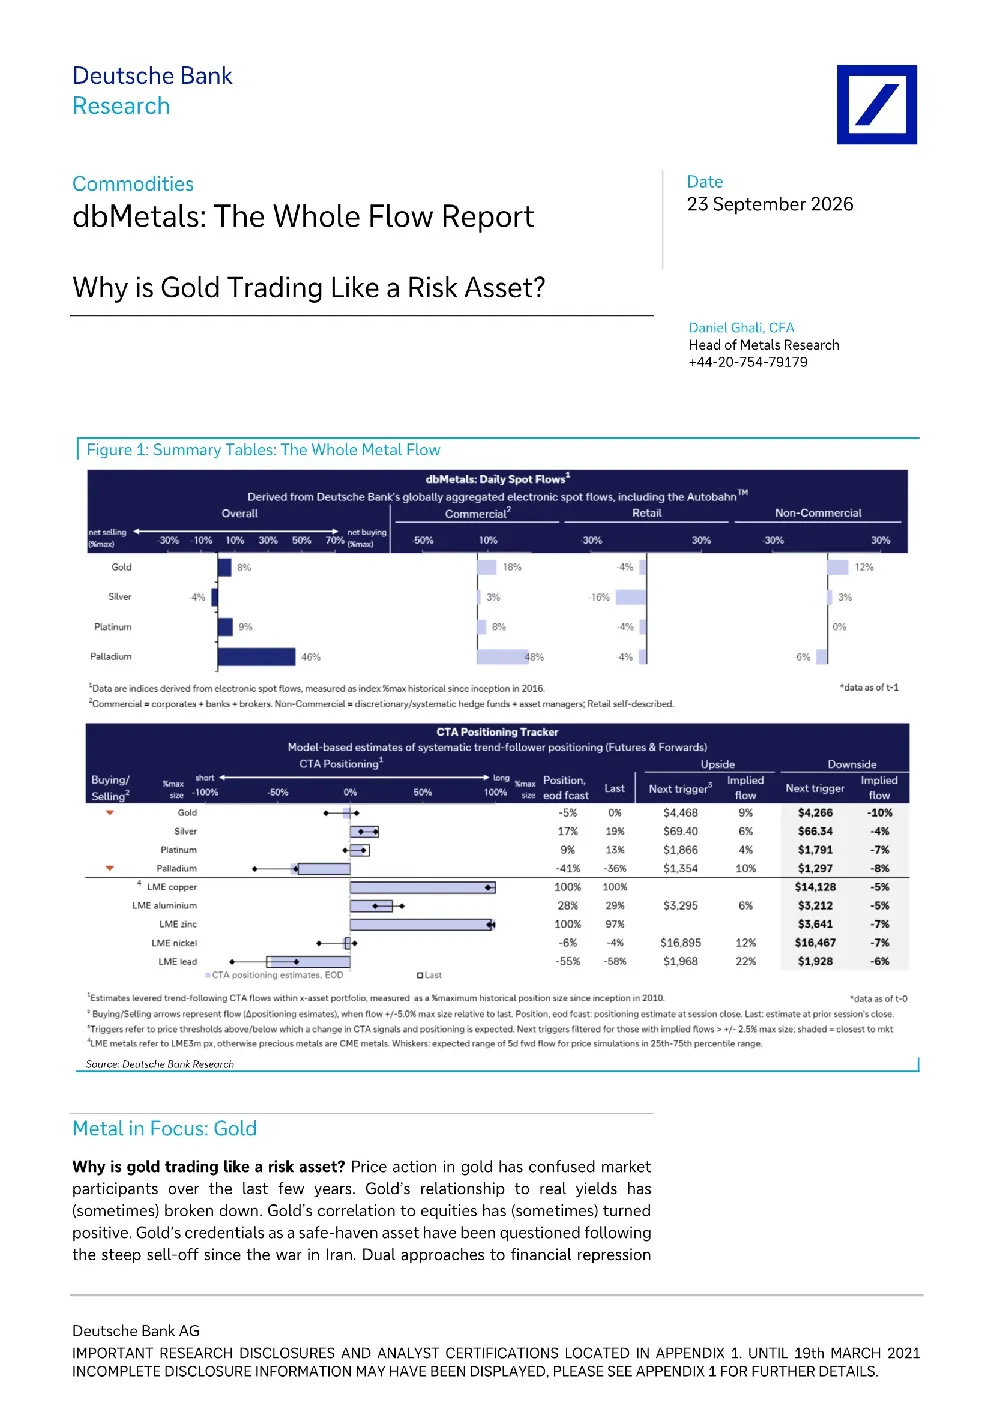
近期黄金价格因持续现货流出和预期大规模CTA卖盘承压。现货买入活动达到近期最大规模的45%,与CTA卖盘预期相符。价格维持在窄幅区间,可能涉及EFP头寸调整。预计本周将出现新一轮CTA卖盘,系统性趋势跟踪者资金流将面临极端不平衡的局面。这些动态反映了黄金市场当前面临的压力和不确定性。
投资黄金需注意哪些风险?
投资黄金需关注多元化支撑因素的变化风险。储备多元化可能受地缘政治影响,如霍尔木兹海峡冲突加剧可能破坏可用于分配给黄金的储备池。机构多元化方面,国债基金等在国债熊市中表现隐性的收益率敏感性可能不利,影响黄金在另类资产组合中的配置比例。此外,CTA卖盘预期可能引发市场资金流极端不平衡,增加投资波动性。投资者需关注这些因素变化对黄金价格的影响。