猜你想问
这份研报主要分析了哪些内容?
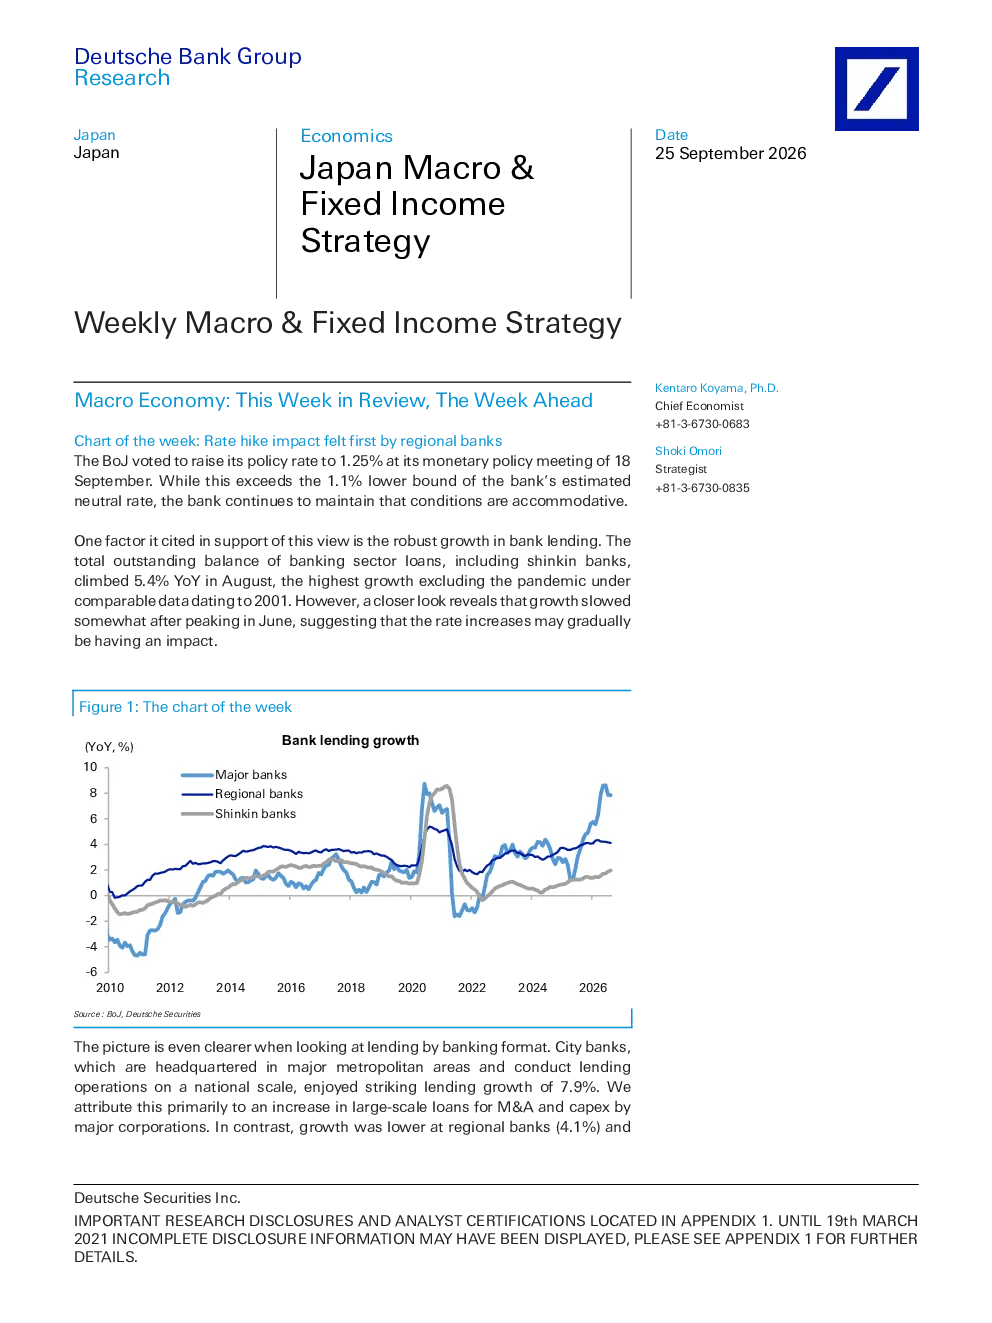
这份研报主要分析了日本宏观经济状况和固定收益策略。报告回顾了日本银行(BoJ)最近的货币政策会议,包括政策利率上调至1.25%以及对其对经济宽松环境的评估。同时,报告还探讨了银行贷款增长情况,特别是都市银行和区域银行的贷款增速差异,以及利率上调对金融机构的影响。此外,研报展望了未来几个月BoJ的紧缩步伐和货币政策方向,并强调了《金融体系报告》的重要性。报告还分析了下周将发布的关键经济指标,如服务业生产者价格指数、工业生产、小型企业调查、BoJ短观调查和东京消费者价格指数,以及这些指标对货币政策的潜在影响。最后,报告回顾了日本国债市场的情况,包括季节性因素对收益率的影响,以及10年期和30年期国债的利差变化。研报提出了维持5年期-20年期平坦化和在10月下旬增加超长期期限的策略建议。
日本固定收益市场近期有哪些重要趋势?
日本固定收益市场近期的趋势主要集中在日本银行(BoJ)的货币政策调整和其对国债市场的影响。报告指出,BoJ在9月18日的货币政策会议上将政策利率上调至1.25%,这标志着其紧缩政策的开始。同时,报告分析了银行贷款增长情况,特别是都市银行和区域银行的贷款增速差异,以及利率上调对金融机构的影响。此外,报告还探讨了日本国债市场的情况,包括季节性因素对收益率的影响,以及10年期和30年期国债的利差变化。报告认为,9月末的季度性因素并不能为超长期日本国债的看涨立场提供充分的理由,而10月初的利差收窄和收益率上涨可能更具说服力。然而,这些变化被认为是暂时的,预计在11月中旬之前会回落。研报建议投资者在10月下旬考虑增加超长期期限的国债敞口。
研报重点分析了哪些经济指标?
研报重点分析了多个关键经济指标,以评估日本宏观经济状况和货币政策方向。报告关注了8月服务业生产者价格指数,预计将小幅上升至同比增长3.7%,并分析了不同服务业的通胀驱动因素。此外,报告还关注了8月工业生产数据,预计环比增长1.7%,并探讨了信息和通信设备以及生产机械的增长趋势,特别是其对人工智能需求的依赖。报告还关注了9月小型企业调查和BoJ 9月短观调查,分析了企业定价立场、业务状况DI以及金融机构贷款态度等指标。此外,报告还关注了9月东京消费者价格指数,预计核心CPI将显著加速,并分析了其背后的驱动因素。这些经济指标将帮助投资者更好地理解日本经济的整体状况和BoJ的货币政策方向。
当前日本市场面临哪些风险?
当前日本市场面临的主要风险与日本银行(BoJ)的货币政策调整和其对经济的影响有关。报告指出,BoJ在9月18日的货币政策会议上将政策利率上调至1.25%,这标志着其紧缩政策的开始。然而,报告也指出,自6月份达到峰值后,银行贷款增长有所放缓,这表明利率上调的影响可能正在逐渐显现。此外,报告还探讨了BoJ未来几个月的紧缩步伐和货币政策方向,并强调了《金融体系报告》的重要性。报告认为,BoJ在评估金融状况时可能面临挑战,特别是随着政策利率进入其设想的中性利率范围,未来加息的步伐和频率可能需要重新评估。此外,报告还指出,BoJ短观调查中非制造业的情绪可能受到成本上升的压制,这可能对货币政策决策产生影响。这些因素都可能对日本市场带来不确定性。
研报对日本国债投资有哪些建议?
研报对日本国债投资提出了具体的策略建议。报告建议维持5年期-20年期平坦化,当前目标为125个基点,止损为180个基点。报告认为,10月初的季节性逆风为2-7个基点,这是一个适度的数字,并且预计此后将逆转。报告建议在10月下旬考虑增加超长期期限的国债敞口,预计10月15日至22日将提供比9月末更有吸引力的入场水平。此外,报告不建议10年期-30年期利差扩大,因为这将与更广泛的平坦化观点背道而驰。报告还指出,40年期部门也表现出类似的模式,9月末之后的前10个交易日内,收益率平均上涨了3.5个基点,相对于30年期收益率的年末预测,任何早些时候的10月抛售都应该提供一个有吸引力的增加期限的机会。这些建议旨在帮助投资者在当前的市场环境下做出更明智的投资决策。