猜你想问
这份贵金属周报的核心内容是什么?
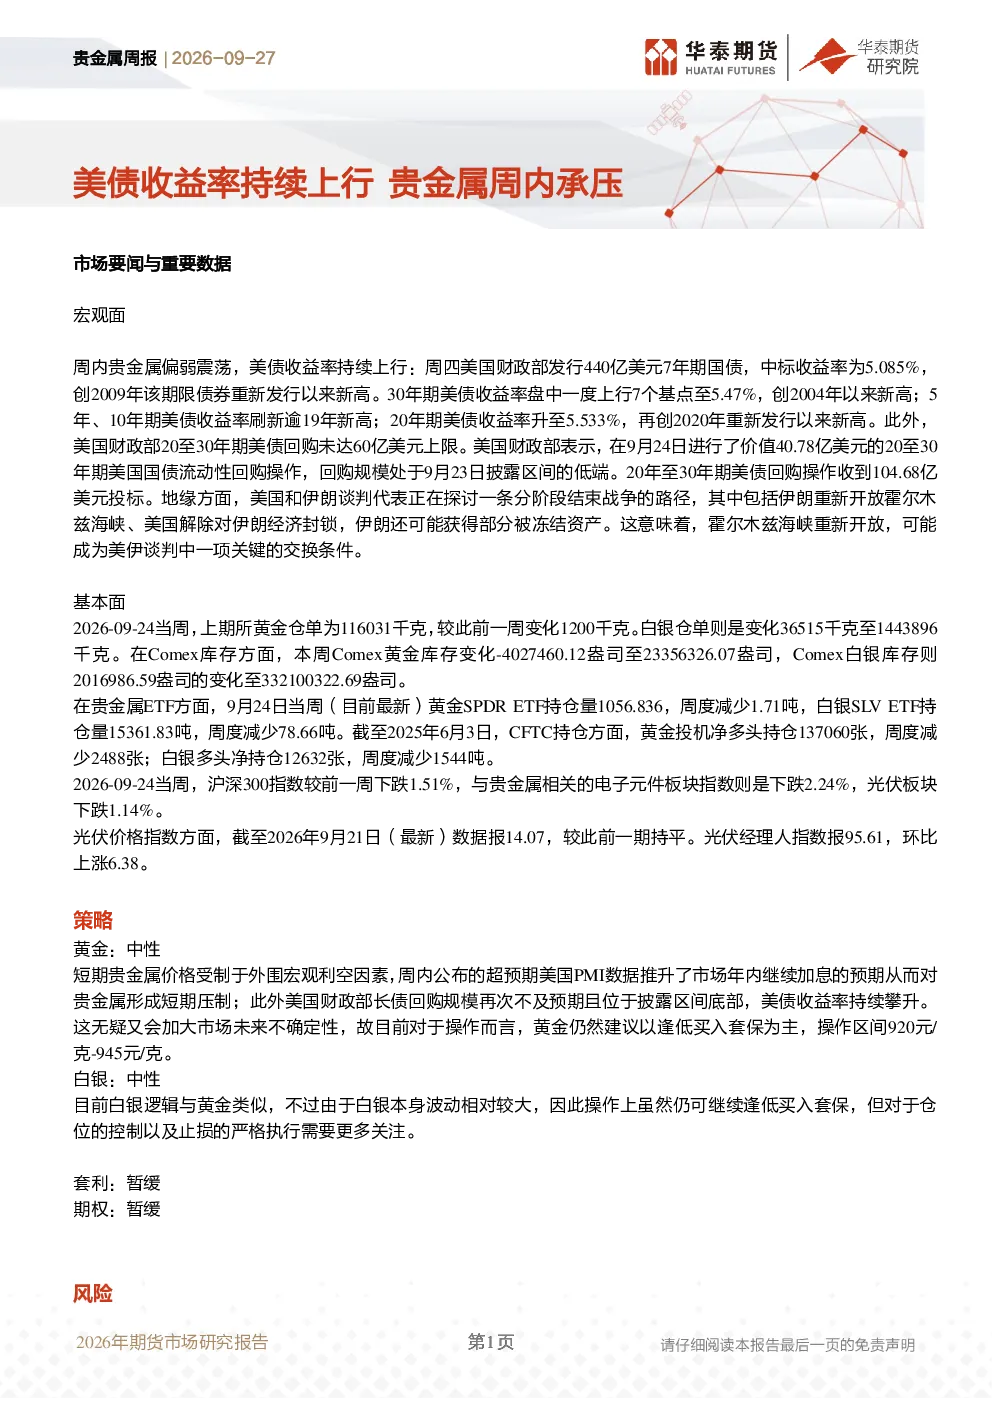
本报告指出贵金属价格偏弱震荡,主要受美债收益率持续上行影响。美国7年期国债中标收益率创2009年以来新高,30年期美债收益率创2004年以来新高,5年、10年期美债收益率刷新逾19年新高。此外,美国财政部美债回购未达预期上限,加剧市场不确定性。地缘方面,美伊谈判探讨分阶段结束战争路径,霍尔木兹海峡重新开放可能成为关键交换条件。
贵金属行业未来发展趋势如何?
贵金属行业未来发展趋势受宏观经济和地缘政治影响较大。当前美债收益率上行对贵金属价格形成压力,需关注美国财政政策及地缘政治风险变化。同时需关注全球流动性状况及主要经济体货币政策走向,这些因素将共同影响贵金属市场未来表现。
报告重点分析了哪些方向?
报告重点分析了宏观面和基本面两个方向。宏观面主要关注美债收益率上行对贵金属价格的压制效应,以及美国财政部美债回购未达预期上限带来的市场不确定性。基本面方面分析了上期所和Comex的黄金、白银仓单变化,以及黄金SPDR ETF、白银SLV ETF的持仓变动情况。
当前贵金属市场现状如何判断?
当前贵金属市场现状表现为价格偏弱震荡,主要受美债收益率持续上行影响。美国国债收益率创历史新高,增加了无风险收益率,对贵金属价格形成压力。同时,全球库存数据显示黄金库存减少而白银库存增加,ETF持仓也呈现净流出状态,这些因素共同反映了当前贵金属市场的供需关系和投资者情绪。
这份研报有哪些风险提示?
本报告提示的主要风险包括海外流动性冲击。美国国债收益率持续上行可能引发全球流动性收紧,对包括贵金属在内的资产价格产生不利影响。此外,地缘政治风险如美伊冲突升级也可能加剧市场不确定性,增加投资风险。投资者需密切关注相关政策变化和市场动态。
你可能感兴趣
贵金属周报: 美债收益率加速上行,贵金属承压
有色金属混沌天成2021-02-27
大宗及贵金属周报:美债收益率上行,有色金属价格承压
有色金属国金证券2023-10-07
贵金属周报:长端美债收益率持续走高,贵金属承压明显
华泰期货2021-03-01
贵金属产业链日报:长期美债收益率上行,金银承压
东海期货2022-06-07
美债收益率快速上行,贵金属承压
混沌天成2021-02-23
贵金属产业链日报:10年期美债收益率快速上行,金银承压
东海期货2022-01-07
贵金属日报:美债收益率继续上行 贵金属承压下跌
银河期货2021-03-04
金银日报:美债收益率与美元持续攀升 贵金属仍承压
华泰期货2020-11-12
贵金属日报:美债收益率再度回升,贵金属持续承压
银河期货2021-03-31
10年期美债收益率持续走高,贵金属承压明显
华泰期货2021-03-08