猜你想问
川仪股份的核心业务是什么?
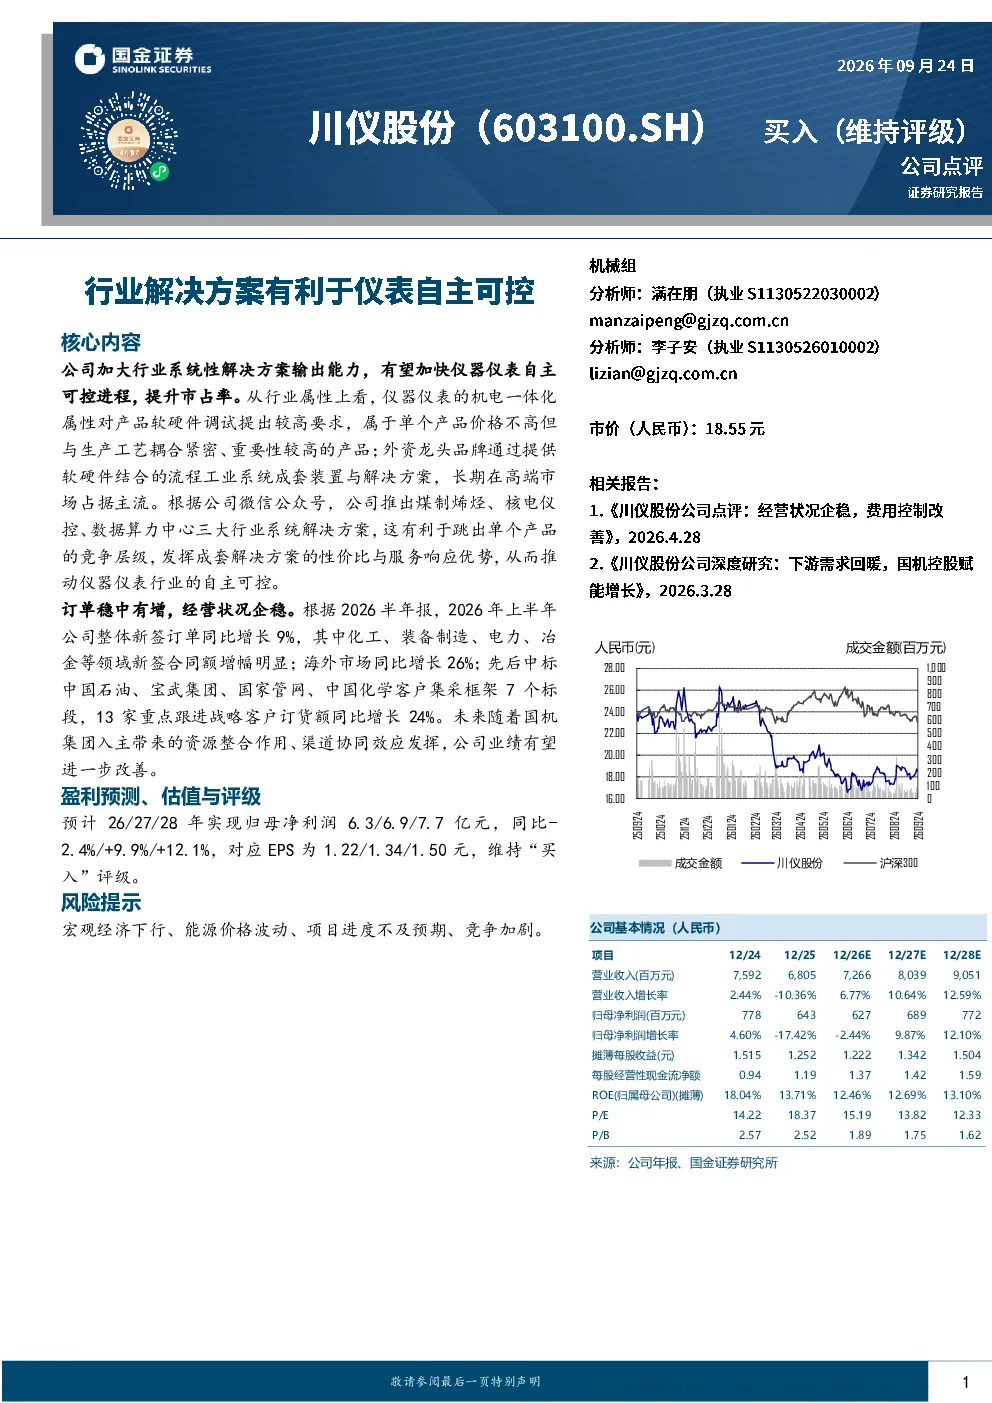
公司通过加大行业系统性解决方案输出能力,推出煤制烯烃、核电仪控、数据算力中心三大行业系统解决方案,旨在跳出单个产品竞争,发挥成套解决方案的性价比与服务优势,推动行业自主可控。
仪器仪表行业的发展趋势如何?
仪器仪表具有机电一体化属性,对软硬件调试要求高,外资龙头通过提供软硬件结合的成套解决方案长期占据高端市场。公司通过系统性解决方案输出,有望加速仪器仪表自主可控进程,提升市场份额。
本报告重点分析了哪些方面?
报告重点分析了公司通过加大行业系统性解决方案输出能力,推动仪器仪表自主可控进程的举措,以及公司新签订单增长、海外市场拓展、重点客户订货额增长等经营状况。
当前市场对川仪股份的判断是什么?
公司订单稳中有增,2026年上半年整体新签订单同比增长9%,化工、装备制造、电力、冶金等领域增幅明显;海外市场同比增长26%。公司中标中国石油、宝武集团等客户集采框架7个标段,13家重点战略客户订货额同比增长24%。
本报告有哪些风险提示?
宏观经济下行、能源价格波动、项目进度不及预期、竞争加剧是本报告提示的主要风险。公司需关注这些因素对公司业绩可能产生的影响。
你可能感兴趣
川仪股份有望从地方性国企纳入国机集团央企体系,未来可期
电子设备诚通证券2025-01-15
百洋股份2017半年报点评——罗非鱼业绩稳中有增,未来教育业务并表显著增厚业绩可期
农林牧渔国金证券2017-08-21
公司点评:自主可控高性能图形处理芯片进入量产推广阶段,未来订单可期
基础化工太平洋证券2019-04-01
川仪股份2026年半年度业绩说明会
未知机构2026-09-18
长江机械 川仪股份2026年中报业绩交流会
未知机构2026-08-27
川仪股份发布2025年业绩快报2025年营收6800亿元同
未知机构2026-01-27
行业解决方案有利于仪表自主可控
电子设备国金证券2026-09-24
半导体设备&零部件行业2024年报&2025一季报总结:业绩持续高增,看好自主可控趋势下国产替代加速
电子设备东吴证券2025-05-13
依依股份26H1业绩点评 营收季度环比改善 境内自主品牌高增
未知机构2026-08-26
依依股份26H1业绩点评 营收环比改善 自主品牌高增
未知机构2026-08-26