猜你想问
这份研报的核心内容是什么?
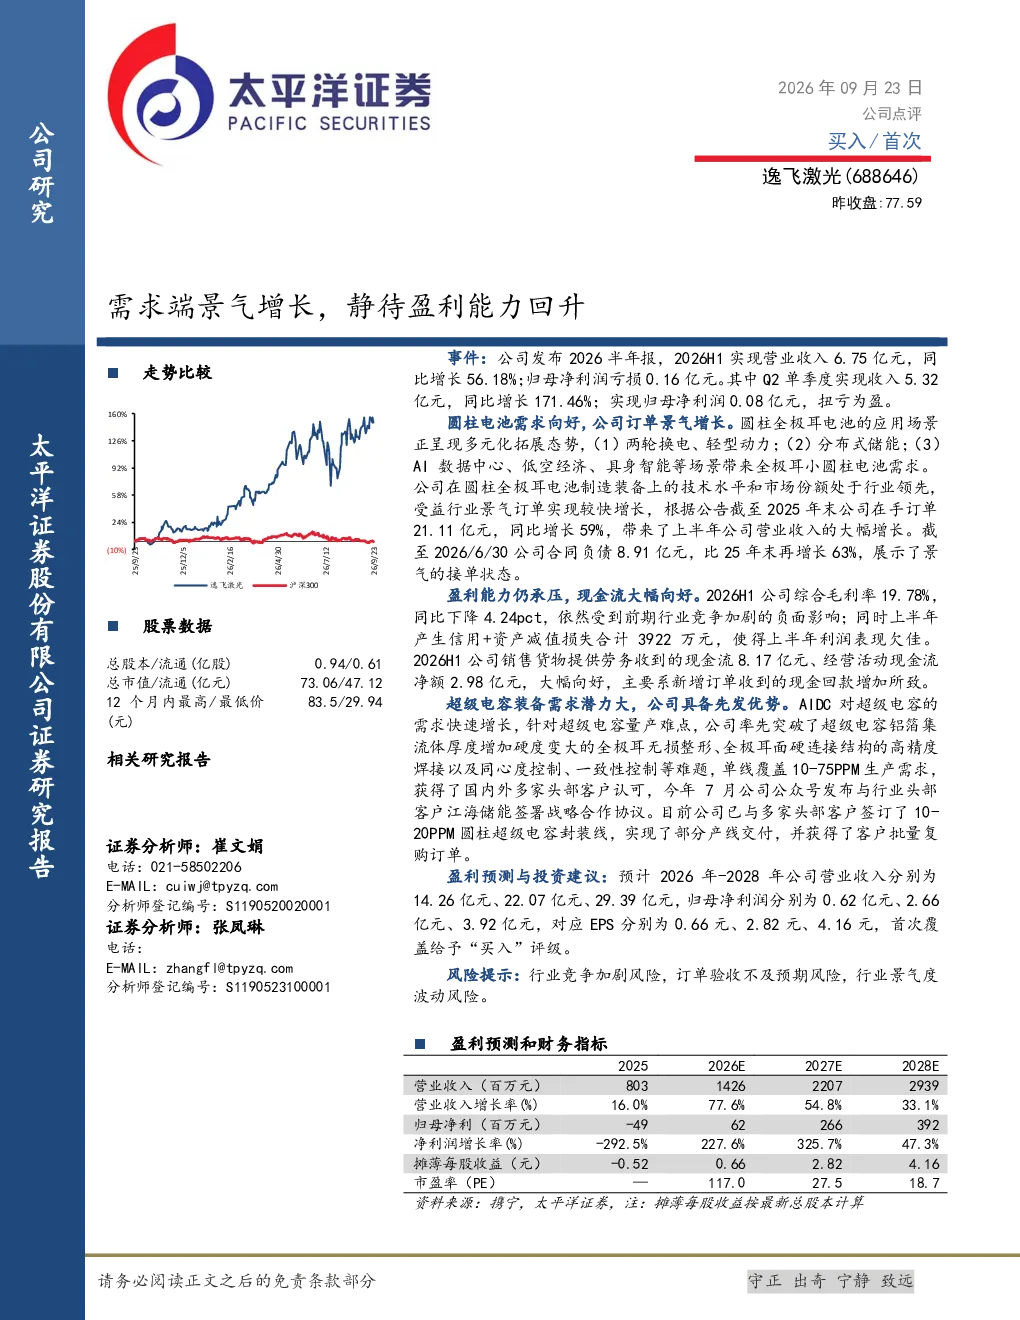
该研报分析了688646逸飞激光2026年半年报表现,指出公司2026H1实现营业收入6.75亿元,同比增长56.18%,但归母净利润亏损0.16亿元。Q2单季度收入5.32亿元,同比增长171.46%,扭亏为盈。报告重点介绍了公司在圆柱全极耳电池制造装备上的行业领先地位,受益于行业景气,订单快速增长,截至2025年末公司在手订单21.11亿元,同比增长59%。同时,报告也提及公司超级电容装备在AIDC领域的突破,获得国内外头部客户认可。
圆柱电池行业的发展趋势如何?
圆柱电池行业需求向好,应用场景多元化拓展,包括两轮换电、轻型动力、分布式储能、AI数据中心、低空经济、具身智能等。全极耳电池技术成为行业主流,市场对高性能、高效率的电池制造装备需求持续增长。逸飞激光在圆柱全极耳电池制造装备上处于行业领先地位,订单快速增长,显示行业景气度较高,未来发展潜力巨大。
研报重点分析了哪些方向?
研报重点分析了688646逸飞激光在圆柱全极耳电池制造装备和超级电容装备领域的竞争优势。报告指出,公司在圆柱全极耳电池制造装备上处于行业领先地位,订单快速增长,手订单和合同负债均显著增长。此外,公司在超级电容装备领域也取得突破,率先突破量产难点,获得国内外头部客户认可,并签订多条生产线订单。
当前市场对圆柱电池装备行业的现状如何?
当前市场对圆柱电池装备行业需求旺盛,圆柱全极耳电池技术成为行业主流,市场对高性能、高效率的电池制造装备需求持续增长。逸飞激光在圆柱全极耳电池制造装备上处于行业领先地位,订单快速增长,手订单和合同负债均显著增长,显示行业景气度较高。同时,超级电容装备在AIDC领域的需求也在快速增长,逸飞激光在该领域也取得突破,获得国内外头部客户认可。
研报提到了哪些风险提示?
研报提示了行业竞争加剧风险、订单验收不及预期风险、行业景气度波动风险。行业竞争加剧可能导致公司市场份额下降,订单验收不及预期可能影响公司业绩,行业景气度波动可能影响公司订单增长。这些风险需要公司关注和管理,以保障公司长期稳健发展。