猜你想问
中美元首会晤对A股市场有哪些影响?
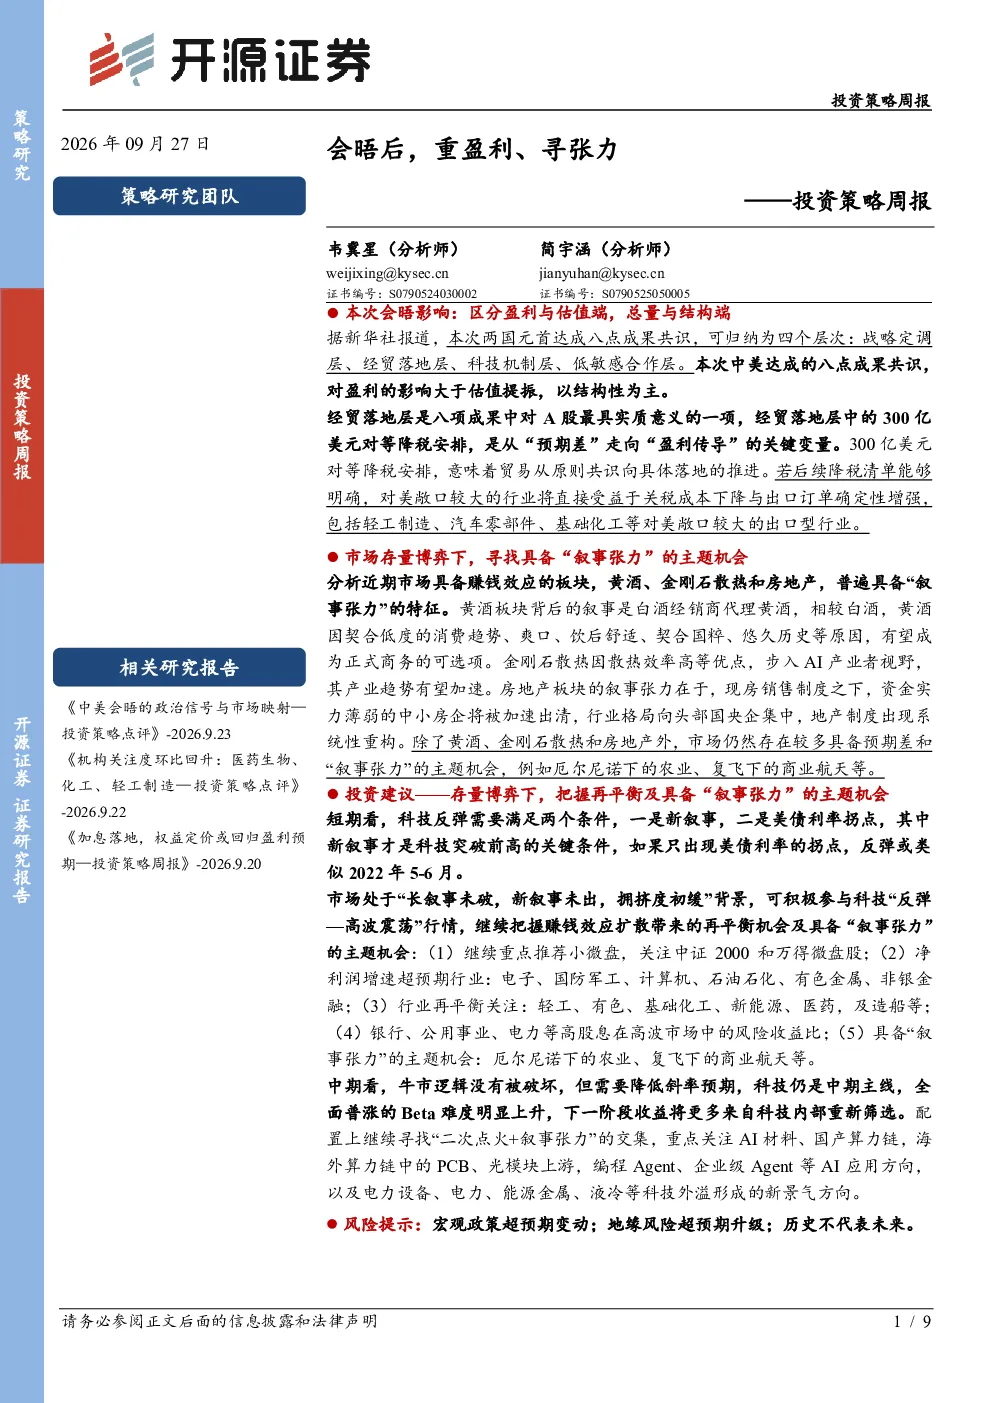
中美元首会晤达成八点成果共识,分为战略定调层、经贸落地层、科技机制层、低敏感合作层四个层次。对A股影响主要体现在盈利提升大于估值提振,以结构性机会为主。经贸落地层中300亿美元对等降税安排是关键变量,若清单明确,轻工制造、汽车零部件、基础化工等对美敞口大的行业将受益。科技机制层中AI对话机制降低外部不确定性,对AI算力、半导体等赛道形成情绪与估值修复,但未涉及出口管制松动。低敏感合作层如禁毒执法合作、租借大熊猫等对A股影响非系统性。
当前市场处于什么状态?有哪些具备叙事张力的主题机会?
市场处于“长叙事未破,新叙事未出,拥挤度初缓”状态,成交额回落至2万亿元以下。科技板块估值消化后进入高波动阶段,需新叙事推动反弹,否则类似2022年5-6月行情。具备“叙事张力”的主题机会包括黄酒(经销商代理趋势、低度消费需求驱动)、金刚石散热(AI产业应用加速)、房地产(中小房企出清,行业格局重构)、农业(厄尔尼诺预期差,关注养殖业、饲料、农产品加工,棕榈油、橡胶等)、商业航天(中国掌握两种轨道级火箭回收技术,开启成本革命叙事)。
报告中的短期投资建议有哪些?
短期投资建议需把握再平衡机会及“叙事张力”主题。再平衡方向包括重点推荐小微盘(中证2000、万得微盘股)、关注净利润增速超预期行业(电子、国防军工、计算机等)、行业再平衡(轻工、有色、基础化工、新能源、医药等中游制造)、高股息资产(银行、公用事业、电力)具备风险收益比优势、主题机会(厄尔尼诺下的农业、复飞下的商业航天)。
报告对市场现状有何判断?
报告认为市场处于“长叙事未破,新叙事未出,拥挤度初缓”状态,成交额回落至2万亿元以下。科技板块估值消化后进入高波动阶段,需新叙事推动反弹,否则类似2022年5-6月行情。市场整体处于存量博弈,需关注新叙事的涌现以打破当前格局。
报告提示了哪些风险?
报告提示的风险包括宏观政策超预期变动、地缘风险升级。历史数据不指引未来表现,投资者需注意政策变化可能带来的市场波动,以及国际局势不确定性对A股市场的影响。当前市场环境复杂,需谨慎评估各类风险因素。