猜你想问
Snowflake最新业绩报告核心内容是什么?
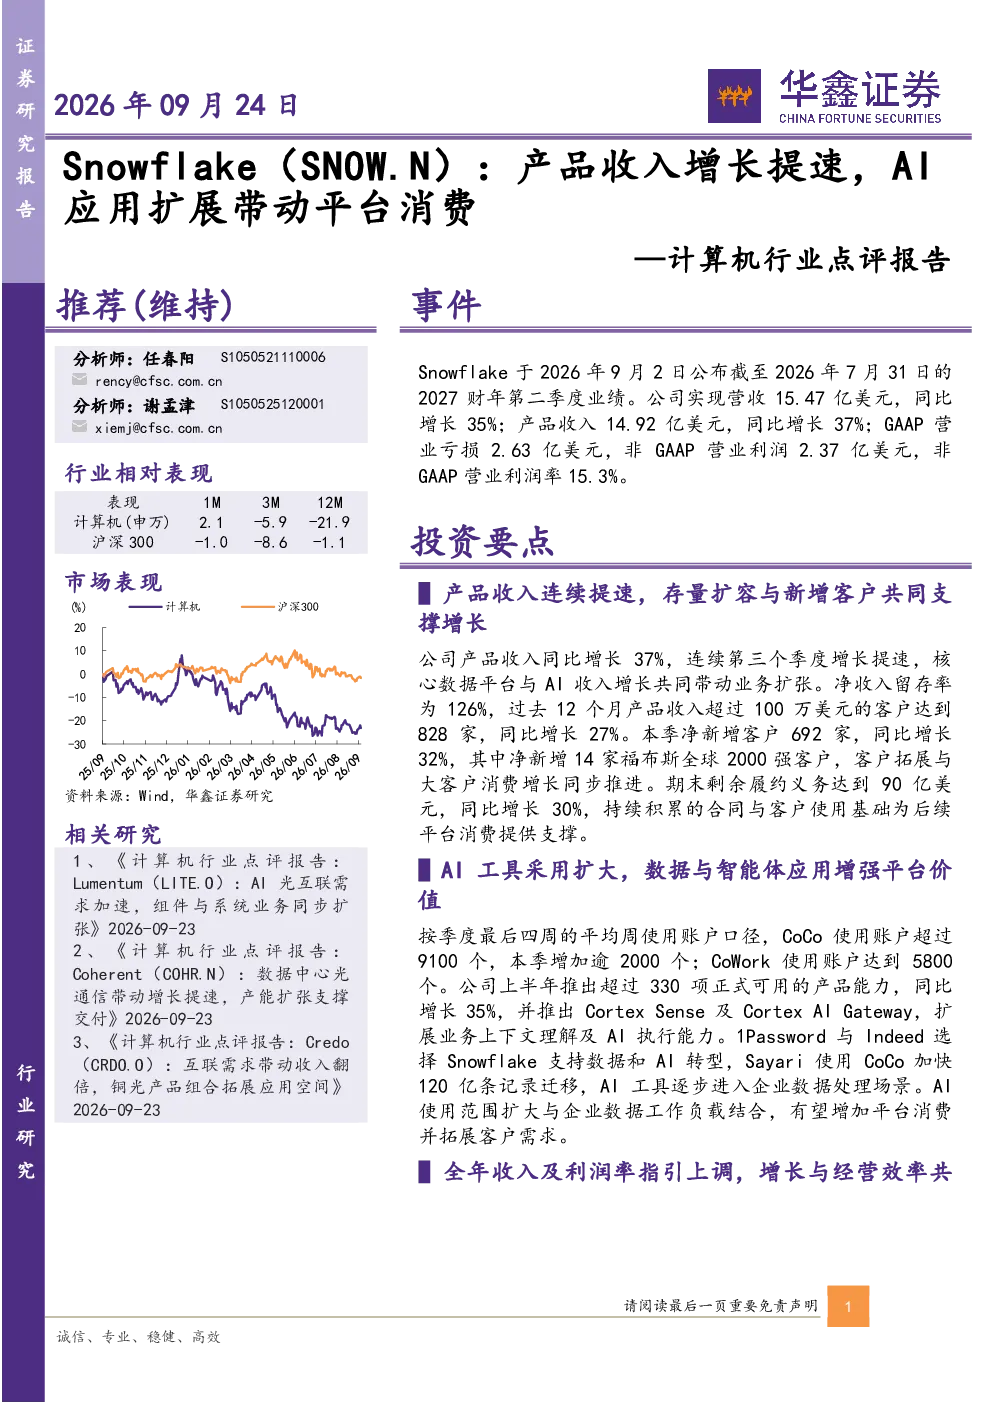
Snowflake(SNOW.N)2027财年第二季度业绩表现强劲,产品收入同比增长37%,连续第三个季度增长提速。核心数据平台与AI收入共同推动业务扩张,净收入留存率达126%,过去12个月产品收入超百万美元的客户数同比增长27%。本季净新增客户692家,同比增长32%,其中新增14家福布斯全球2000强客户。期末剩余履约义务达90亿美元,同比增长30%,为后续平台消费提供支撑。
Snowflake所在数据平台与AI赛道发展趋势如何?
Snowflake在数据平台与AI赛道持续扩展应用范围,AI工具采用范围扩大,CoCo和CoWork使用账户分别增加逾2000个和达到5800个。公司上半年推出超330项产品能力,同比增长35%,并推出Cortex Sense及Cortex AI Gateway,扩展业务上下文理解及AI执行能力。1Password、Indeed和Sayari等企业选择Snowflake支持数据和AI转型,AI工具逐步进入企业数据处理场景,有望增加平台消费并拓展客户需求。
报告重点分析了Snowflake哪些方面?
报告重点分析了Snowflake的产品收入增长提速情况,特别是AI应用扩展对平台消费的带动作用。公司上调2027财年产品收入指引至60.70亿美元,同比增速指引提高至36%。第三季度产品收入预计15.88亿—15.93亿美元,同比增长37%—38%,非GAAP营业利润率预计15.5%。全年非GAAP营业利润率指引上调至14.5%,非GAAP调整后自由现金流率预计23%,收入扩张与盈利能力提升共同支撑后续发展。
Snowflake当前市场现状如何?
Snowflake当前市场现状表现为强劲的业务扩张和客户增长。产品收入连续第三个季度增长提速,净收入留存率达126%。过去12个月产品收入超百万美元的客户数同比增长27%。本季净新增客户692家,同比增长32%,其中新增14家福布斯全球2000强客户。AI工具逐步进入企业数据处理场景,推动平台消费增长。期末剩余履约义务达90亿美元,同比增长30%,为后续平台消费提供支撑。
报告提示了哪些风险?
报告提示了客户优化云资源支出导致平台消费增长不及预期、AI产品采用与商业化进展不及预期、数据平台及AI应用竞争加剧、数据安全事件影响客户信任与业务拓展等风险。这些风险可能影响Snowflake未来的业务发展和市场表现,需要持续关注。