猜你想问
这份研报的核心内容是什么?
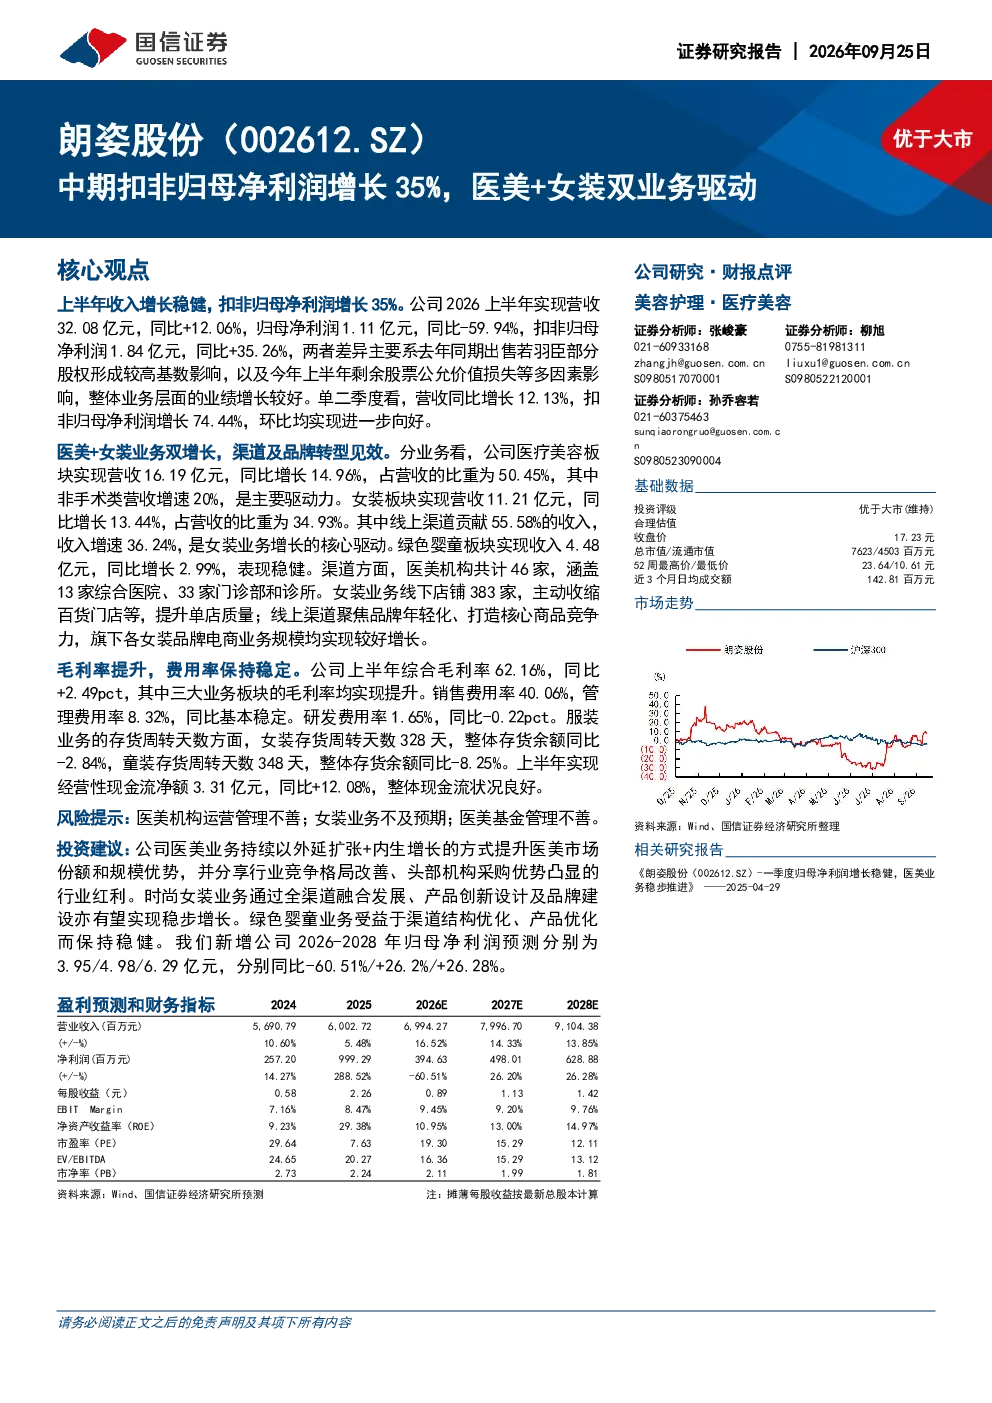
这份研报指出,公司上半年扣非归母净利润增长35%,主要得益于医美和女装双业务驱动。医美业务营收同比增长14.96%,非手术类营收增速达20%,成为主要增长动力。女装业务营收同比增长13.44%,线上渠道贡献收入超55%,收入增速36.24%。报告强调渠道及品牌转型已见成效,但归母净利润同比仍下降59.94%主要受非经常性损益影响。
纺织服装行业的发展趋势如何?
报告显示,医美业务作为纺织服装行业新兴增长点,非手术类项目增速显著,医美机构扩张带动营收提升。女装业务则呈现线上化、品牌化趋势,线上渠道收入占比高,增速快,线下渠道通过收缩百货门店、提升单店质量实现优化。绿色婴童业务保持稳健,线上收入增速突出。整体看,行业需关注渠道结构优化、产品创新及品牌建设,医美和女装业务有望持续受益于消费升级和数字化转型。
研报重点分析了哪些方向?
研报重点分析了公司医美和女装业务的增长逻辑与驱动因素。医美方面,分析了非手术类项目高增长的原因,以及医美机构扩张带来的规模效应。女装方面,分析了线上渠道占比提升、收入增速快的原因,以及线下渠道优化策略。此外,报告还分析了绿色婴童业务的稳健表现,并评估了综合毛利率提升的原因。整体上,报告围绕双业务驱动和渠道品牌转型展开分析。
当前市场对公司的判断是什么?
当前市场判断公司业绩受双业务驱动呈现分化态势。医美业务增长强劲,成为公司主要增长引擎,但女装业务收入增速虽快,仍需关注其长期发展潜力。报告指出,公司通过渠道优化和品牌建设提升竞争力,医美机构扩张带来规模效应,女装线上化转型成效显著。综合毛利率提升和经营性现金流改善显示公司运营效率有所提高,但归母净利润同比下滑需持续关注。
研报提示了哪些风险?
研报提示的主要风险包括医美机构运营管理不善可能影响业务持续增长,女装业务若不及预期可能拖累整体业绩,以及医美基金管理不善可能引发财务风险。此外,报告指出需关注行业竞争加剧对医美和女装业务的潜在冲击。医美机构扩张过快可能导致管理难度加大,女装业务需持续提升产品创新和品牌影响力以应对市场竞争。