猜你想问
美国并购市场近期有哪些主要趋势?
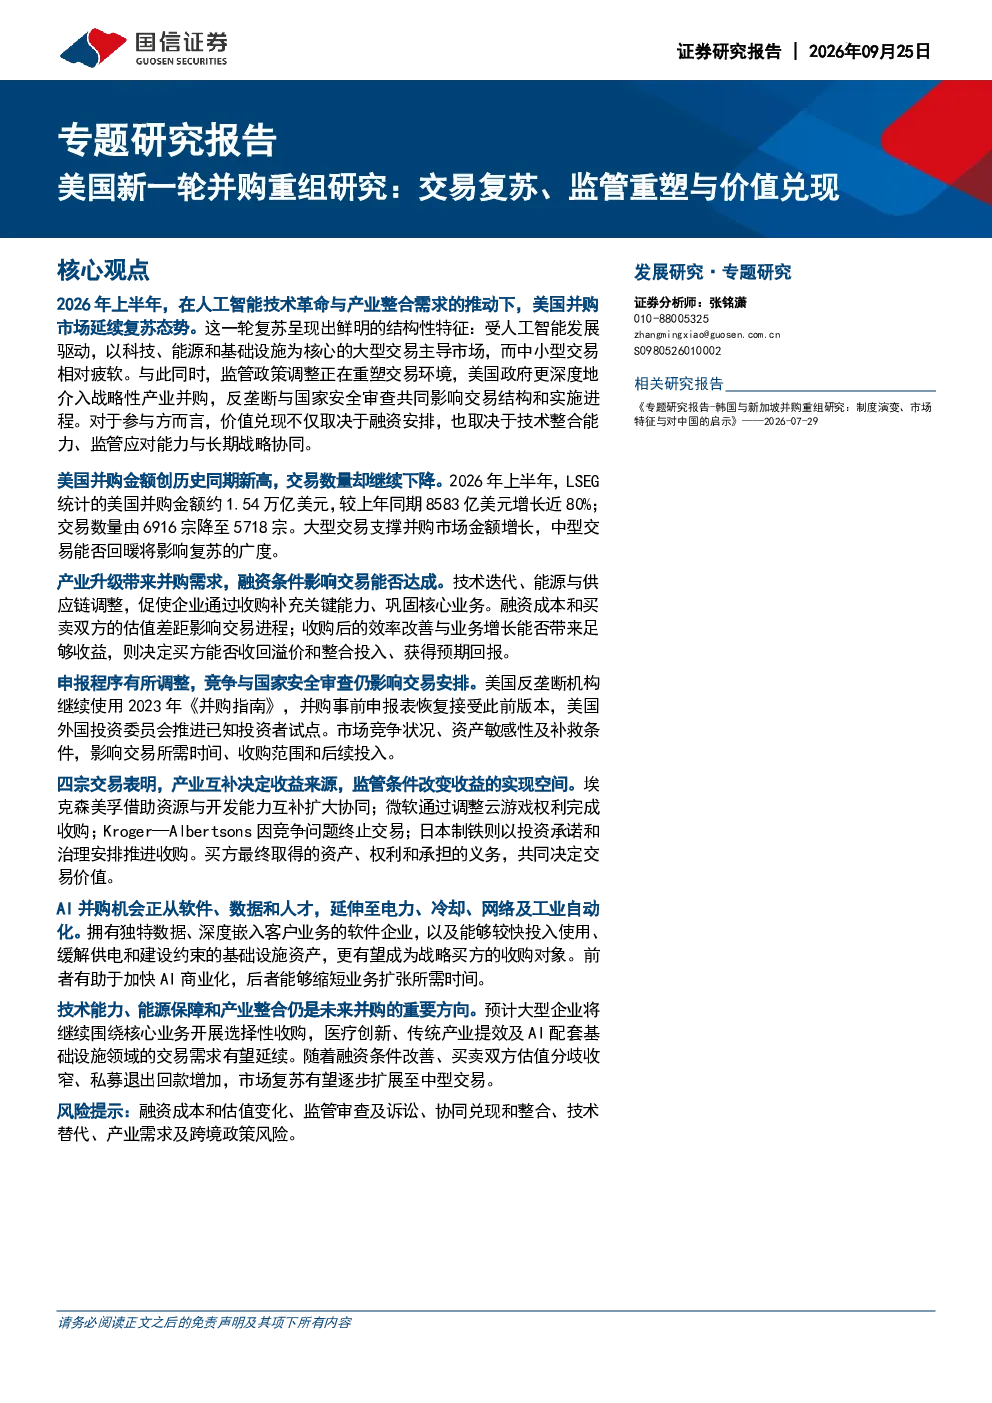
2026年上半年,美国并购市场在人工智能技术革命和产业整合需求的推动下延续复苏态势,但呈现结构性特征:大型交易主导市场,中小型交易相对疲软。监管政策调整重塑交易环境,反垄断与国家安全审查共同影响交易结构和实施进程。价值兑现不仅取决于融资安排,也取决于技术整合能力、监管应对能力与长期战略协同。
AI技术如何影响并购机会?
AI并购机会正从软件、数据和人才,延伸至电力、冷却、网络及工业自动化。拥有独特数据、深度嵌入客户业务的软件企业,以及能够较快投入使用、缓解供电和建设约束的基础设施资产,更有望成为战略买方的收购对象。技术能力、能源保障和产业整合仍是未来并购的重要方向。
并购交易中的协同收益如何分配?
收购价格与整合投入决定协同收益分配。协同收益并非全部归于买方,卖方通过收购溢价提前分享预期收益,融资机构收取利息和费用,后续整合也需要投入资金与管理资源。协同兑现速度影响收购回报,整合延迟会推后收益、延长资金占用,客户流失和追加投入还可能进一步压缩回报。
当前美国并购市场面临哪些监管挑战?
美国并购通常需要同时满足多项监管要求,包括反垄断、证券发行、国家安全等。反垄断标准具有延续性,申报程序正在调整。国家安全审查延伸至投资身份与交割后治理,CFIUS管辖范围覆盖多种外国投资形式。行业政策分化需要落实到具体交易,例如美国银行并购政策在2025年有所调整。
并购交易存在哪些风险提示?
并购交易需要同时观察资本投入与经营结果。合并报表能够扩大收入规模,但经营现金流和投入资本回报率,则更直接地反映收购资产的运营表现。多重审查并行共同约束交易条件,可能影响交易条款和完成时间。未来十二至十八个月,围绕技术能力、能源保障和核心业务的大型交易预计仍将活跃,但中型交易与私募退出则有望逐步恢复。具有稳定现金流的资产较易获得融资,产业重组需求与买卖双方估值分歧的收窄,也将推动交易。
你可能感兴趣
策略专题报告:宽监管背景下的投资策略系列(一),新一轮并购重组与再融资周期里的市场演绎
西部证券2020-03-23
电新周报:上海发布新一轮汽车补贴政策,美国通过聚变监管法案电力设备与新能源
电气设备信达证券2024-03-03
非银金融行业深度研究:美国经验与本土研究,论本轮中国证券行业并购重组的必要性
金融东方财富2025-04-30
价值重塑与战略前瞻:新药交易趋势下中国改良型新药的进化之路
医药生物-2026-03-12
战略集约与数智融通——全球司库价值重塑研究
安永2023-08-15
中国不良资产行业发展研究 (2025年):驭变局,开新篇 不良资产管理行业的价值重塑与高质量发展
金融毕马威2025-11-11
电力设备与新能源行业研究:风电行业2026年度策略:打破周期走向成长,板块迎来价值重塑
电气设备国金证券2026-01-08
有色金属行业深度研究:关键战略金属供需格局重塑,能源金属价值重塑,工业金属与黄金静待宏观逆风结束
有色金属有色金属行业首席联盟2026-07-25
策略研究专题报告:新一轮并购重组同以往有何异同?
金融国联证券2024-10-31
新能源行业研究:重塑“利维坦”:美国新能源政策的历史演进、实施逻辑与投资机遇
电气设备国金证券2024-02-01