猜你想问
这份研报的核心内容是什么?
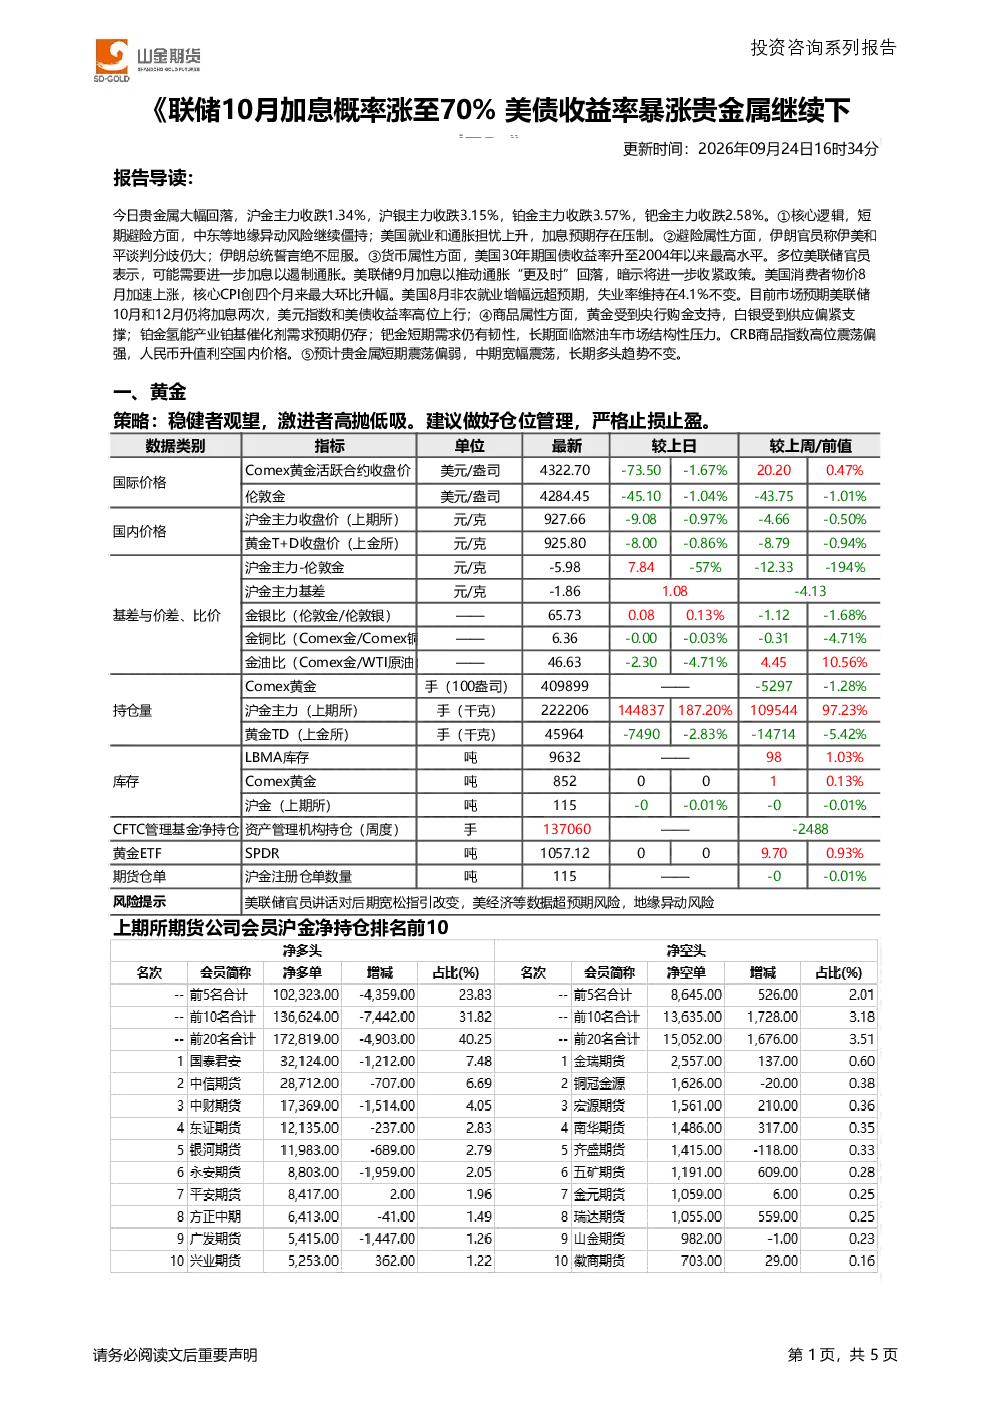
该研报分析了近期贵金属市场的短期大幅回落现象,指出沪金、沪银、铂金和钯金均出现明显跌幅。报告探讨了短期避险逻辑,包括中东等地缘政治风险僵持以及美国就业和通胀担忧上升对加息预期的压制。同时,报告强调了贵金属的避险属性,如伊朗与美国谈判的分歧以及总统的强硬立场。在货币属性方面,美国30年期国债收益率创2004年以来最高水平,多位美联储官员暗示可能进一步加息,市场预期9月加息以推动通胀回落,10月和12月仍可能加息两次。此外,报告还分析了贵金属的商品属性,指出黄金受央行购金支持,白银受供应偏紧支撑,铂金在氢能产业中铂基催化剂需求预期仍存,而钯金短期需求有韧性但长期面临燃油车市场结构性压力。美债收益率和美元指数高位上行,人民币升值也对国内贵金属价格形成利空影响。
贵金属行业未来发展趋势如何?
贵金属行业未来发展趋势呈现短期震荡偏弱、中期宽幅震荡和长期多头趋势不变的特点。短期内,受美联储加息预期、地缘政治风险以及美国经济数据等多重因素影响,贵金属价格预计将维持震荡偏弱态势。中期来看,市场预计贵金属价格将经历宽幅震荡,影响因素包括全球经济复苏情况、通胀水平以及货币政策变化等。从长期来看,贵金属的保值增值属性使其仍具备多头趋势,尽管短期内面临压力,但长期投资价值依然受到市场认可。此外,央行购金、供应偏紧、氢能产业需求等因素也为贵金属市场提供了支撑。
研报重点分析了哪些方向?
研报重点分析了贵金属市场的短期大幅回落现象及其背后的多重因素。报告深入探讨了短期避险逻辑,包括中东等地缘政治风险、美国就业和通胀担忧以及加息预期对市场情绪的影响。同时,报告强调了贵金属的避险属性和货币属性,如伊朗与美国谈判的分歧、美联储加息预期以及美债收益率和美元指数的高位上行。此外,报告还分析了贵金属的商品属性,包括黄金的央行购金支持、白银的供应偏紧、铂金在氢能产业中的需求以及钯金短期需求有韧性但长期面临的结构性压力。美债收益率和人民币升值等因素也被纳入分析范围,为理解贵金属市场提供了全面视角。
当前贵金属市场现状如何判断?
当前贵金属市场现状呈现短期大幅回落的态势,受多重因素影响。一方面,美联储加息预期增强,美债收益率和美元指数高位上行,对贵金属价格形成压力。另一方面,地缘政治风险,如中东等地缘异动,以及美国就业和通胀担忧上升,也为市场带来不确定性。同时,贵金属的避险属性和商品属性在市场中发挥作用,央行购金、供应偏紧、氢能产业需求等因素为市场提供支撑。综合来看,贵金属市场短期震荡偏弱,但长期多头趋势不变。市场参与者需密切关注美联储政策动向、地缘政治风险以及全球经济复苏情况等因素,以把握市场变化。
研报提示了哪些风险?
研报提示了贵金属市场面临的多重风险。短期内,美联储加息预期增强、美债收益率和美元指数高位上行以及人民币升值等因素可能对贵金属价格形成压力,导致市场短期震荡偏弱。地缘政治风险,如中东等地缘异动以及伊朗与美国谈判的分歧,也可能对市场情绪产生影响。此外,贵金属的商品属性也面临风险,如铂金在氢能产业中的需求预期仍存不确定性,钯金长期面临燃油车市场结构性压力。市场参与者需密切关注这些风险因素,以规避潜在的市场波动。