猜你想问
这份研报主要讲了什么内容?
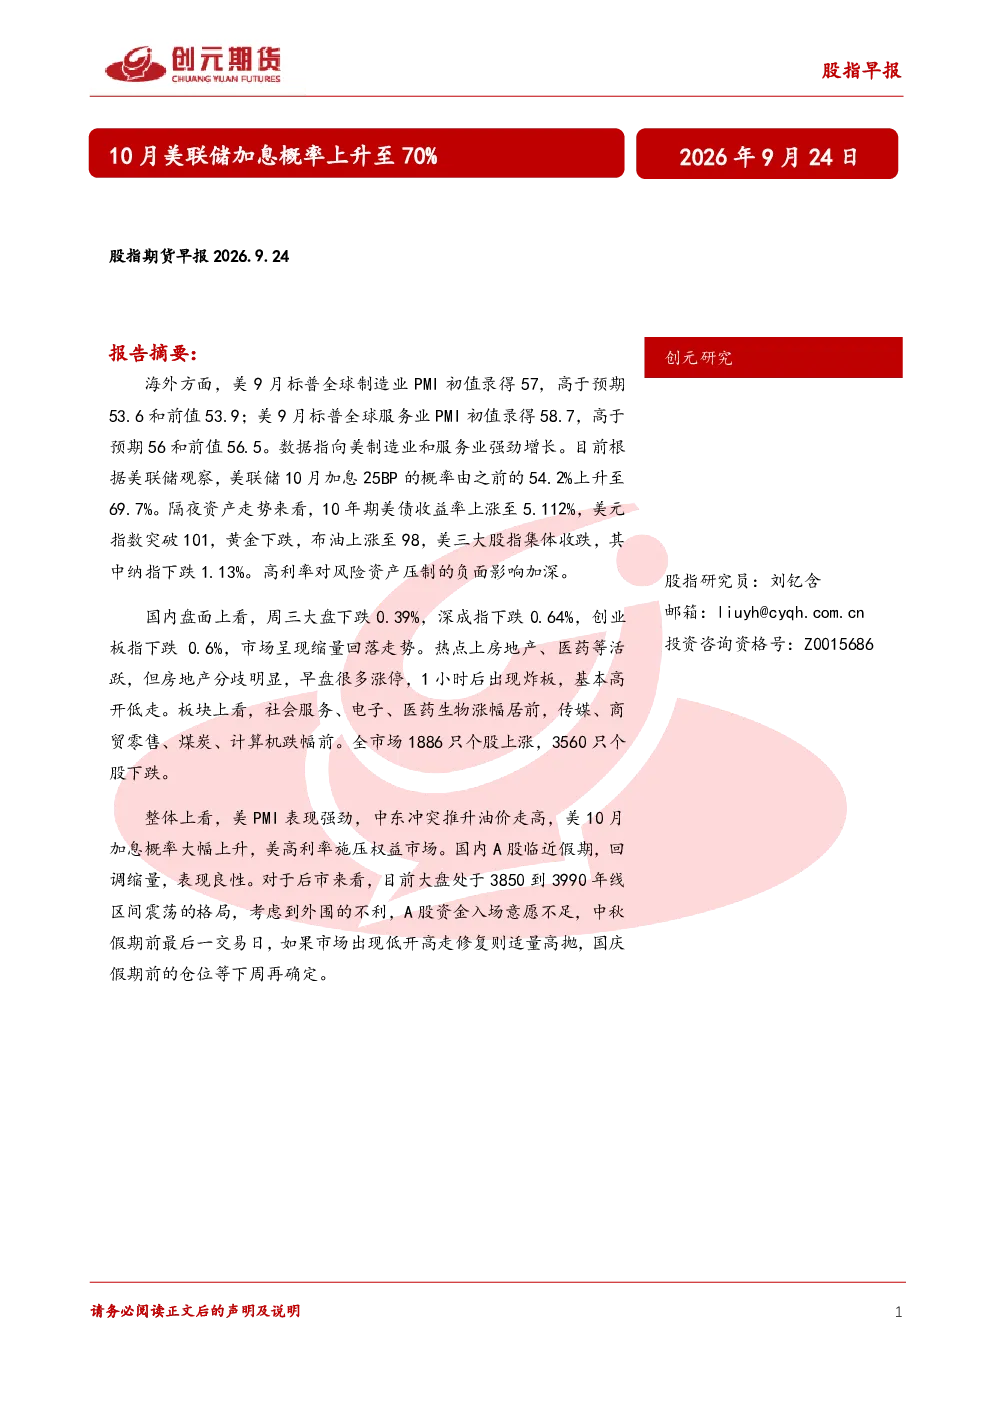
这份研报分析了海外市场,特别是美国9月标普全球制造业PMI和服务业PMI均高于预期,显示美国制造业和服务业强劲增长。同时,美联储10月加息概率上升至69.7%,10年期美债收益率上涨至5.112%,美元指数突破101,高利率对风险资产形成压制。国内A股市场则出现下跌,市场缩量回落,房地产、医药等热点分化,创业板指下跌0.6%。报告指出大盘处于3850到3990年线区间震荡,外围不利因素下资金入场意愿不足,建议关注外围因素影响,假期前谨慎操作。研报还提及了澳总理称OpenAI智能体入侵澳政府网站、哈塞特批评美联储官员支持加息言论、美国财政部将回购长期国债、中东局势紧张、习近平主席抵达华盛顿、我国将推进新一代通信网建设、民政部将推动养老服务法制定、央行开展MLF操作等重要资讯。研究结论认为美PMI强劲、加息概率上升、高利率压制权益市场,A股临近假期缩量回调,表现良性。
报告对A股市场的发展趋势有何分析?
报告指出A股市场在美联储加息概率上升和高利率环境下出现下跌,市场缩量回落,显示资金风险偏好下降。房地产、医药等热点板块出现分化,创业板指下跌0.6%。大盘处于3850到3990年线区间震荡,外围不利因素下资金入场意愿不足。报告建议关注外围因素影响,假期前谨慎操作,若中秋假期前若低开高走可适量高抛,国庆假期前仓位下周再定。整体来看,A股市场在当前宏观环境下表现较为谨慎,未来走势仍需关注国内外经济政策及市场情绪变化。
研报的重点分析方向是什么?
研报重点分析了美国经济数据对全球市场的影响,特别是美PMI强劲增长与美联储加息概率上升对权益市场的压制作用。同时,报告关注了国内A股市场的缩量回调情况,以及大盘在特定区间震荡的表现。此外,报告还梳理了海外及国内的重要资讯,包括澳政府网站遭入侵、中东局势紧张、我国新一代通信网建设推进等,并提及了央行MLF操作等货币政策信息。研究结论强调高利率环境对风险资产的压制,以及A股市场在临近假期时的谨慎表现。
当前市场现状如何判断?
当前市场现状表现为美国经济数据强劲,美联储加息预期升温,高利率环境对全球风险资产形成压制。国内A股市场则面临缩量回调,市场情绪较为谨慎,资金入场意愿不足。大盘在3850到3990年线区间震荡,显示出多空力量较为均衡。报告指出,中秋假期前若市场低开高走可适量高抛,国庆假期前仓位建议下周再定。整体来看,市场在宏观因素和短期情绪双重影响下表现震荡,需关注外围因素变化。
研报中有哪些风险提示?
研报提示的主要风险包括美国经济数据强劲可能推动美联储进一步加息,导致高利率环境持续,对全球风险资产形成持续压制。国内A股市场在缩量回调阶段,资金流出压力可能加大,市场情绪波动风险较高。此外,外围地缘政治风险,如中东局势紧张,也可能对市场造成扰动。报告还提醒投资者关注中美关系变化、国内政策调整等因素对市场的潜在影响,建议在假期前保持谨慎操作,避免盲目追涨杀跌。