猜你想问
Kyndryl Holdings Inc的招股说明书主要介绍了什么内容?
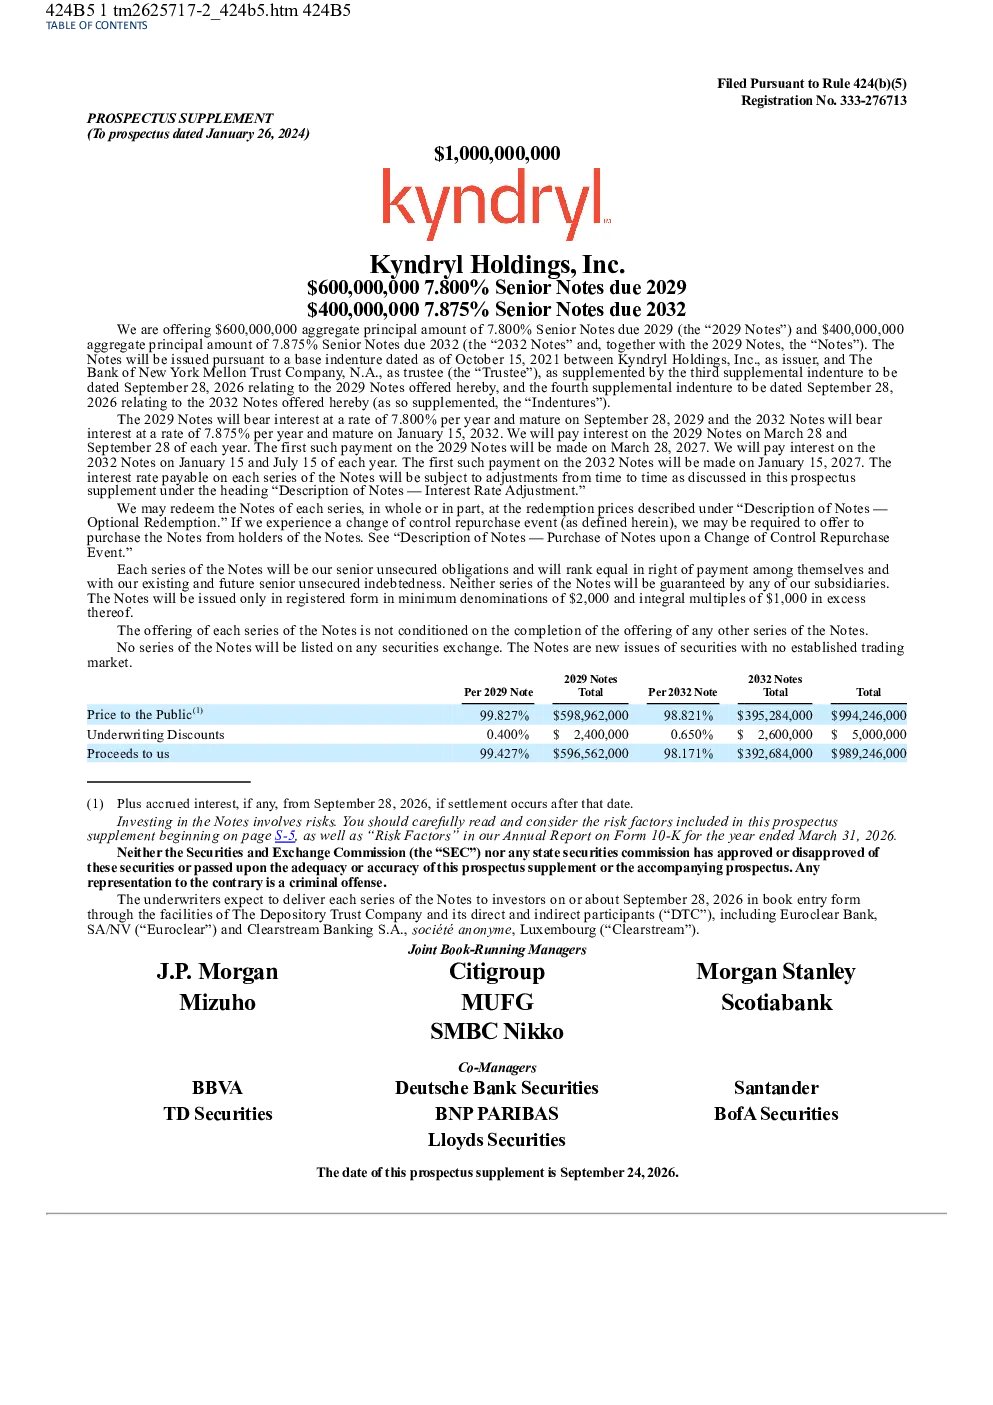
Kyndryl Holdings Inc的招股说明书详细介绍了公司拟发行总额1亿美元的7.8%优先票据计划,其中6000万美元票据到期日为2029年9月28日,4000万美元票据到期日为2032年1月15日。票据按照2021年10月15日的基准契约发行,并辅以2026年9月28日生效的补充契约。利息按7.875%年利率支付,每半年支付一次。发行费用预计约3.5万美元。公司将使用净收益偿还到期票据、循环信贷协议未偿余额及费用,或投资于定期存款、美国国债等。
当前资本市场对这类优先票据的接受度如何?
当前资本市场对优先票据的接受度受多种因素影响,包括发行公司的信用评级、市场利率环境及投资者对该公司未来前景的预期。Kyndryl此次发行的票据利率为7.875%,需与市场同类产品比较以评估其吸引力。由于票据没有established的交易市场,其流动性可能受限,投资者在购买时需考虑变现能力。此外,票据评级可能在发行后发生变化,影响市场价格和市场流动性,投资者需密切关注相关动态。
这份研报对Kyndryl的财务状况有何关键分析?
研报显示Kyndryl计划发行优先票据以偿还到期债务并补充现金流,表明公司可能面临一定的财务压力。票据发行所得将用于偿还2026年到期票据、循环信贷协议未偿余额及相关费用,并可能投资于低风险证券。然而,研报也指出Kyndryl的负债可能对其业务、财务状况和经营成果产生不利影响,并使其难以履行票据项下的义务。投资者需关注公司负债水平及其对偿债能力的影响。
从行业角度看,Kyndryl所处的赛道发展趋势如何?
Kyndryl所处的赛道为企业IT基础设施服务,随着数字化转型加速,该行业需求持续增长。企业对云计算、数据中心、网络安全等服务的依赖度提升,为Kyndryl提供了发展机遇。然而,行业竞争激烈,技术更新快,公司需持续创新以保持竞争优势。同时,宏观经济波动和利率变化也可能影响行业增长速度,投资者需关注行业整体发展趋势及公司应对市场变化的能力。
研报中提示的主要风险有哪些?
研报提示的主要风险包括:Kyndryl的负债可能对其业务、财务状况和经营成果产生不利影响,并使其难以履行票据项下的义务;票据评级可能在发行后发生变化,从而影响其市场价格和市场流动性;Kyndryl的子公司不会担保任何系列票据,因此这些票据将有效地次于Kyndryl子公司的现有和未来优先无担保债务;Kyndryl子公司的债务和负债在破产、清算、重整或其他清算程序中,其债权人的清偿权将优先于票据持有人;票据没有established的交易市场,可能难以出售或以有利的价格出售;在发生控制权变更回购事件后,Kyndryl可能没有足够的资金来履行票据项下的义务;Kyndryl可能会进行不会构成控制权变更回购事件的交易,但可能会增加未偿债务金额或对资本结构或票据评级产生不利影响。