猜你想问
本周基础化工行业主要表现如何?
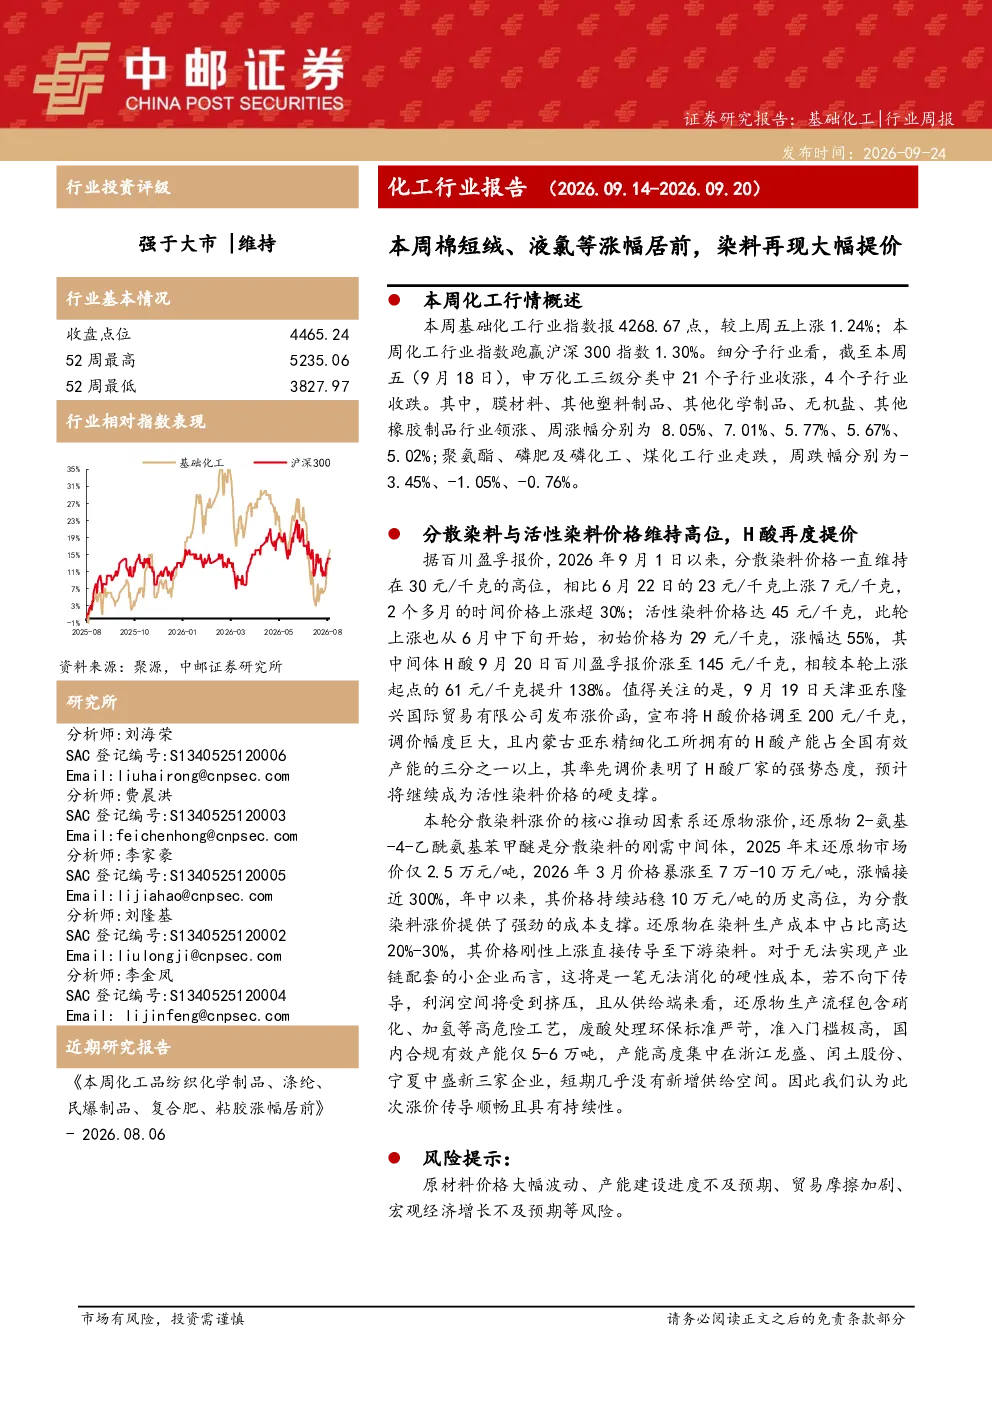
本周基础化工行业指数上涨1.24%,跑赢沪深300指数1.30%。申万化工三级分类中21个子行业收涨,4个子行业收跌。膜材料、其他塑料制品、其他化学制品等领涨,聚氨酯、磷肥及磷化工、煤化工等走跌。棉短绒、液氯等价格上涨居前,染料再现大幅提价。分散染料与活性染料价格自6月以来持续上涨,主要受还原物价格上涨驱动,国内合规产能受限。化工板块个股表现分化,瑞丰高材、金丹科技等上涨,壶化股份、集泰股份等下跌。
基础化工赛道未来发展趋势如何?
基础化工行业呈现结构性分化,部分子行业如膜材料、塑料制品等表现亮眼,而聚氨酯、磷化工等领域面临压力。涤纶长丝受油价支撑上涨但下游抵触情绪升温,轮胎行业开工率稳定但出口面临挑战,制冷剂市场高位震荡,MDI价格上调供应受限,PC市场高位窄区间震荡,纯碱行业开工低位,化肥领域价格涨跌互现。整体看,行业供需关系变化、成本端支撑及下游需求恢复是关键影响因素。
本报告重点分析了哪些化工子行业?
本报告重点跟踪了涤纶长丝、轮胎、制冷剂、MDI、PC、纯碱及化肥等子行业。涤纶长丝受油价支撑但产销疲弱,轮胎开工率稳定但出口下降,制冷剂市场高位震荡,MDI价格上调供应受限,PC市场高位窄区间震荡,纯碱行业开工低位,化肥领域尿素价格涨跌互现,磷矿石价格稳定,磷酸一铵价格下探,钾肥市场震荡运行。报告详细分析了各子行业的供需格局及价格走势。
当前基础化工市场现状如何判断?
当前基础化工市场呈现供需两旺与分化并存态势。一方面,棉短绒、液氯等化工产品价格上涨,分散染料与活性染料价格大幅上涨,主要受还原物成本推动。另一方面,涤纶长丝、聚氨酯等下游产品面临高价压力,下游抵触情绪升温。轮胎行业开工率稳定但出口面临挑战,制冷剂市场高位震荡,MDI价格上调供应受限。整体看,行业价格波动加剧,部分领域供给受限,但下游需求恢复缓慢。
本报告提示哪些投资风险?
本报告提示的主要风险包括:原材料价格大幅波动可能影响化工产品成本端稳定性;产能建设进度不及预期可能导致局部供给短缺;贸易摩擦加剧可能影响化工产品出口;宏观经济增长不及预期可能抑制下游需求恢复。此外,部分化工产品如尿素、磷酸一铵等价格波动较大,钾肥市场受国际格局变化影响,投资者需关注这些领域的价格及供需变化风险。