猜你想问
这份铅产业周报的核心内容是什么?
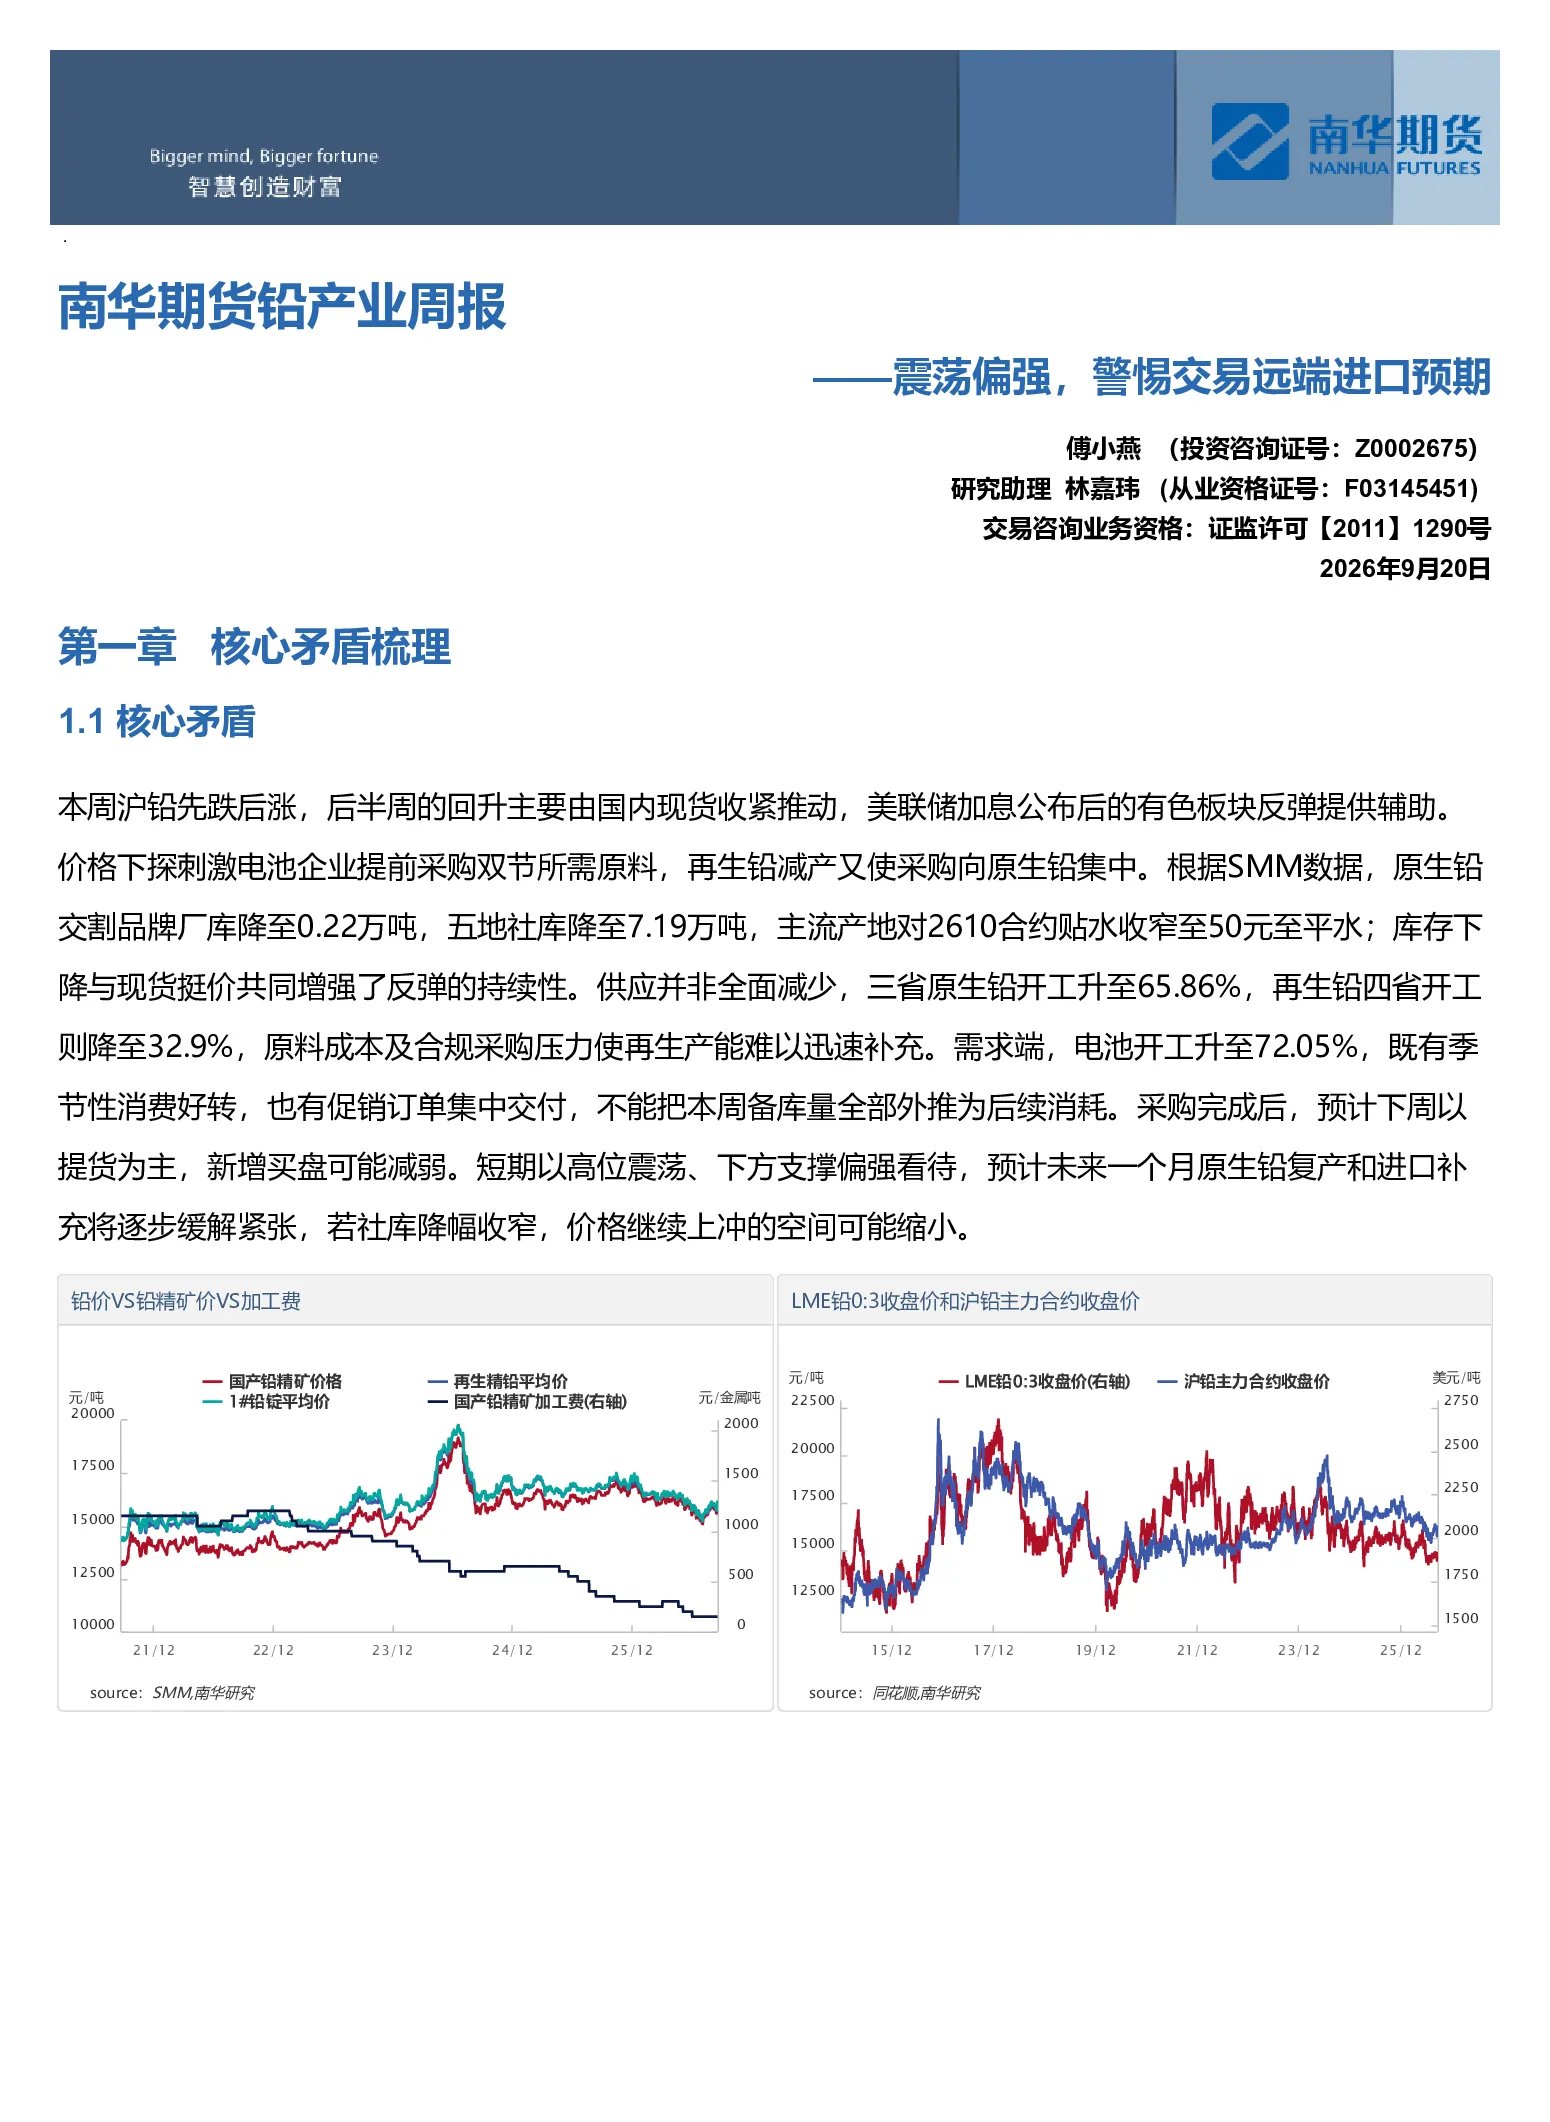
本周沪铅价格先跌后涨,主要受国内现货收紧和美联储加息后有色板块反弹推动。价格下探刺激电池企业提前采购,再生铅减产导致采购向原生铅集中。原生铅交割品牌厂库降至0.22万吨,五地社库降至7.19万吨,主流产地对2610合约贴水收窄至50元至平水。库存下降与现货挺价增强反弹持续性,但供应并非全面减少,三省原生铅开工升至65.86%,再生铅四省开工降至32.9%。需求端电池开工升至72.05%,季节性消费好转和促销订单交付增加,但采购完成后预计下周提货为主,新增买盘可能减弱。短期高位震荡,下方支撑偏强,未来一个月原生铅复产和进口补充将逐步缓解紧张,若社库降幅收窄,价格上冲空间可能缩小。
铅产业未来发展趋势如何?
22026年铅的结构矛盾在于废电瓶回收约束与再生冶炼产能弹性并存。铅价上涨会修复回收和冶炼收益,诱发供给回补,限制单靠旺季预期推动的趋势;原料紧张会延缓复产,形成成本支撑。不同炼厂盈亏分化,不能用统一成本线判断全部产能退出。年内方向仍取决于电池终端消化能否快于再生供应恢复。进口补充将逐步缓解国内货紧,并可能限制精废价差继续收窄。后续进口粗铅增加,可为精铅和合金炼厂提供替代原料,减轻其对国产货源的采购压力。
这份报告重点分析了哪些方向?
报告重点分析了沪铅价格本周的波动原因,包括国内现货收紧和美联储加息后的板块反弹。关注了原生铅与再生铅的采购变化,原生铅交割品牌厂库和五地社库的下降情况,以及主流产地对2610合约贴水收窄的现象。同时,分析了三省原生铅开工率、再生铅四省开工率的变化,以及电池开工率提升对需求端的影响。此外,还探讨了短期价格走势、现货与月差、价差等市场现状,并提示了环保政策、矿端扰动、新国标需求不及预期等风险。
当前铅市场现状如何判断?
当前铅市场呈现短期高位震荡态势,主要受库存下降和现货挺价推动。原生铅交割品牌厂库和社库均出现下降,显示供应端有所收紧。再生铅供应减少,导致采购向原生铅集中。电池开工率提升,需求端表现积极。但供应并非全面减少,原生铅复产和进口补充将逐步缓解紧张。短期价格下方支撑偏强,但未来一个月原生铅复产和进口补充将逐步缓解紧张,若社库降幅收窄,价格上冲空间可能缩小。
这份报告提示了哪些风险?
报告提示了环保政策、矿端扰动、新国标需求不及预期等风险。环保政策的变化可能影响铅矿和冶炼产能的稳定性,矿端扰动可能导致供应波动。新国标需求不及预期可能影响电池终端消费,进而影响铅需求。这些风险因素可能对铅市场产生不利影响,需要密切关注。