猜你想问
慧与公司近期的业绩表现如何?
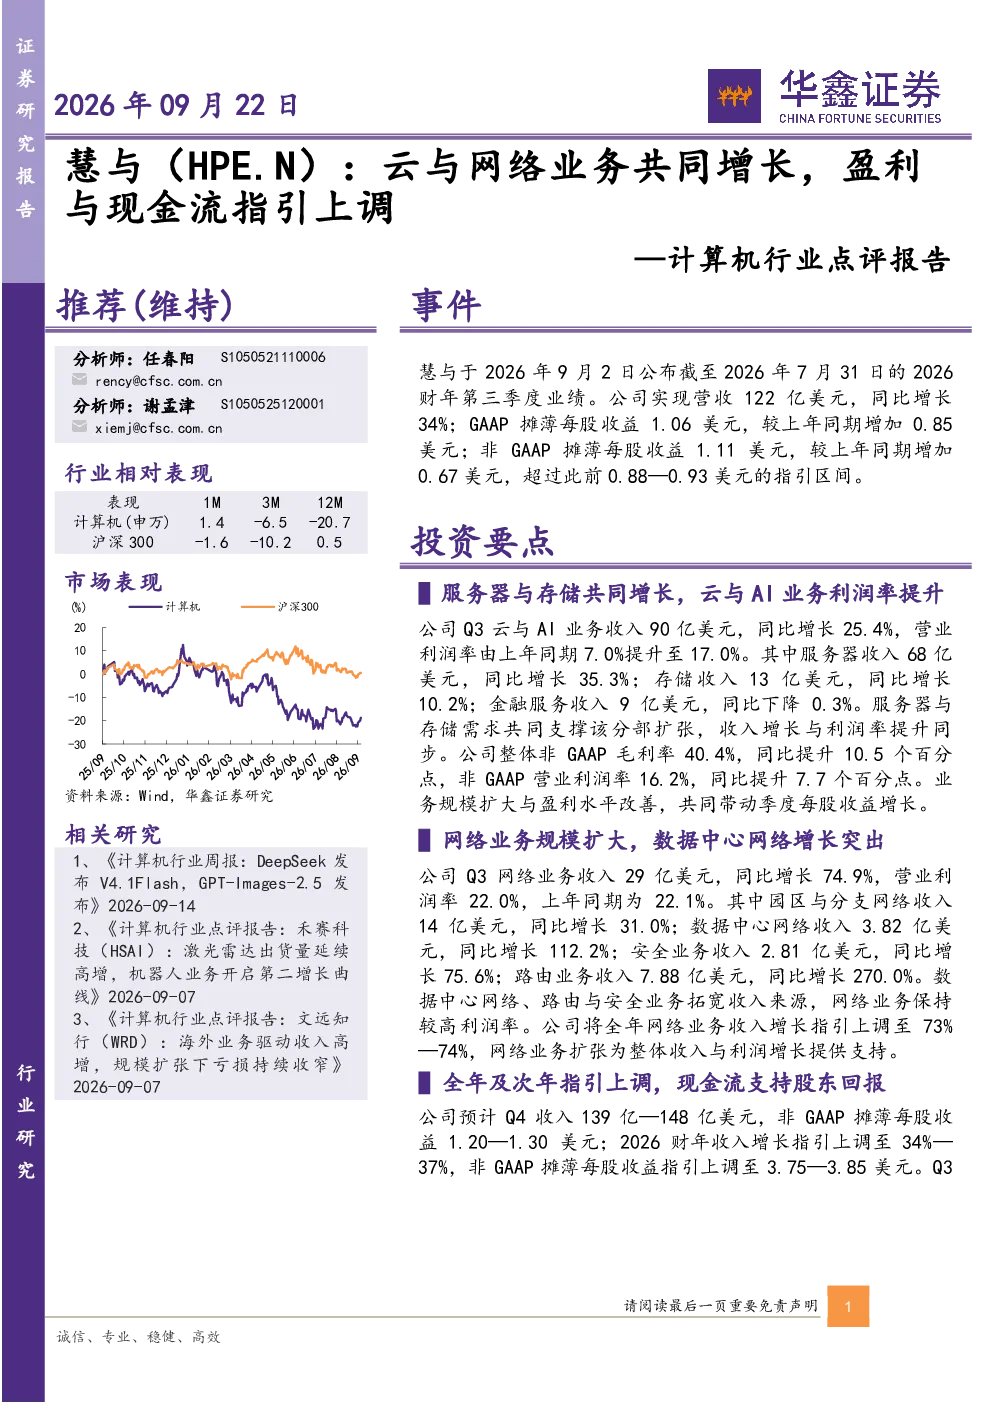
慧与公司2026财年第三季度业绩表现强劲,云与网络业务共同驱动增长。云与AI业务收入90亿美元,同比增长25.4%,营业利润率提升至17.0%。服务器收入68亿美元,同比增长35.3%;存储收入13亿美元,同比增长10.2%。整体非GAAP毛利率提升至40.4%,非GAAP营业利润率提升至16.2%,推动每股收益增长。
云与网络业务对慧与公司增长有何贡献?
云与网络业务是慧与公司增长的重要驱动力。云与AI业务收入90亿美元,同比增长25.4%,营业利润率提升至17.0%。网络业务收入29亿美元,同比增长74.9%,营业利润率22.0%,其中数据中心网络收入3.82亿美元,同比增长112.2%。这些业务的强劲增长为整体业绩提供了显著支持。
慧与公司在报告中的哪些方面进行了重点分析?
报告重点分析了慧与公司在服务器、存储、云与AI、网络业务等领域的表现。服务器与存储业务共同增长,云与AI业务利润率提升;网络业务规模扩大,数据中心网络增长突出。此外,报告还上调了全年及次年指引,预计2026财年收入增长34%-37%,非GAAP每股收益增长3.75-3.85美元。
当前市场对慧与公司有何现状判断?
当前市场对慧与公司的判断是积极的。公司云与网络业务表现强劲,盈利与现金流指引上调,网络业务收入增长显著。这些表现显示出公司在相关领域的竞争优势和增长潜力。同时,公司也面临AI及企业IT支出增长不及预期、产品竞争加剧等挑战。
研报中提示了哪些主要风险?
研报提示了以下主要风险:AI及企业IT支出增长不及预期;Juniper整合与协同效益兑现不及预期;服务器及网络产品竞争加剧;订单交付及现金回收慢于预期。这些风险可能对公司未来的业绩表现产生影响。
你可能感兴趣
计算机行业点评报告:慧与(HPE):Q2收入和盈利超预期,AI与网络订单支撑FY26指引上修
信息技术华鑫证券2026-06-29
计算机行业点评报告:TSLA.O:Q1盈利修复现金流,AI与机器人战略驱动长期增长
信息技术华鑫证券2026-05-20
计算机行业点评报告:谷歌(GOOGL.O):盈利韧性持续强化,AI与云业务驱动长期向上
信息技术华鑫证券2025-11-02
计算机行业点评报告:AppLovin(APP.O):盈利质量与增长指引共塑高确定性
信息技术华鑫证券2026-03-31
计算机行业点评报告:谷歌(GOOGL.O):云业务与AI双轮驱动,多元生态拓展实现长期增长
信息技术华鑫证券2026-02-05
通信行业点评报告:Meta再次上调资本支出指引,微软云业务表现亮眼,海外AI正循环效果显著
信息技术开源证券2025-07-31
计算机行业点评报告:亚马逊(AMZN.O):AI赋能零售与云业务,产品多样化与全球化布局夯实增长基础
信息技术华鑫证券2025-08-21
计算机行业点评报告:亚马逊:AI赋能零售与云业务,产品多样化与全球化布局夯实增长基础
信息技术华鑫证券2025-08-22
计算机行业点评报告:思科:AI网络订单加速兑现,全年收入指引延续增长
信息技术华鑫证券2026-09-22
计算机行业点评报告:Ciena(CIEN):Q2收入与利润率高增,云客户光网络需求支撑指引上修
信息技术华鑫证券2026-06-29