猜你想问
用友网络云服务与订阅业务增长情况如何?
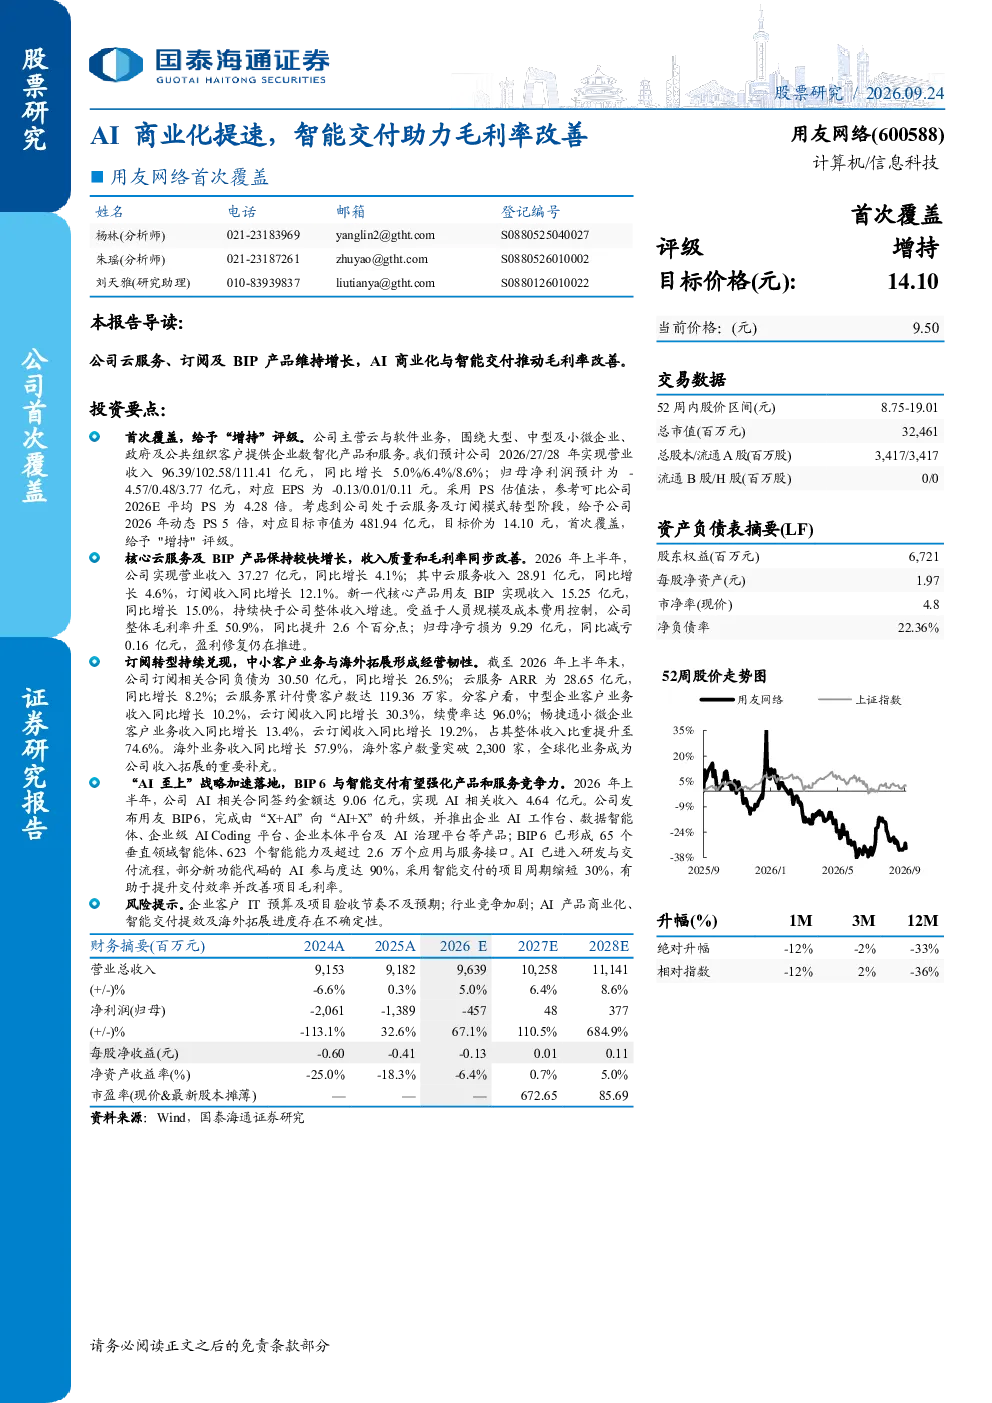
用友网络的云服务、订阅及BIP产品保持较快增长,2026年上半年营业收入37.27亿元,同比增长4.1%。其中云服务收入28.91亿元,同比增长4.6%,订阅收入同比增长12.1%。新一代核心产品用友BIP实现收入15.25亿元,同比增长15.0%,持续快于公司整体收入增速。
用友网络毛利率改善的原因是什么?
用友网络整体毛利率升至50.9%,同比提升2.6个百分点,主要受益于人员规模及成本费用控制。尽管归母净亏损为9.29亿元,同比减亏0.16亿元,但盈利修复仍在推进中。订阅相关合同负债为30.50亿元,同比增长26.5%,云服务ARR为28.65亿元,同比增长8.2%
用友网络AI战略落地有哪些进展?
用友网络发布用友BIP 6,完成由“X+AI”向“AI+X”的升级,推出企业AI工作台等产品。BIP 6已形成65个垂直领域智能体、623个智能能力。AI相关合同签约金额达9.06亿元,实现AI相关收入4.64亿元;部分新功能代码的AI参与度达90%,采用智能交付的项目周期缩短30%
用友网络未来业务板块预测如何?
用友网络预计2026/27/28年实现营业收入96.39/102.58/111.41亿元,同比增长5.0%/6.4%/8.6%。产品许可业务2025年收入23.41亿元,同比下降19.5%,但毛利率达93.3%。预计2026E-2028E收入将达到26.92/31.09/36.54亿元,同比增速为15.0%/15.5%/17.5%,毛利率稳定在94.0%
用友网络面临哪些风险提示?
用友网络面临企业客户IT预算及项目验收节奏不及预期、行业竞争加剧、AI产品商业化、智能交付提效及海外拓展进度存在不确定性等风险。企业客户IT预算及项目验收节奏不及预期可能导致收入增长放缓;行业竞争加剧可能影响市场份额;AI产品商业化、智能交付提效及海外拓展进度存在不确定性可能影响长期发展
你可能感兴趣
中小盘首次覆盖报告:燃料电池商业化提速,产业并购横贯氢能产业链
电子设备国泰君安证券2019-06-04
首次覆盖报告:流量侧高质量发展,商业化进程逐渐提速
长城证券2024-01-12
IP 生态平台,商业化提速——哔哩哔哩首次覆盖
中泰证券2025-12-30
港股公司首次覆盖报告:游戏、会员、广告、IP变现全面发力,商业化提速
开源证券2024-07-04
交付未来——AI与纳米医学交汇;首次覆盖买入美迪西
杰富瑞2026-07-08
大模型技术领先,AI垂类产品商业化持续推进-首次覆盖报告
国泰海通证券2025-09-29
首次覆盖:AI业务差异化发展,持续实现商业化突破
信息技术西部证券2025-08-11
首次覆盖报告大模型技术领先,AI垂类产品商业化持续推进
国泰海通证券2025-09-30
新天药业公司首次覆盖报告:中药细分领域领先,OTC渠道扩展助力业绩提速
开源证券2022-03-22
中信主题策略公用事业新风光首次覆盖受益电力系统投资提速布局新领域助力成
未知机构2026-02-06