猜你想问
这份研报的核心内容是什么?
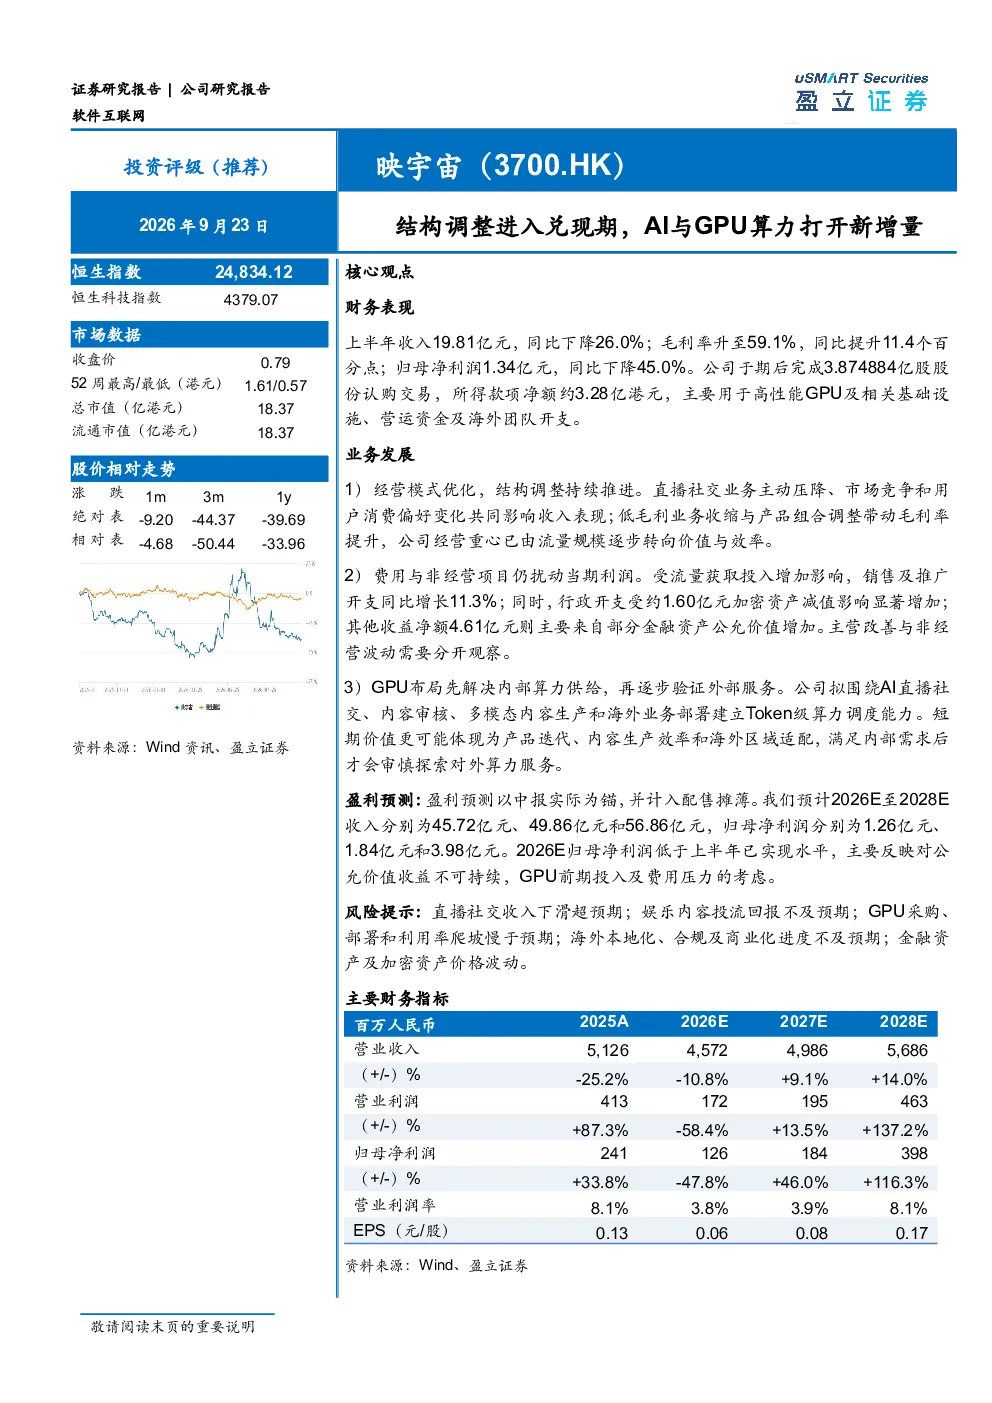
这份研报的核心内容是公司结构调整进入兑现期,AI与GPU算力打开新增量。上半年收入同比下降26.0%,毛利率提升11.4个百分点至59.1%,归母净利润同比下降45.0%。公司完成3.874884亿股股份认购,所得款项约3.28亿港元,主要用于高性能GPU及相关基础设施、营运资金及海外团队开支。
AI与GPU算力行业发展趋势如何?
AI与GPU算力行业发展趋势是先解决内部算力供给,再逐步验证外部服务。围绕AI直播社交、内容审核、多模态内容生产和海外业务部署建立Token级算力调度能力。预计2026E至2028E收入分别为45.72亿元、49.86亿元和56.86亿元,归母净利润分别为1.26亿元、1.84亿元和3.98亿元。但2026E归母净利润低于上半年已实现水平,主要反映公允价值收益不可持续,GPU前期投入及费用压力。
报告重点分析了哪些方向?
报告重点分析了公司经营模式优化,直播社交业务主动压降,市场竞争和用户偏好变化影响收入;低毛利业务收缩带动毛利率提升,经营重心转向价值与效率。费用与非经营项目方面,销售及推广开支同比增长11.3%,行政开支因加密资产减值增加约1.60亿元,其他收益净额4.61亿元主要来自金融资产公允价值增加。
当前市场现状如何判断?
当前市场现状是增值服务收入同比下降约51.7%,MAU同比下降21.4%,但月度ARPU同比提升5.4%。费用投入增加:销售及推广开支同比增长11.3%,费用率升至55.6%;行政开支同比增长143.6%,其中加密资产减值约1.60亿元。经营利润同比下降43.0%,期内利润同比下降54.0%,经调整净利润同比下降51.8%。资产负债表为算力投入保留缓冲,现金及现金等价物22.44亿元,总负债8.30亿元。
研报提到了哪些风险提示?
研报提到了直播社交收入下滑超预期;娱乐内容投流回报不及预期;GPU采购、部署和利用率爬坡慢于预期;海外本地化、合规及商业化进度不及预期;金融资产及加密资产价格波动。此外,重资产模式投入GPU算力,资本开支压力较大;算力商业化路径探索阶段,海外业务面临地缘政治、监管政策、文化差异及本地竞争者挑战;汇率波动影响海外收入折算。