猜你想问
这份研报主要分析了什么内容?
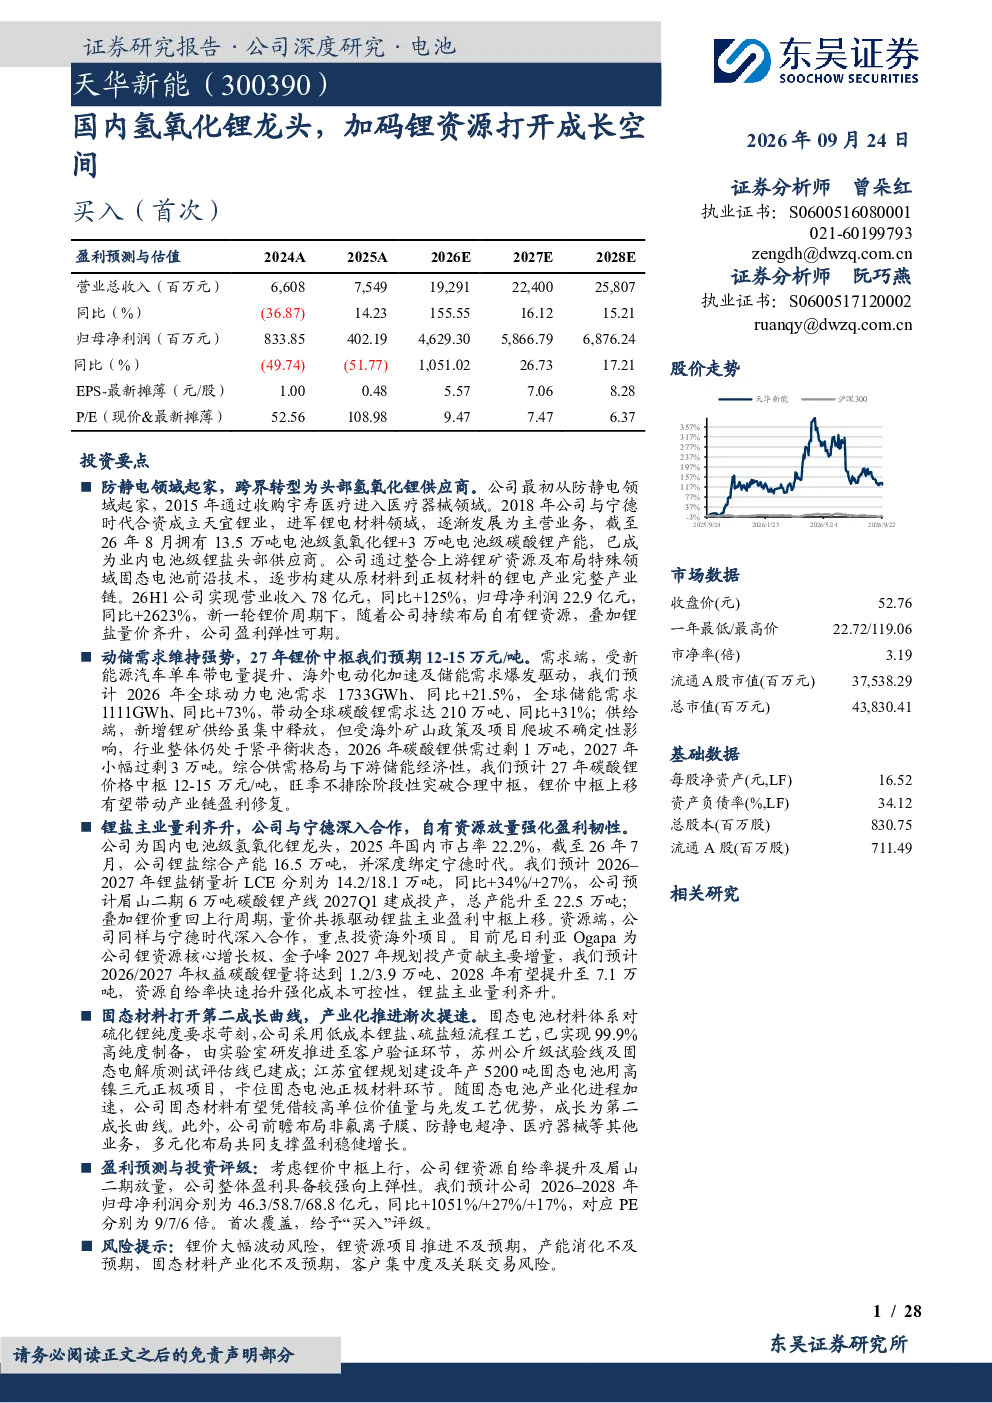
这份研报主要分析了天华新能的业务发展、行业趋势以及未来成长空间。报告详细介绍了公司从防静电领域转型进入锂电材料领域的发展历程,作为国内电池级氢氧化锂龙头,公司已构建从原材料到正极材料的锂电产业完整产业链。同时,报告分析了新能源汽车和储能需求对碳酸锂需求的驱动作用,以及全球锂矿供给的紧平衡状态和价格中枢预测。此外,还探讨了公司在锂盐业务、固态材料业务和其他业务上的布局和盈利能力预测。
当前锂电行业的发展趋势如何?
当前锂电行业的发展趋势主要体现在新能源汽车和储能需求的爆发式增长上。受新能源汽车单车带电量提升、海外电动化加速及储能需求爆发驱动,预计2026年全球动力电池需求将达1733GWh,同比增长21.5%,全球储能需求1111GWh,同比增长73%,这将带动全球碳酸锂需求达210万吨,同比增长31%。供给端虽然新增锂矿供给集中释放,但受海外矿山政策及项目爬坡不确定性影响,行业整体仍处于紧平衡状态,预计2027年碳酸锂供需将小幅过剩。
报告中重点分析了天华新能的哪些业务方向?
报告中重点分析了天华新能的锂盐业务、固态材料业务和其他业务。锂盐业务方面,公司是国内电池级氢氧化锂龙头,拥有13.5万吨电池级氢氧化锂+3万吨电池级碳酸锂产能,并与宁德时代深度绑定,通过整合上游锂矿资源提升盈利韧性。固态材料业务方面,公司积极探索下一代电池技术发展方向,采用低成本锂盐、硫盐短流程工艺,已实现99.9%高纯度硫化锂制备,并推进至客户验证环节。其他业务方面,防静电超净技术产品毛利率保持在20%+,医疗器械产品毛利率50.27%,高毛利特征凸显。
目前锂电市场的供需状况如何?
目前锂电市场的供需状况整体处于紧平衡状态。虽然新增锂矿供给集中释放,但受海外矿山政策及项目爬坡不确定性影响,供给端存在不确定性。需求端,新能源汽车和储能需求的快速增长将带动碳酸锂需求大幅提升,预计2026年全球碳酸锂需求将达210万吨,同比增长31%。供给和需求的共同作用下,预计2026年碳酸锂供需将过剩1万吨,2027年小幅过剩3万吨。
研报中提示了哪些主要风险?
研报中提示了锂价大幅波动的风险、锂资源项目推进不及预期的风险、产能消化不及预期的风险、固态材料产业化不及预期的风险以及客户集中度及关联交易风险。锂价大幅波动将直接影响公司锂盐业务的盈利能力;锂资源项目推进不及预期可能导致公司上游资源保障不足;产能消化不及预期可能导致公司产品积压;固态材料产业化不及预期将影响公司未来技术布局的成效;客户集中度及关联交易风险则可能影响公司的经营稳定性。