猜你想问
国科转债研报核心内容有哪些?
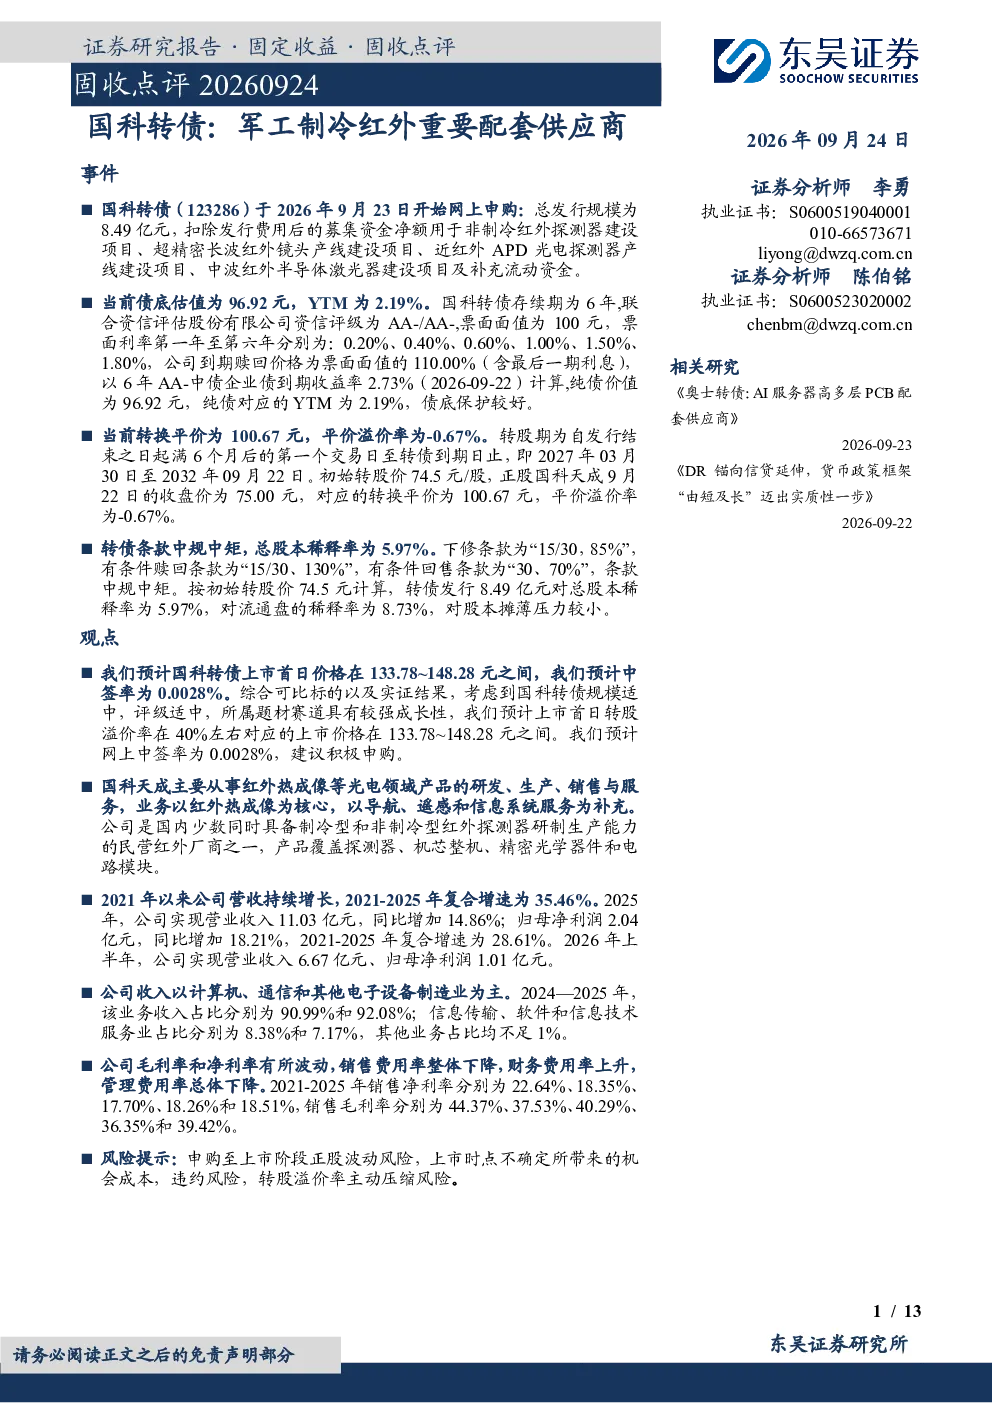
国科转债发行规模8.49亿元,募集资金用于非制冷红外探测器等建设项目,债底估值96.92元,YTM为2.19%,保护较好。转换平价100.67元,平价溢价率-0.67%。转股期2027-2032年,初始转股价74.5元,条款中规中矩,稀释率5.97%。
军工制冷红外赛道发展趋势如何?
军工制冷红外赛道是光电领域重要发展方向,国科天成是国内少数具备制冷型和非制冷型红外探测器研制能力的厂商。2021-2025年营收复合增速35.46%,2025年营收11.03亿元,同比增长14.86%;归母净利润2.04亿元,同比增长18.21%。核心竞争力在于红外探测器和精密光学器件,拥有发明专利54项,获评国家级专精特新“小巨人”企业。
国科转债研报重点分析了哪些方向?
研报重点分析了国科转债的基本信息、投资申购建议、正股基本面及风险提示。转债基本信息包括发行规模、募集资金用途、债底估值、转换平价、转股期等条款;投资申购建议预计上市首日价格133.78-148.28元,中签率0.0028%;正股基本面分析国科天成的营收增长、毛利率、费用率及核心竞争力;风险提示包括正股波动风险、机会成本、违约风险及转股溢价率主动压缩风险。
当前军工制冷红外市场现状如何?
军工制冷红外市场是光电领域高增长赛道,国科天成作为重要配套供应商,具备制冷型和非制冷型红外探测器研制生产能力。公司营收主要来自计算机、通信和其他电子设备制造业,占比92.08%。2021-2025年营收复合增速35.46%,2025年营收11.03亿元,同比增长14.86%;归母净利润2.04亿元,同比增长18.21%。公司核心竞争力在于红外探测器和精密光学器件,拥有发明专利54项,获评国家级专精特新“小巨人”企业。
国科转债研报有哪些风险提示?
研报提示国科转债存在多项风险:申购至上市阶段正股波动风险,上市时点不确定带来的机会成本,违约风险,转股溢价率主动压缩风险。正股基本面方面,毛利率和净利率有所波动,销售费用率下降,财务费用率上升,管理费用率总体下降。需关注市场竞争加剧、技术迭代风险及政策变化影响。