猜你想问
美联储加息对国内利率债市场有何影响?
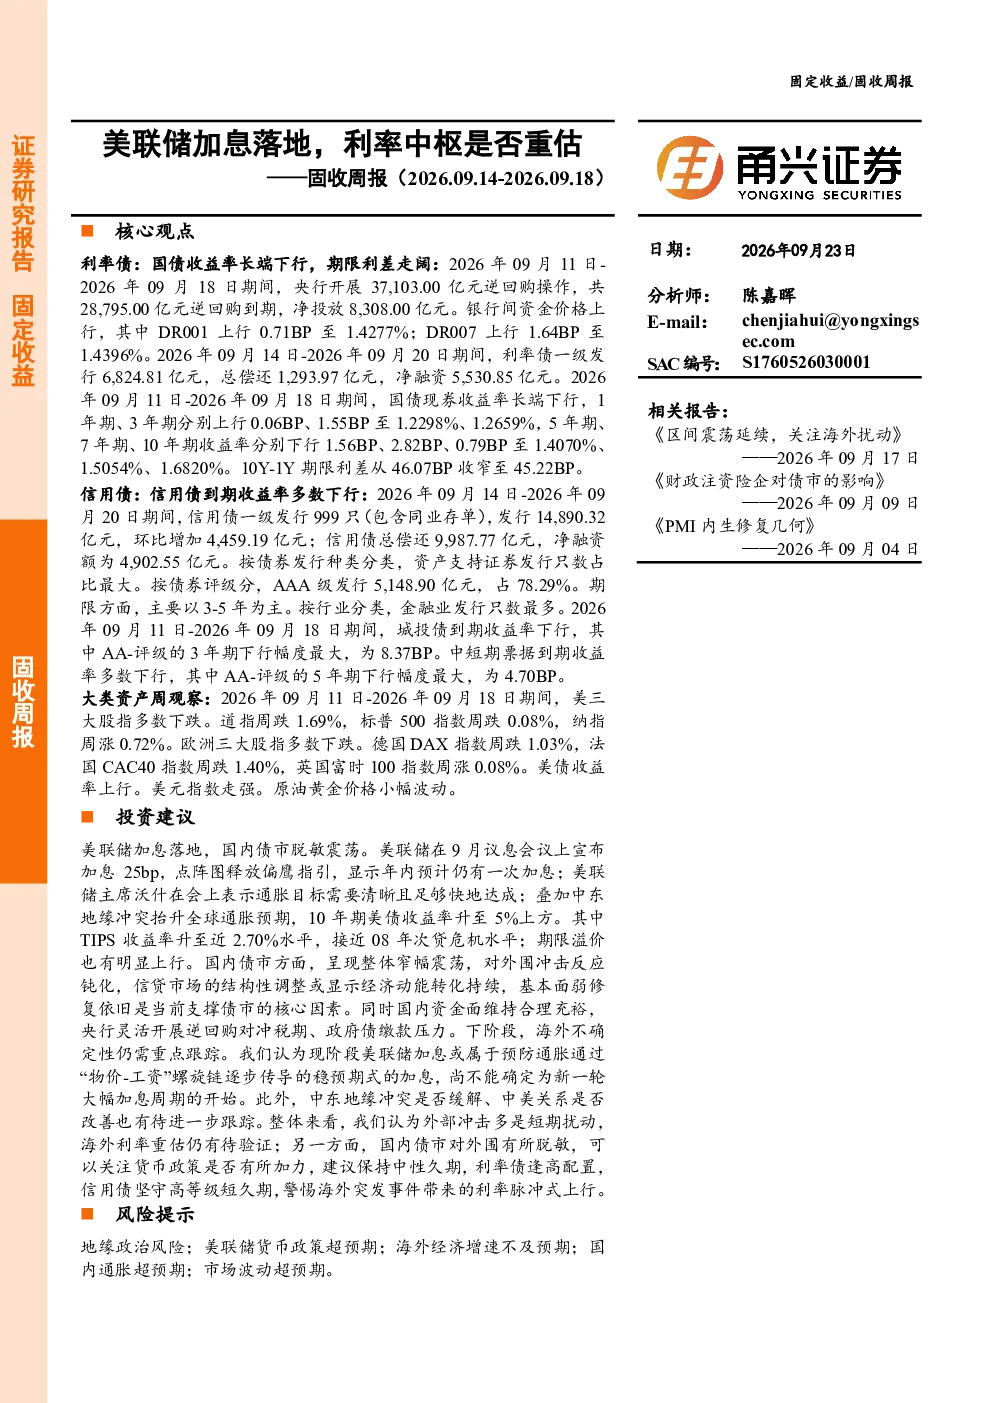
美联储加息通常会导致全球资本流向美元资产,增加美元需求,从而可能推高美元指数和美债收益率。这会对国内利率债市场产生间接影响,因为国内债市与海外市场存在联动。根据本周数据,国内债市对外围冲击反应相对钝化,国债收益率长端下行,期限利差收窄,显示国内基本面弱修复仍是核心支撑因素。但需关注美联储加息的后续节奏和幅度,以及其对全球流动性环境和汇率的影响,这些都可能传导至国内债市。目前国债收益率1年期上行,3年期、5年期、7年期、10年期均下行,显示市场对长期利率的预期有所缓和。信用债方面,AA-评级城投债和中期票据收益率下行幅度较大,反映高等级信用债仍受市场青睐。总体而言,当前债市走势更多受国内经济基本面和政策驱动,但海外因素仍需持续关注。
当前国内债市的主要支撑因素是什么?
当前国内债市的核心支撑因素是国内经济的基本面弱修复。从本周数据看,央行开展逆回购操作净投放8,308.00亿元,银行间资金价格上行,但国债收益率长端下行,期限利差收窄,显示市场对流动性预期有所变化。利率债一级市场净融资5,530.85亿元,地方债发行量上升,为市场提供了支撑。信用债到期收益率多数下行,AA-评级城投债和中期票据收益率下行幅度较大,反映高等级信用债需求稳定。此外,国内经济复苏的预期、通胀压力的温和控制,以及货币政策维持稳健基调,也为债市提供了缓冲。但需注意,国内债市对外围冲击的敏感性仍存在,美联储加息、美债收益率变动等海外因素仍可能影响市场情绪和资金流向。目前市场更多关注国内政策动向和经济数据表现。
信用债市场本周表现如何?
本周信用债市场整体表现相对稳健,收益率多数下行,尤其是高等级信用债。根据数据,信用债一级市场发行14,890.32亿元,净融资4,902.55亿元,显示市场发行和投资活动保持活跃。AA-评级城投债3年期收益率下行8.37BP,AA-评级中期票据5年期收益率下行4.70BP,显示高等级信用债受到市场青睐。这主要得益于国内经济基本面的弱修复和高等级信用债的违约风险较低。但需注意,信用债市场仍存在结构性分化,低等级信用债的信用风险仍需关注。目前市场对信用债的定价更多基于信用资质和经济基本面,而非单纯受利率环境影响。总体而言,高等级信用债仍具备配置价值,但需分散投资,警惕信用风险。
海外市场变动对国内利率债市场有何启示?
海外市场变动对国内利率债市场具有重要影响,主要体现在资金流向、利率预期和汇率等方面。本周数据显示,美股多数下跌,美债收益率上行,美元指数走强,原油黄金价格小幅波动。这些变动可能增加全球资本对美元资产的需求,对国内债市产生间接影响。但从本周数据看,国内债市对外围冲击反应相对钝化,国债收益率长端下行,期限利差收窄,显示国内基本面和政策因素更为关键。目前市场更多关注美联储加息的后续节奏和幅度,以及其对全球流动性环境和汇率的影响。国内债市仍受国内经济基本面和政策驱动,但需持续关注海外市场变动可能带来的传导效应。总体而言,国内债市与海外市场存在联动,但自主性也在增强。
本报告提示的主要风险是什么?
本报告提示的主要风险包括:一是美联储加息的后续节奏和幅度不确定性。虽然现阶段美联储加息或属于预防通胀的稳预期式加息,尚不能确定为新一轮大幅加息周期的开始,但加息进程仍可能影响全球流动性环境和汇率,进而传导至国内债市。二是国内经济复苏的可持续性。虽然经济基本面弱修复是当前债市的核心支撑因素,但经济复苏的力度和持续性仍存在不确定性,可能影响市场对利率的预期。三是信用风险。虽然本周高等级信用债表现相对稳健,但低等级信用债的信用风险仍需关注,经济下行压力可能增加部分企业的违约风险。四是海外突发事件。全球地缘政治风险、金融市场波动等突发事件可能对国内利率债市场带来短期冲击,需保持警惕。总体而言,当前债市仍需关注国内外多重因素变化,保持谨慎态度。