猜你想问
华能水电2026年中报主要表现如何?
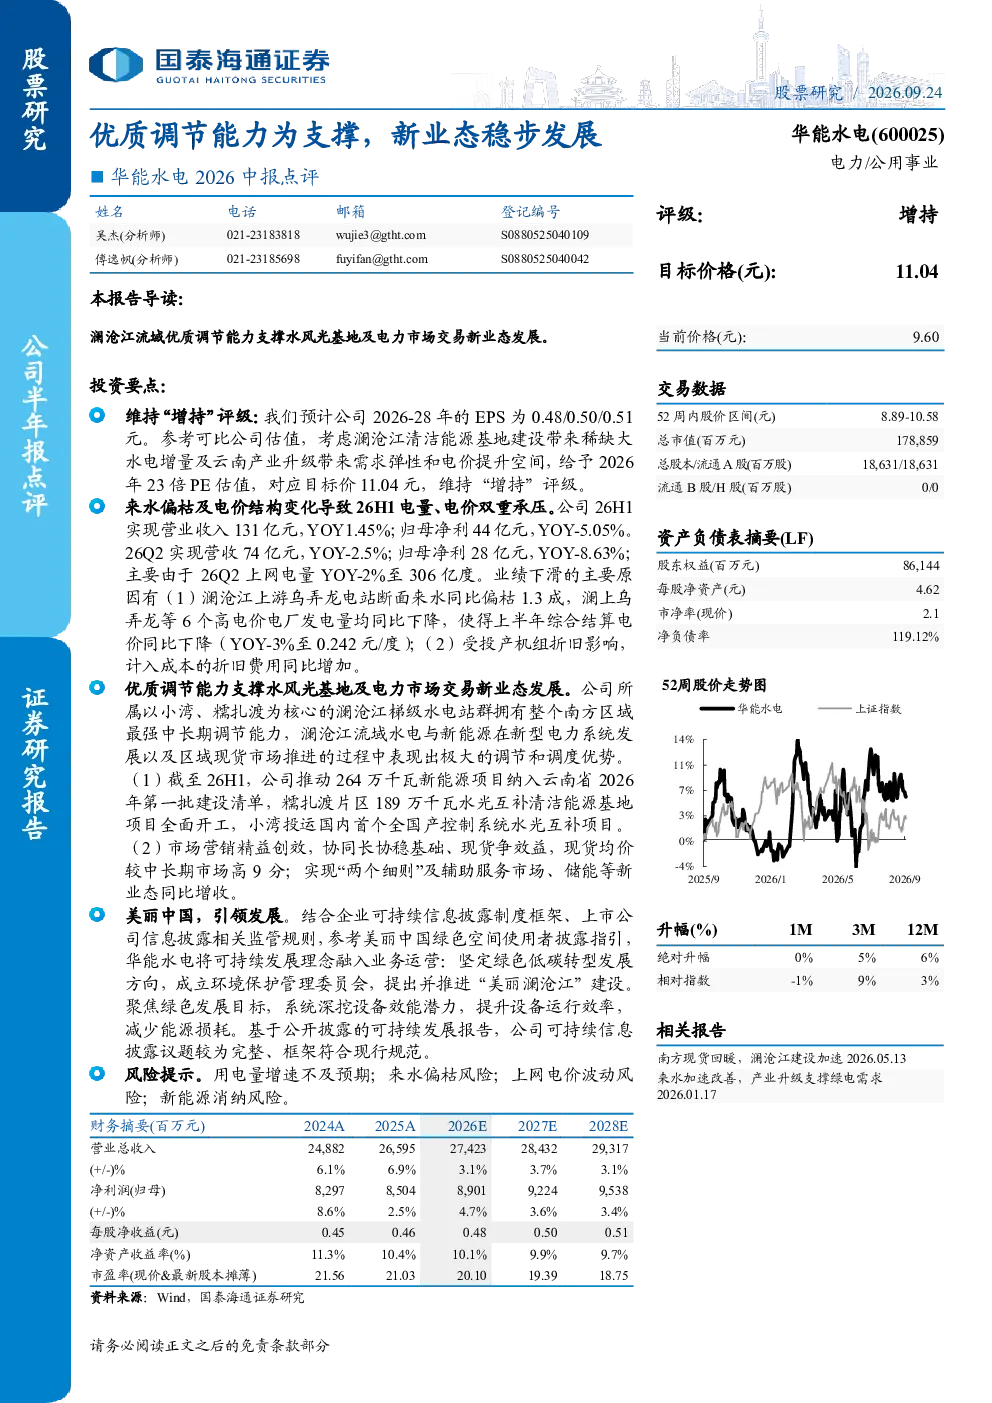
华能水电2026年上半年实现营业收入131亿元,同比增长1.45%,但归母净利44亿元,同比下降5.05%。主要原因是来水偏枯导致发电量减少,以及电价结构变化。第二季度营收74亿元,归母净利28亿元,同比分别下降2.5%和8.63%。澜沧江上游乌弄龙电站来水同比偏枯13%,影响澜上乌弄龙等6个高电价电厂发电量,综合结算电价同比下降3%至0.242元/度。同时,投产机组折旧费用同比增加。
水电站行业发展趋势如何?
水电站行业正迈向新型电力系统,调节能力成为关键优势。南方区域水电站群具备中长期调节能力,在区域现货市场中具有调度优势。未来,水电站需结合新能源发展,推动水光互补等项目,提升灵活性。同时,市场营销需向现货市场和辅助服务市场拓展,通过精益创效实现增收。绿色发展也是重要方向,需提升设备运行效率,减少能源损耗,并加强可持续信息披露。
华能水电报告中哪些方面值得关注?
华能水电报告中,其澜沧江梯级水电站群的中长期调节能力是核心优势,可在新型电力系统中发挥重要作用。公司积极推动新能源项目,如264万千瓦新能源项目纳入云南省建设清单,糯扎渡水光互补项目全面开工。此外,公司在市场营销上表现突出,现货均价较中长期市场高9分,通过“两个细则”及辅助服务市场、储能等新业态实现增收。
当前水电市场现状如何?
当前水电市场面临来水和电价双重压力。来水偏枯直接影响发电量,如澜沧江上游乌弄龙电站来水同比偏枯13%,导致高电价电厂发电量下降。电价方面,综合结算电价同比下降3%,主要由于市场供需变化。同时,水电站需应对折旧费用增加等成本压力,并通过市场创新提升收益。
华能水电报告中存在哪些风险?
华能水电报告中提示的主要风险包括:用电量增速不及预期,可能影响发电收入;来水偏枯风险,直接影响发电量;上网电价波动风险,影响售电收入;新能源消纳风险,需确保新能源项目有效并网和消纳。这些风险需持续关注,并制定应对策略。
你可能感兴趣
华能水电2026中报点评优质调节能力为支撑,新业态稳步发展
国泰海通证券2026-09-24
2026年半年报点评线下主业稳健扩张,加盟与IP新业态蓄势成长
国泰海通证券2026-09-08
2022中报点评:一体化稳步发展,新技术与新产能在路上
建筑建材西部证券2022-08-26
收入结构优化,盈利能力改善,关注公司短视频中心等新业态建设-2025年三季报点评
国泰海通证券2025-11-03
2021年中报点评:业绩稳健、新业态可圈可点,主流新媒体价值凸显
文化传媒国信证券2021-08-20
2021年中报点评:业绩符合预期,深耕IP加码新业态
文化传媒国泰君安证券2021-08-16
2010年中报点评:旧模式与新业态拓展并行不悖的“三星”典范
商贸零售东兴证券2010-08-16
浙数文化(600633)2026年中报点评:扣非净利润同比增长,AI应用及内容新业态加速落地
华创证券2026-09-01
2026年中报点评销量持续高增,新业态快速放量
中泰证券2026-09-03
公司点评:中报大幅预增,受益新业态高增+利润率修复
金融国金证券2025-07-06