猜你想问
华能水电2026年中报主要表现如何?
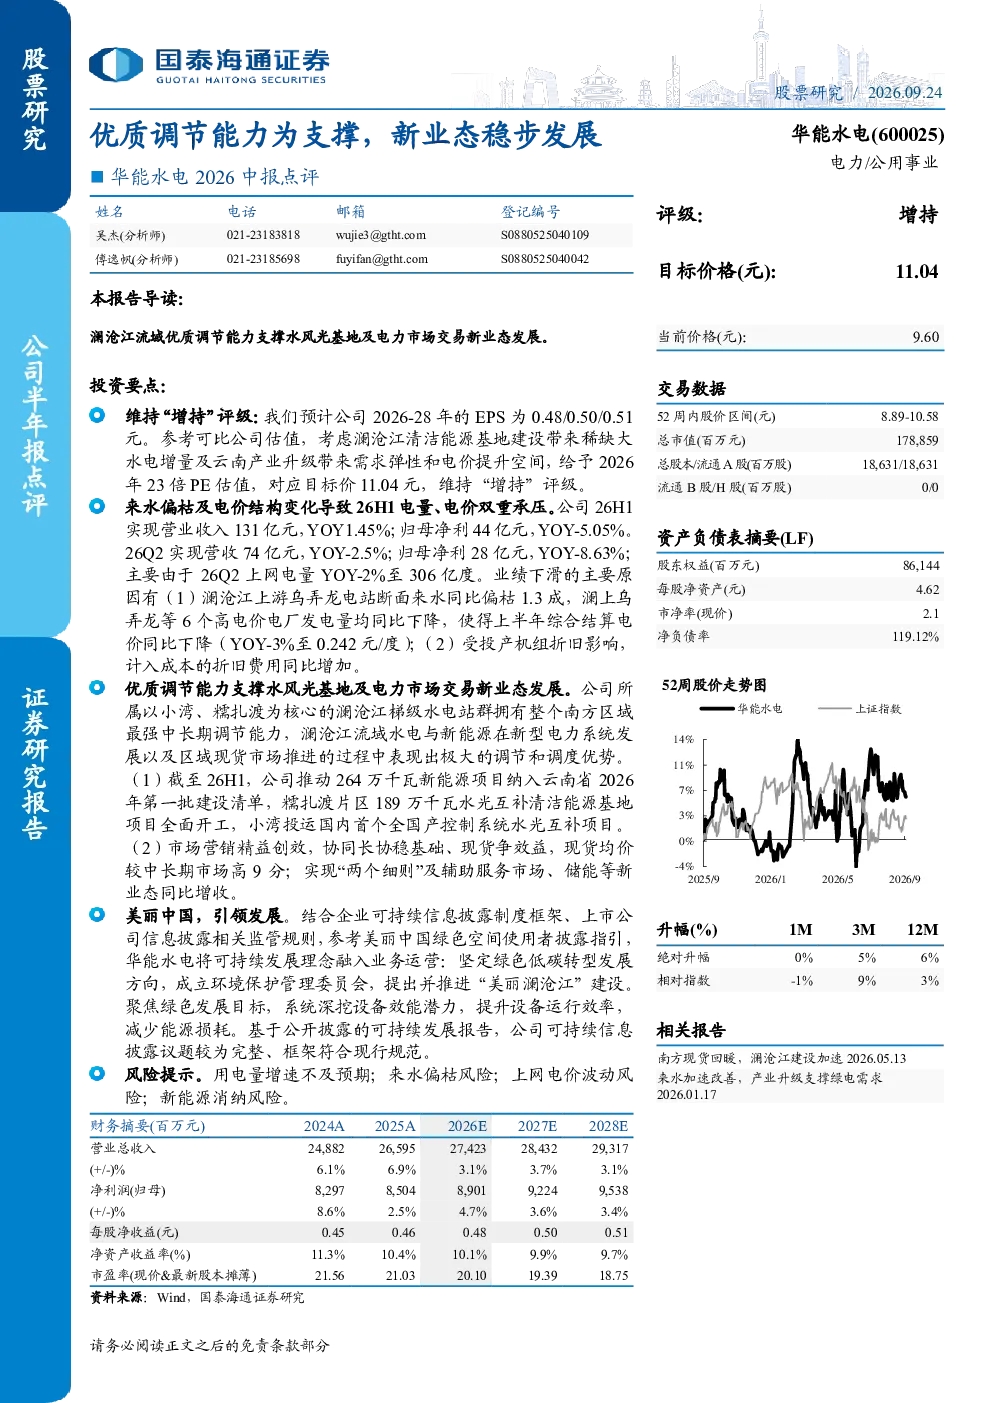
华能水电2026年上半年实现营业收入131亿元,同比增长1.45%,但归母净利润44亿元,同比下降5.05%。主要原因是来水偏枯导致发电量下降,以及电价结构变化和机组折旧增加。第二季度营收74亿元,净利润28亿元,同比分别下降2.5%和8.63%。公司拥有以小湾、糯扎渡为核心的水电站群,具备南方区域最强的中长期调节能力,在新型电力系统和现货市场中具备优势。
水电站行业发展趋势如何?
水电站行业正面临来水变化和电价结构调整的挑战,但中长期调节能力强的电站具备显著优势。随着新型电力系统建设,水电站的调峰调频作用愈发重要。行业正推动新能源与水能的协同发展,如水光互补项目,提升能源利用效率。同时,市场营销创新如现货市场交易、辅助服务市场参与等,为水电站带来新的增收机会。
华能水电报告中最值得关注的分析方向是什么?
华能水电报告中最值得关注的是其优质调节能力带来的竞争优势。公司依托澜沧江梯级水电站群,在南方区域具备显著的中长期调节能力,使其在新型电力系统和区域现货市场中拥有调度优势。此外,公司积极发展新能源业务,如264万千瓦新能源项目纳入建设计划,糯扎渡水光互补项目全面开工,显示其向清洁能源转型的发展方向。
当前电力市场现状如何?
当前电力市场面临来水偏枯和电价结构变化的挑战,导致部分水电站发电量和利润下滑。但具备调节能力的水电站仍具备市场优势,可通过参与现货市场、辅助服务市场等方式提升收益。新型电力系统建设推动水能与新能源的协同发展,如水光互补项目,提高能源利用效率。市场营销创新如精益创效,也能帮助水电站实现增收。
华能水电报告中提示的主要风险有哪些?
华能水电报告中提示的主要风险包括用电量增速不及预期、来水偏枯风险、上网电价波动风险以及新能源消纳风险。来水偏枯直接影响发电量,而电价波动则影响利润水平。新能源消纳能力不足可能导致新能源项目效益下降。此外,公司发展新能源业务也面临消纳和并网的技术挑战,需要持续关注市场变化和政策调整。