猜你想问
Fabrinet最新财报核心数据有哪些?
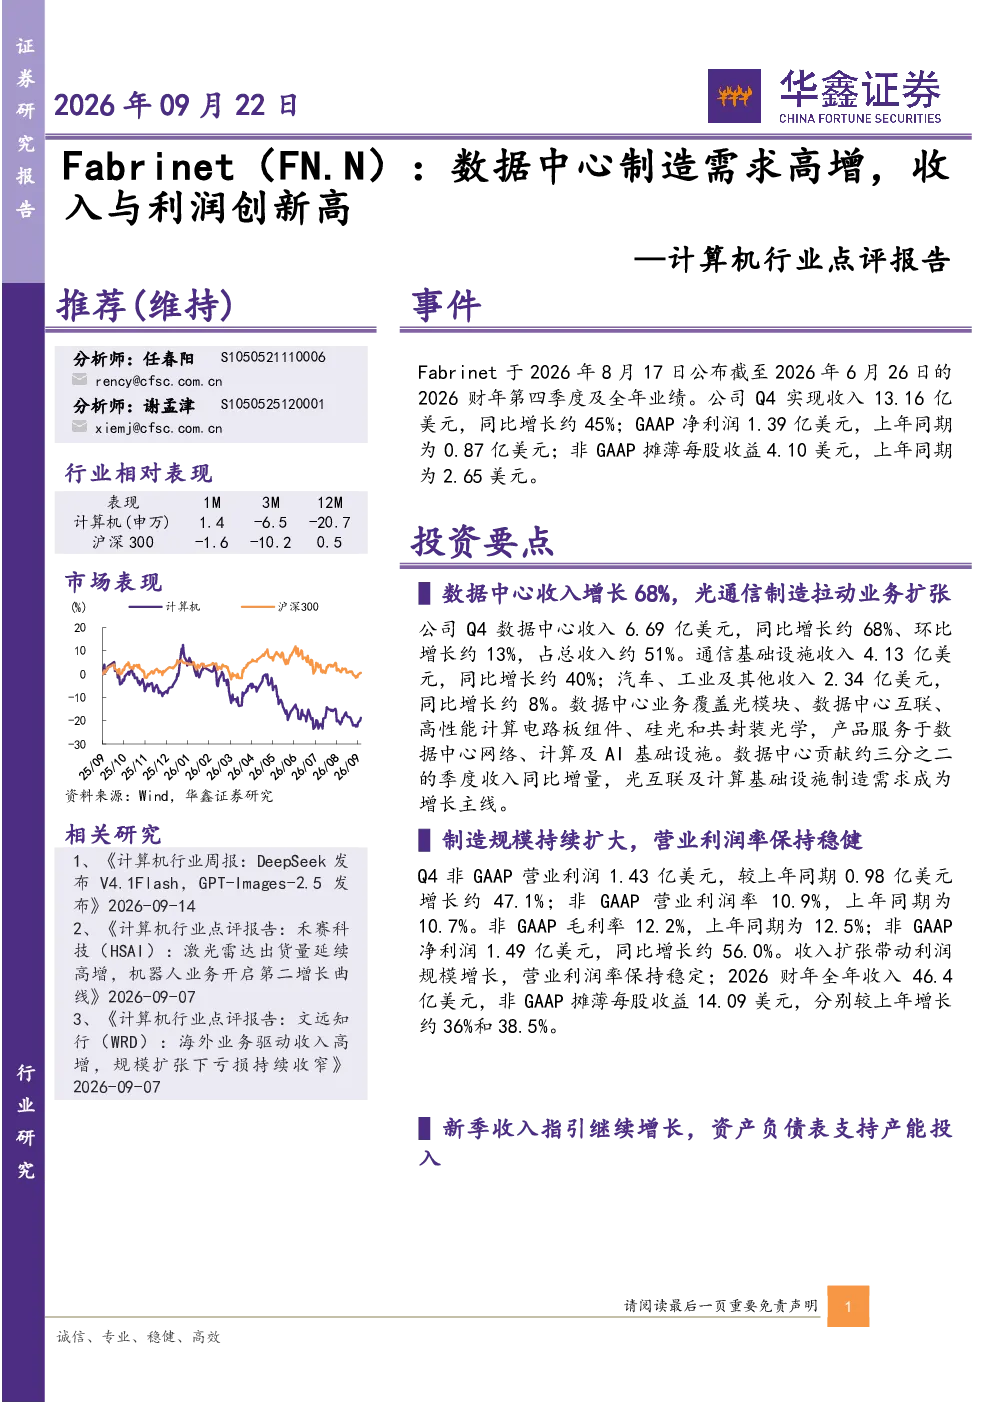
Fabrinet发布2026财年第四季度及全年业绩,Q4收入13.16亿美元同比增长约45%,GAAP净利润1.39亿美元同比增长约59%;非GAAP摊薄每股收益4.10美元同比增长约54%。全年收入46.4亿美元,非GAAP摊薄每股收益14.09美元同比增长约38.5%。数据中心收入增长68%成为主要增长动力,占总收入约51%,光互联及计算基础设施制造需求是增长主线。
数据中心制造行业发展趋势如何?
数据中心制造需求持续高增,光互联及计算基础设施成为增长主线。Fabrinet数据中心收入占比达51%,反映行业结构性机会。公司全球布局制造资源,支持产能投入,但需关注客户需求波动及供应链风险。行业未来增长或受益于AI算力需求提升及数据中心扩容。
Fabrinet报告重点分析了哪些方向?
报告重点分析数据中心收入增长驱动因素及盈利能力变化。公司Q4非GAAP营业利润1.43亿美元同比增长约47.1%,非GAAP毛利率12.2%保持稳定。报告强调光互联及计算基础设施制造需求,同时提示扩产、良率等制造环节风险。
当前数据中心制造市场状况如何?
数据中心制造市场呈现高景气度,客户需求强劲推动行业增长。Fabrinet收入增长反映市场活力,但需关注客户集中度及产品导入节奏。公司全球布局产能,但供应链波动、制造良率等仍是行业挑战。市场供需关系持续改善,但竞争加剧可能影响利润率。
Fabrinet报告提示哪些风险?
报告提示数据中心及光通信客户需求不及预期风险,大客户产品导入和量产节奏波动可能影响业绩。扩产、制造良率及供应链交付不及预期将制约增长。产品组合变化与制造竞争可能导致利润率下滑,需关注行业竞争格局变化及成本控制压力。
你可能感兴趣
计算机行业点评报告:Fabrinet:数据中心制造需求高增,收入与利润创新高
信息技术华鑫证券2026-09-22
Fabrinet(FN.N):数据中心制造需求高增,收入与利润创新高——计算机行业点评报告
信息技术华鑫证券2026-09-22
海外收入高增,持续看好数据中心+海外储能需求β
国盛证券2026-05-06
美图公司2026年中报 收入利润高增 付费用户创新高
未知机构2026-08-28
业绩持续快速增长, 数据中心液冷与储能温控产品收入高增
机械设备安信证券2023-04-11
北交所策略专题报告:通信与数据中心储能需求高增,聚焦北交所多技术路线标的
开源证券2025-09-06
装备制造收入高增,制氢与火电改造业务有望26年贡献增量
机械设备国盛证券2026-05-01
2024年三季报点评:收入利润高增,存货充足需求仍旺
信息技术东方财富2024-11-04
东吴商社 科思股份26年半年报点评 防晒需求回暖驱动收入高增 价格低位 汇兑拖累利润
未知机构2026-08-27
公司简评报告:利润增速快于收入,海外与后市场高增
东海证券2026-08-27