猜你想问
8月经济报告主要说了什么?
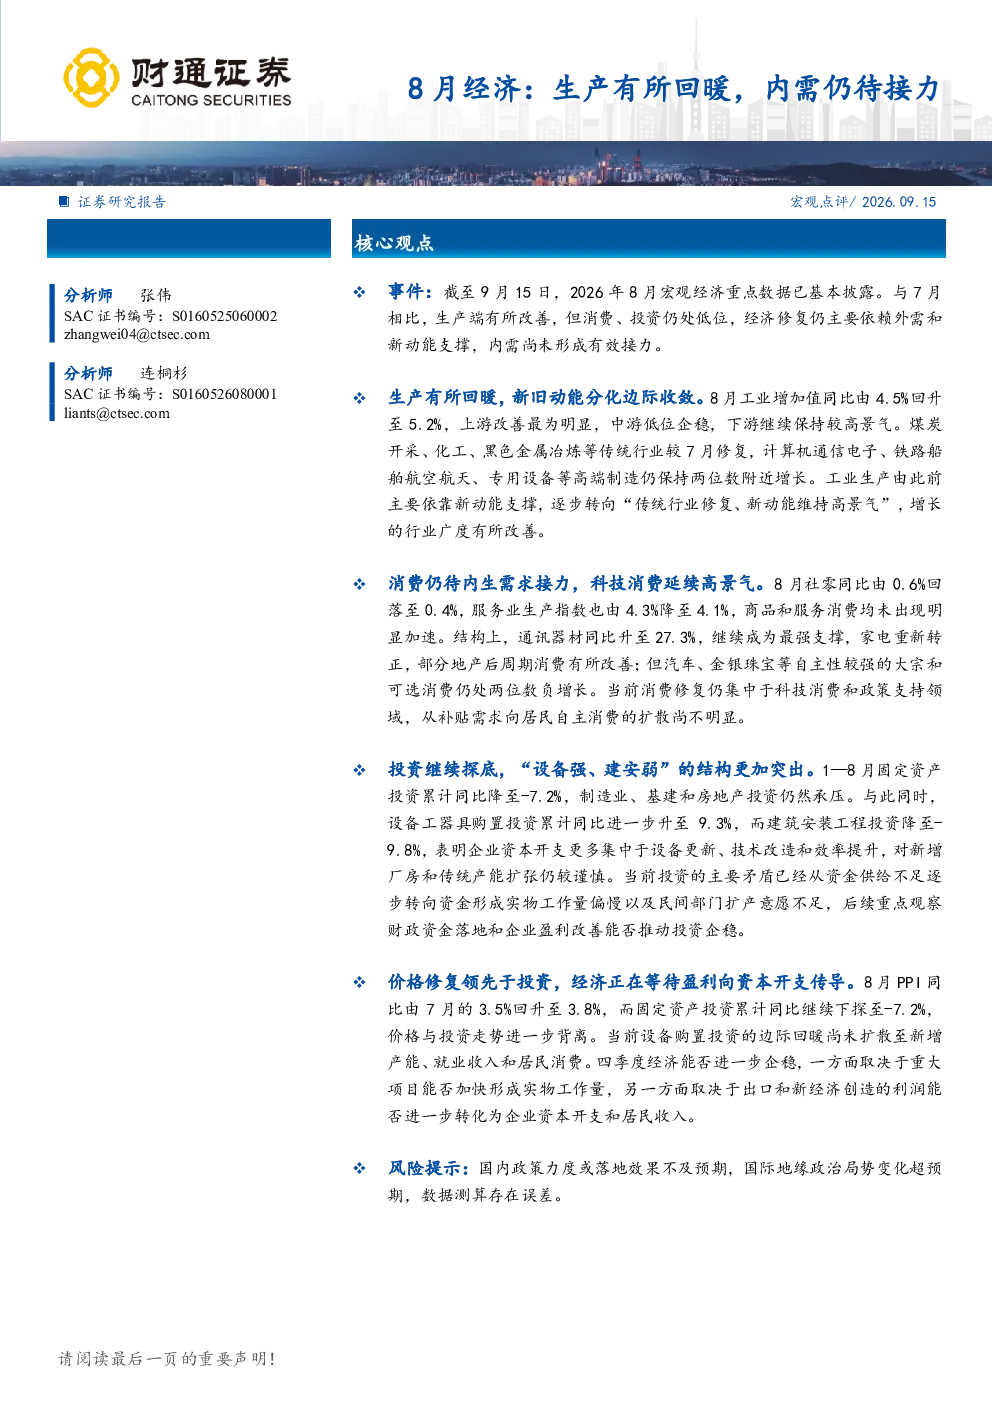
报告显示8月生产端有所改善,但消费和投资仍处低位。经济修复主要依赖外需和新动能支撑,内需尚未形成有效接力。工业生产回暖,新旧动能分化边际收敛,传统行业与新动能并存。消费方面,科技消费延续高景气,但大宗和可选消费仍负增长。投资继续探底,“设备强、建安弱”结构突出,企业资本开支集中于设备更新和技术改造。经济等待盈利向资本开支传导。
钢铁行业未来发展趋势如何?
钢铁行业需关注新旧动能分化。传统行业修复与新动能高景气并存,但消费仍待内生需求接力。投资结构“设备强、建安弱”可能影响行业景气度。企业资本开支集中于设备更新,需关注技术改造对行业的影响。经济修复依赖外需和新动能,钢铁行业需把握政策导向和市场需求变化。
报告重点分析了哪些方面?
报告重点分析了生产端改善与内需接力的关系,消费新旧动能分化,投资结构变化,以及价格修复与资本开支传导的滞后性。报告指出经济修复依赖外需和新动能,内需尚未形成有效接力,消费和投资仍处低位。此外,报告还分析了工业增加值、社零、固定资产投资和PPI等关键数据。
当前市场状况如何判断?
当前市场呈现“生产强于需求”的特点,经济修复主要依赖外需和新动能支撑。消费方面,科技消费强于传统可选消费,服务消费强于商品消费。投资方面,“设备强、建安弱”结构突出,企业资本开支集中于设备更新。经济等待盈利向资本开支传导,市场需关注政策支持和外部需求变化。
报告有哪些风险提示?
报告提示经济修复依赖外需和新动能,内需尚未形成有效接力存在风险。消费和投资仍处低位,可能影响经济进一步企稳。投资结构“设备强、建安弱”可能加剧行业分化。此外,盈利向资本开支传导存在滞后性,需关注政策支持和市场需求变化可能带来的不确定性。
你可能感兴趣
8月经济:生产有所回暖,内需仍待接力
财通证券2026-09-16
美国通胀降温与地缘升温交织,国内经济修复仍待内需接力
铜冠金源期货2026-07-20
2026年8月经济数据点评:新兴产业助力生产回暖,内需修复节奏偏慢
西南证券2026-09-16
中国2季度GDP及6月经济数据点评:生产偏强,内需仍待巩固
交银国际2024-07-16
国内观察:2024年7月经济数据:生产相对较强,内需仍待提振
东海证券2024-08-15
中国7月经济数据点评:社零有回暖,内需仍待巩固
交银国际2024-08-16
2026年8月经济数据点评:生产回稳、内需偏弱,政策协同待发力
联合资信评估2026-09-15
8月份经济数据解读:外需与价格托底,内生动能仍待接力
财信证券2026-09-15
外需与价格托底,内生动能仍待接力——8月份经济数据解读
财信证券2026-09-15
8月经济数据前瞻:通胀有所回升,内需仍然偏弱
西部证券2026-09-06